本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型:融资风险升温,模型厂O/A收入预期承压。 CoreWeave本周债券大跌,收益率升至15%—16%、CDS约1200bp,显示信用风险显著上升;Oracle 5年期CDS升至288bp、创历史新高,市场正重新定价高杠杆算力扩张及循环融资模式。OpenAI 9月年化收入约500亿美元,此前700亿美元为含更多云渠道收入的可比口径;Anthropic Q3收入环比+46%,调整后盈利,但年化收入约670亿美元,年底突破1000亿美元预期承压。
2️⃣ AI硬件:台积电业绩超预期,ASML营收略低于预期,ASIC及光互联持续升级。 台积电Q3营收及利润超预期,上调全年营收增速指引至44%,维持600亿—640亿美元资本开支;ASML Q3营收略低于预期,但盈利及Q4指引超预期,管理层认为现有2027—2028年供给计划仍不足以满足客户需求。技术发展方面,微软发布Maia 300自研AI芯片,计划2027年大规模部署;英伟达与思科推出支持单通道400G的USFP光模块新规格,推动AI互联向更高带宽演进。
3️⃣ 电力与新能源:长期供电与产品寿命并进。 AEP于10月14日宣布拟投资约40亿美元建设702MW燃料电池设施,采用Bloom Energy技术,与Google签订20年购电协议,预计2028年底全面投运。10月14—16日CWP2026举行,三一重能发布25年设计寿命风机;中核2.98GWh储能集采公布中标结果。长寿命产品、长期用电合同和具体采购项目成为本周新增信息的主体。
4️⃣ 财报分析:超预期比例高、超预期幅度偏低。 FactSet 10月16日数据显示,9%的标普500公司已披露三季度业绩,84%的公司EPS超预期,但整体超预期幅度仅2.6%;季度混合盈利与营收同比增速分别为29.0%和12.6%。未来12个月市盈率19.0倍,低于五年与十年均值。
5️⃣ 下周日历:半导体设备与能源财报披露。 10月21日TSLA、LRCX、IBM安排财报相关披露或电话会,10月22日BE盘后披露业绩。
一、AI大模型:融资风险升温,模型厂O/A收入预期承压
信用市场重新定价算力扩张
CoreWeave本周债券大幅下跌,收益率升至15%—16%,CDS约1,200bp,显示债权人对其偿付和再融资风险要求更高补偿。Oracle五年期CDS升至288bp、创历史新高,担忧已由新云厂商延伸至投资级云服务商。债券收益率与CDS反映的定价对象不同,不能相加,也不能将CDS报价直接视为违约概率。
模型厂商收入预期承压,使长期算力合同背后的客户付款能力成为焦点。CoreWeave与OpenAI已披露的多年合同承诺合计上限约224亿美元,其中2025年9月新增一轮上限约65亿美元、期限延伸至2031年5月。合同并非当期到账现金,其兑现仍取决于交付、服务可用性及客户持续付款。
AI算力产业链的融资结构与风险传导
| 环节 |
融资安排及合同 |
潜在风险 |
| 模型厂商 |
OpenAI向CoreWeave承诺多年算力采购,合计上限约224亿美元 |
OpenAI收入增长及融资能力决定长期合同履约的可持续性 |
| 算力基础设施 |
Oracle披露2026年计划通过股权及债务筹集450亿—500亿美元,支持AI数据中心建设 |
前期资本开支较大,若客户需求不及预期,可能面临债务偿付及再融资压力 |
| 芯片供应商 |
Nvidia与CoreWeave协议初始价值63亿美元,承诺在特定条件下购买未售出的算力 |
为CoreWeave提供收入保障,但也使Nvidia承担部分需求不足的风险 |
| 项目融资 |
Meta与Blue Owl于2025年建立Hyperion合资结构,Meta持股20%、Blue Owl基金80% |
通过项目融资减轻Meta直接资本开支压力,但长期租赁及信用支持安排仍形成财务义务 |
Meta的Hyperion合资安排包含约270亿美元初期开发成本、四年初始租期及续租选择,并附前16年运营期内在特定条件下触发的有上限残值保证。建设融资分布在项目主体与外部资本之间,但租约和保证仍使Meta承担经济敞口,不能仅凭母公司现金流较强便忽略项目层面的风险。
Nvidia对CoreWeave的63亿美元安排是剩余未售云算力购买承诺,并非GPU实物回购或对全部债务的无条件担保。它为利用率提供支持,也把部分闲置算力风险传回供应商。拥有较强自由现金流的Mag7成员与高杠杆算力运营商融资条件不同,但Meta的项目结构、Nvidia的购买承诺仍属于这条融资链。
市场正在重新评估“举债扩AI算力、重要客户集中、供应商参与融资”的组合风险:模型收入及融资进度决定采购付款能力,客户回款决定运营商能否覆盖建设和利息支出,供应商支持又连接了硬件销售与算力需求。OpenAI是共同风险因子之一,但并非各参与方的唯一客户;现有信用价格变化尚不等于整条链已发生违约。
OpenAI与Anthropic收入预期承压
OpenAI 9月年化收入约500亿美元,此前约700亿美元包含更多云渠道收入,属于为比较模型厂商而调整的口径。两者的差异涉及合作伙伴销售的总额、净额处理,不能直接理解为同口径收入下降约200亿美元;但500亿美元的收入运行率仍低于此前被市场广泛采用的预期,促使投资者重新审视长期算力采购所依赖的回款假设。
Anthropic三季度收入环比增长约46%,并实现调整后盈利,但年化收入约670亿美元,年底突破1,000亿美元的预期承压。较快的收入增长与预期下修同时发生,说明市场此前假设的增长速度更高;调整后盈利也不能直接等同于包含全部成本后的净利润或自由现金流。
海内外部分模型厂商ARR环比增长放缓,能够接近Coding付费规模的新需求场景仍不足。海外低价模型持续推出,国内厂商的价格优势收窄;部分受访者还反映,高质量推理轨迹的获取难度增加,特定蒸馏场景成本可升至原来的约十倍。
模型调用量与单位任务成本
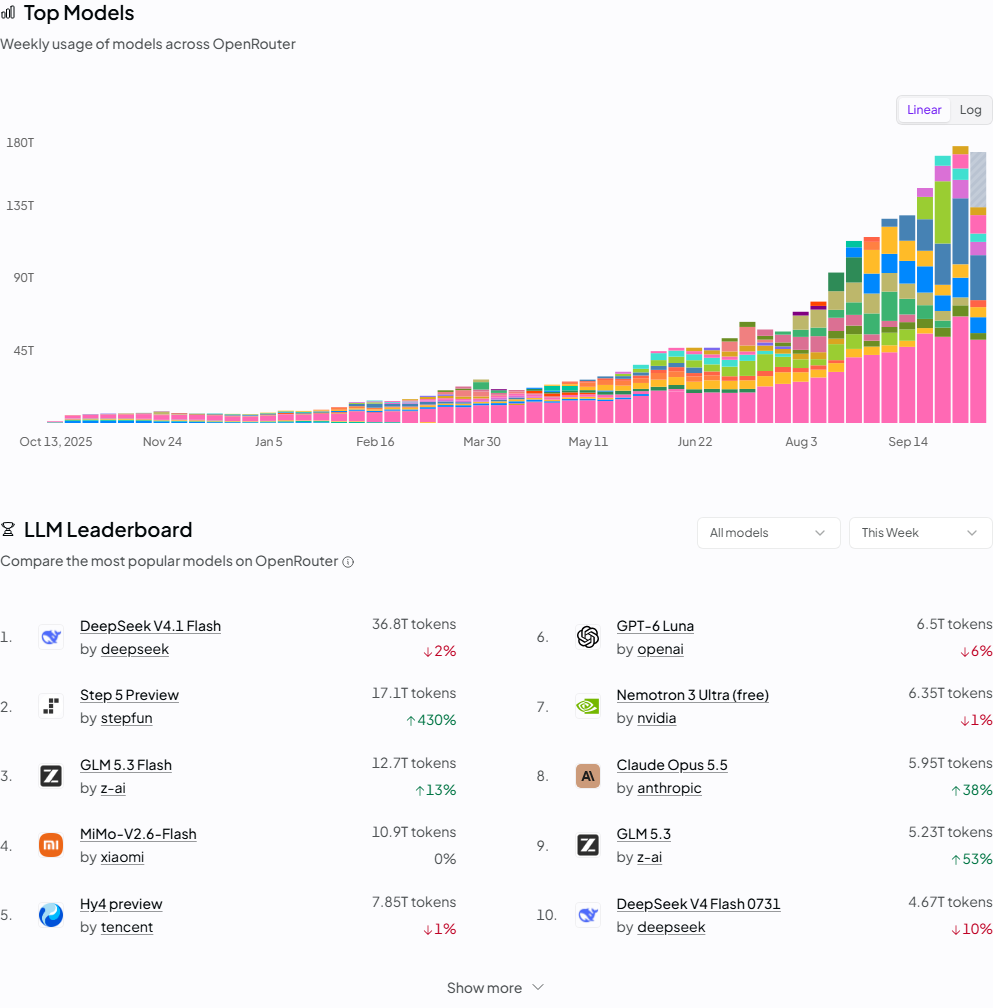
OpenRouter Top Models与LLM Leaderboard(10月17日重新获取,This Week口径)
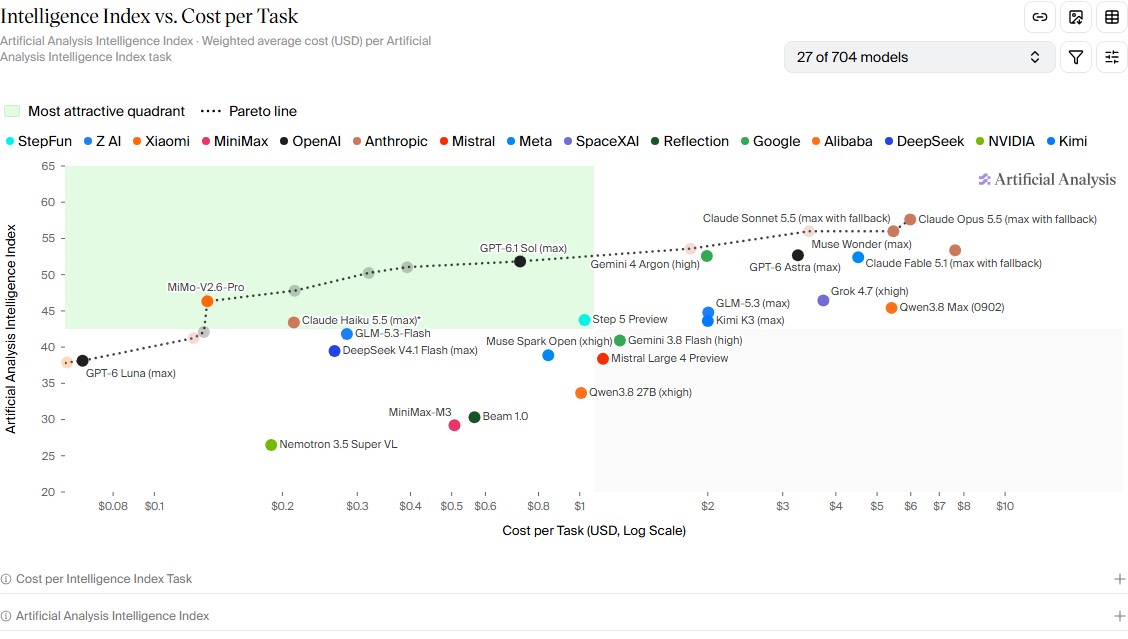
模型智能度与单位任务成本(Artificial Analysis,10月17日重新获取)
二、AI硬件:台积电业绩超预期,ASML营收略低于预期,ASIC及光互联持续升级
台积电业绩超预期,上调全年增长指引
10月15日,台积电披露三季度营收1.49424万亿新台币、净利润7,630.6亿新台币,分别同比增长50.9%和68.7%;美元营收467.2亿美元,同比增长41.2%、环比增长16.2%。营收及利润均超预期,毛利率66.4%,营业利润率58.7%。
公司将全年美元营收增速指引上调至44%,维持600亿—640亿美元资本开支。四季度营收指引523亿—543亿美元,毛利率65%—67%;营收中值533亿美元,较三季度增长约14.1%。增长指引上调、资本开支区间维持,体现收入预期与投资计划的不同变化。
三季度2nm、3nm、5nm、7nm分别占晶圆营收8%、33%、28%和10%,7nm及更先进制程合计79%。公司将四季度需求与先进制程、2nm爬坡联系起来;上述占比是制程口径,不能直接作为AI业务收入占比。
ASML营收略低于预期,盈利及指引较强
10月14日,ASML公布三季度净销售额116.62亿欧元,较二季度增长约25.0%,但略低于市场预期;盈利及四季度指引则超预期。毛利率由二季度54.0%升至57.5%,新光刻系统销量由86台增至113台,装机基础管理业务销售额由27.62亿增至32.89亿欧元,设备交付与服务升级共同贡献收入。
公司给出四季度销售额142亿—152亿欧元、毛利率约57%的指引,全年销售额指引440亿—450亿欧元。管理层认为,按现有计划,2027、2028年供给仍不能完全满足客户需求,正在研究进一步扩容;部分客户已表达讨论2029年乃至2030年订单的意向。远期需求表述与已经签署的订单仍需区分。
台积电和ASML本周财报显示,硬件需求仍在兑现,但市场比较的不只是同比增长:台积电上调全年增长指引,ASML则呈现当季营收略低于预期、盈利与后续指引较强的组合,不能将两者简单概括为全面超预期或全面低于预期。
自研ASIC与光互联规格继续升级
微软发布自研AI芯片Maia 300,计划于2027年大规模部署。云厂商继续把自研ASIC纳入算力基础设施,芯片发布与规模部署之间仍有时间差;其对GPU采购结构的影响,需要结合实际部署规模和工作负载观察。
英伟达与思科推出支持单通道400G的USFP光模块新规格,推动AI互联向更高带宽演进。单通道速率提升对应光互联技术升级,不能直接等同于已实现的整机端口带宽或光模块出货规模。ASIC与光互联两项变化,分别对应计算和数据传输环节的升级。
GPU云租赁:B200反弹、H100小幅回落
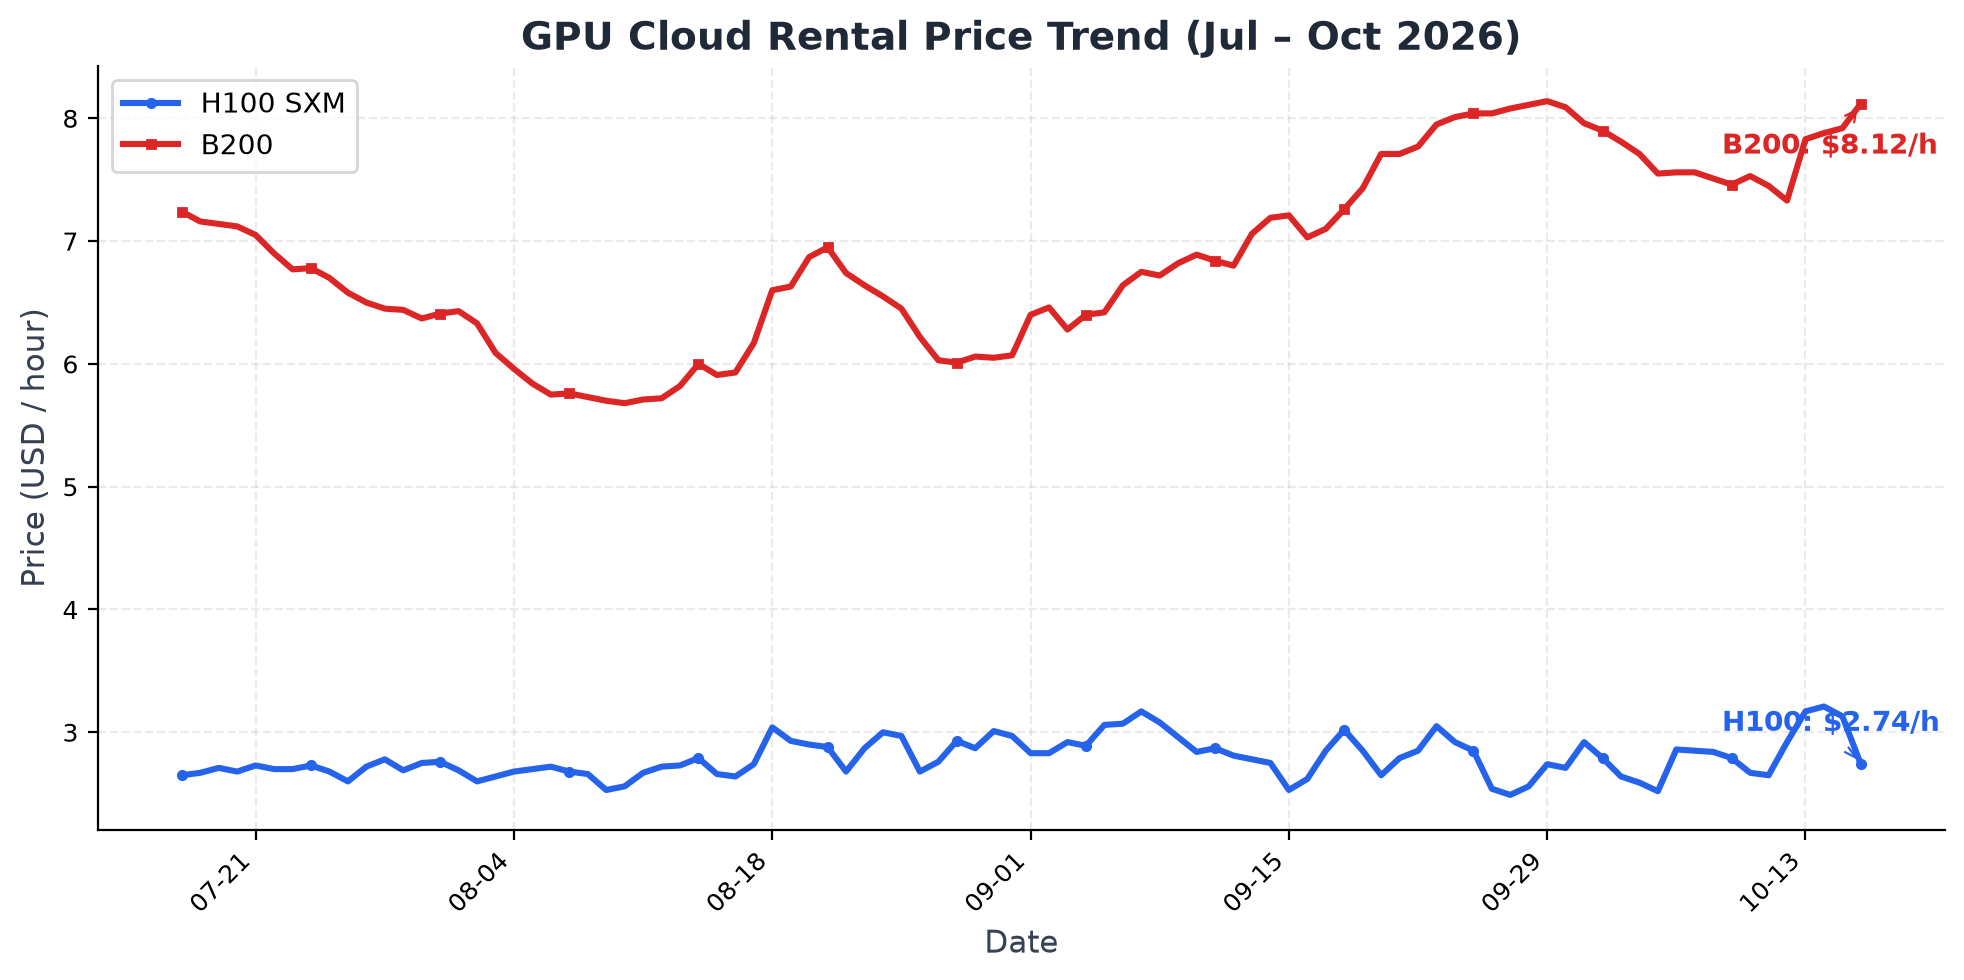
H100 SXM与B200云租赁价格走势(Ornn原始日度指数,7月17日—10月16日)
截至10月16日,H100 SXM为2.74美元/小时,较10月9日的2.79美元下降1.8%;B200为8.12美元/小时,较7.46美元上涨8.8%,两者价格比约2.96倍。B200由10月12日7.33美元回升至10月16日8.12美元。
本次从Ornn直接获取近三个月日度序列,指数为成交加权并作极值处理的租赁价格,不等同于所有云厂商公开报价的平均值。
存储价格:DRAM上行、NAND微降
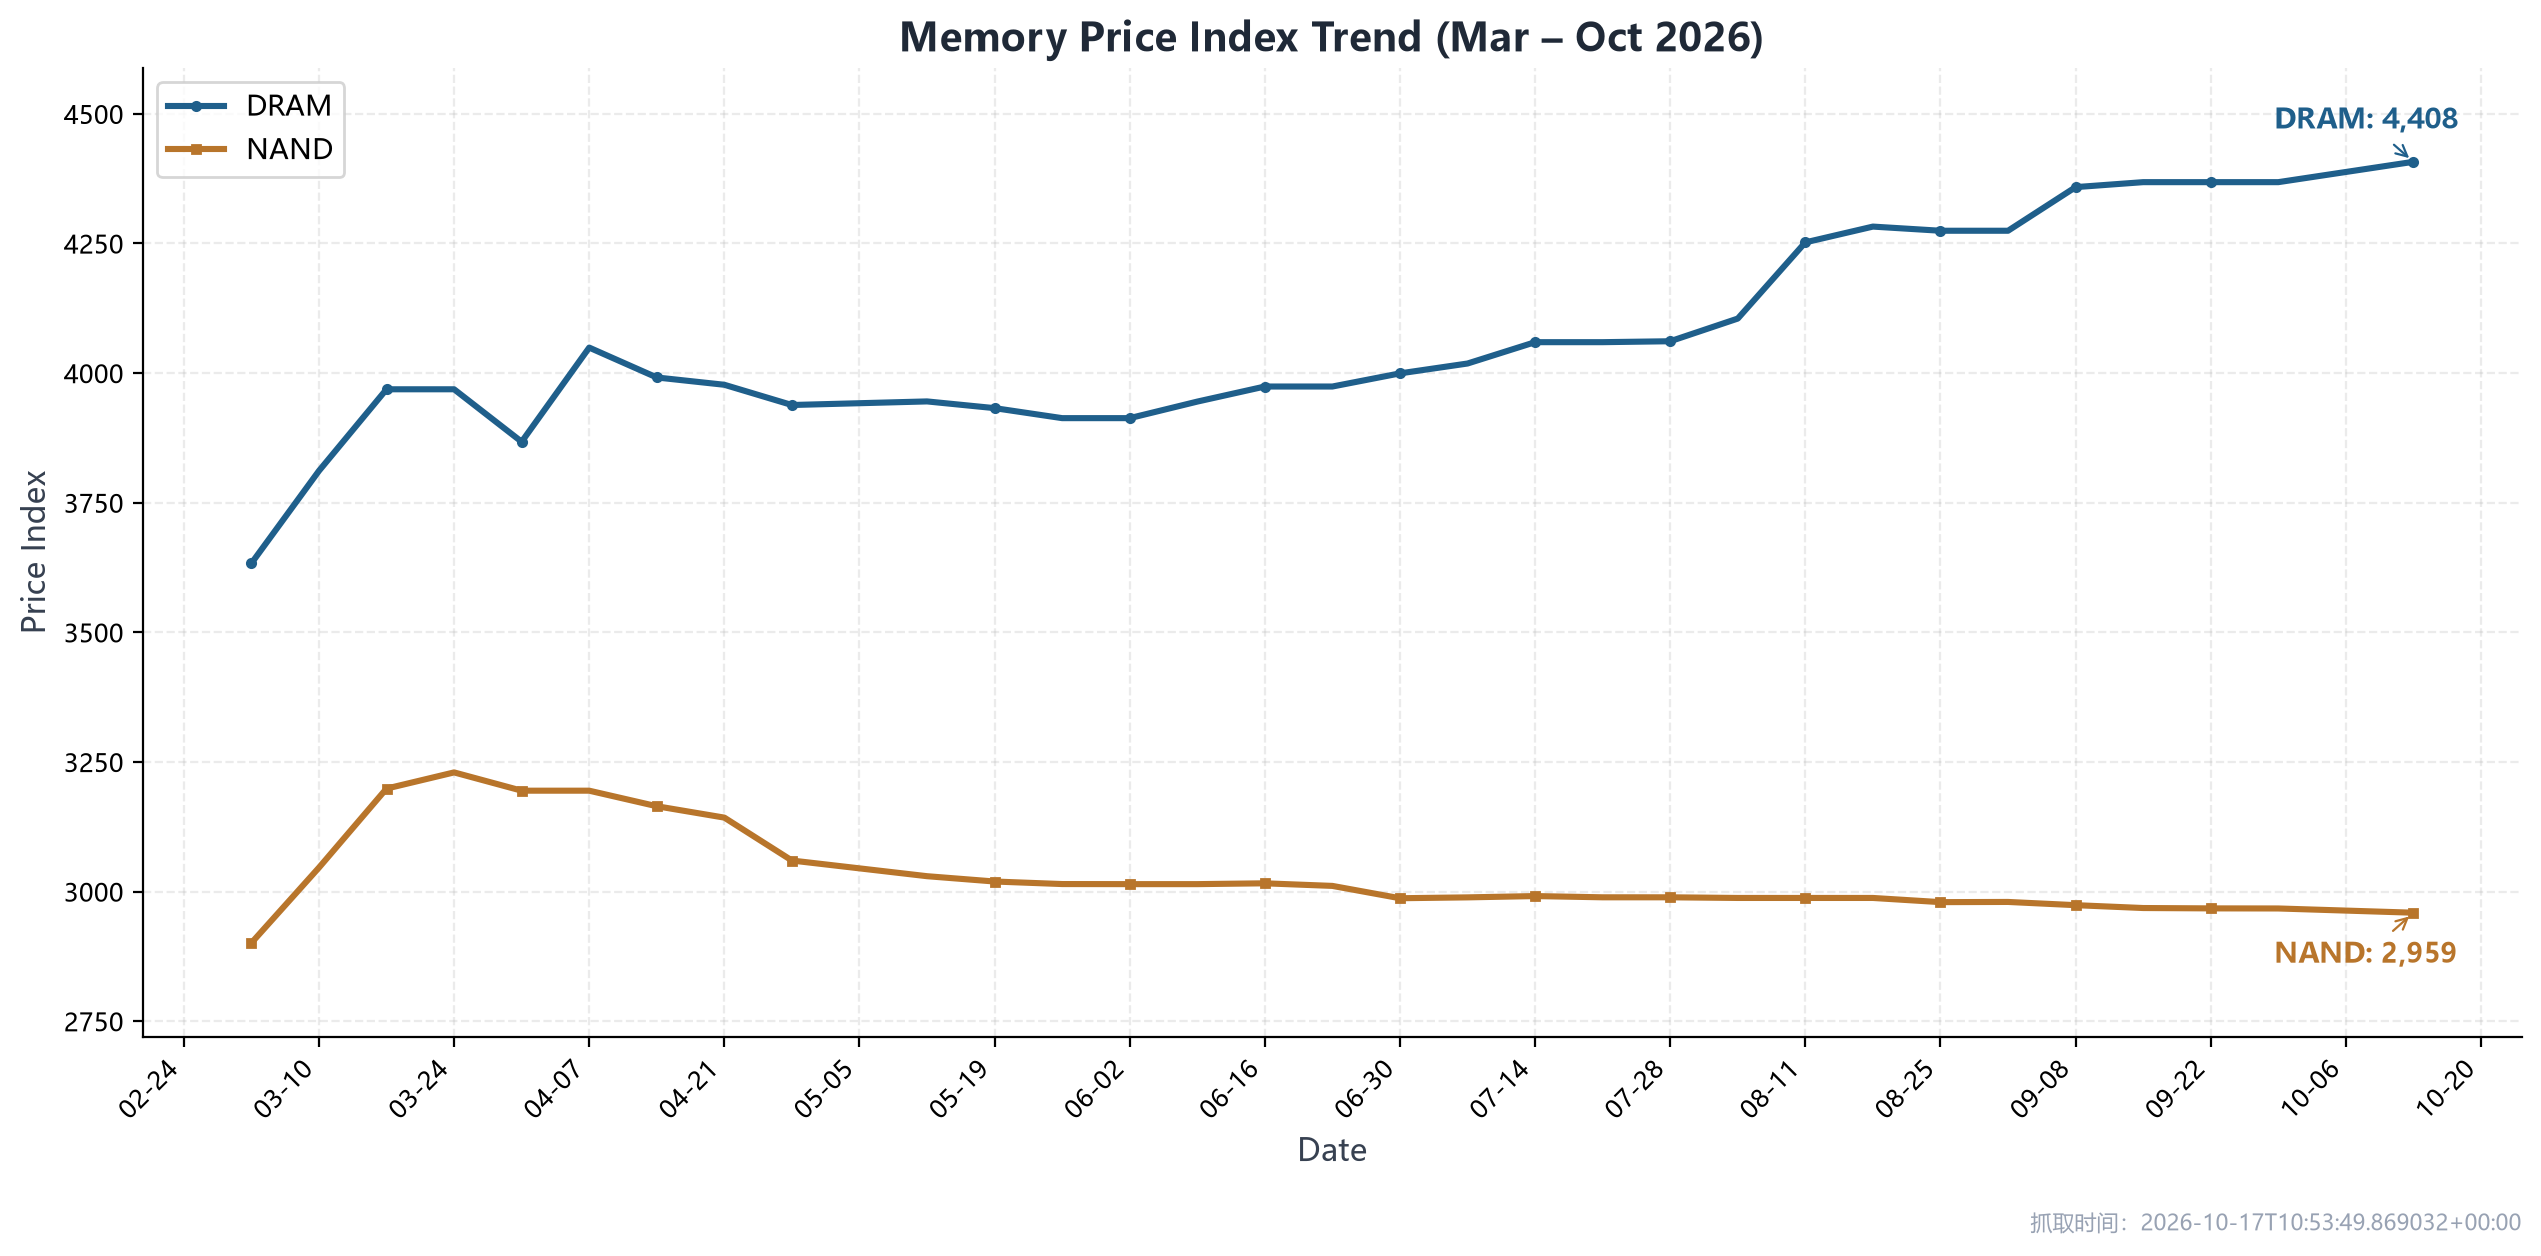
DRAM与NAND价格指数(MemoryMarket原始网页序列,3月3日—10月13日)
MemoryMarket最新有效观测为10月13日:DRAM指数4,407.53,较上一有效观测9月29日的4,368.28上涨0.90%;NAND指数2,959.28,较2,967.45下降0.28%。
三、电力与新能源:长期供电与产品寿命并进
AIDC供电:AEP为Google建设702MW燃料电池设施
10月14日,AEP宣布计划投资约40亿美元,在怀俄明州夏延附近建设702MW燃料电池发电设施,采用Bloom Energy技术。项目公司Cheyenne Fuel Cell LLC由AEP持股约92%,Basalt旗下基金持股近8%,与Google签订20年购电协议;计划2026年动工、2028年底全面投运。
40亿美元是AEP计划投入的项目金额,不能等同于Bloom设备订单额。项目拟引入碳捕集,相关减排效果仍取决于后续建设与运行。与模型侧融资相比,该项目把长期付款方、发电设施和供电期限放在同一合同框架中,但尚未形成已投运的702MW供给。
算电协同:绿色算力与电源建设同步安排
10月16日,习近平在乌兰察布考察“东数西算”枢纽节点建设及绿色算力产业。新华社报道,截至2026年8月,当地已签约算力中心项目109个,算力规模19万P,智算占比超过90%;签约项目数量不等于全部建成或上架数量。
电力专题材料列出的张家口绿电直连、大唐中卫绿电供应等项目,反映算力设施开始同时安排电源、输配电与冷却资源。规划电源规模和年供电能力,最终仍需通过项目实际投运、机柜上架和用电负荷转化为消纳。
风电:设计寿命与运行可靠性成为新品重点
10月14—16日,CWP2026在北京举行。三一重能发布25年设计寿命风机方案,将原有20年设计期限延长五年。企业对典型项目测算,运营期发电利润总额可提升56%—58%,度电成本下降6%—7%,项目内部收益率提高约0.8个百分点;这些是企业模型测算,实际结果取决于风资源、电价、可利用率和运维支出。
按所提供展会材料,金风科技展示GWH204-Ultra机组及GoldFusion+风储一体方案,中船科技展示适应高湍流复杂场址的H204-10MW陆上机组。产品宣传从容量参数延伸到寿命、部件测试和系统协同,但设计寿命增加并不自动等于客户可获得相同幅度的利润增量。
材料所述《北京倡议》提出2030年风电累计装机13亿千瓦、2035年不少于20亿千瓦等行业愿景。本期按行业倡议表述,不将其当作已经下达的国家约束性装机目标。
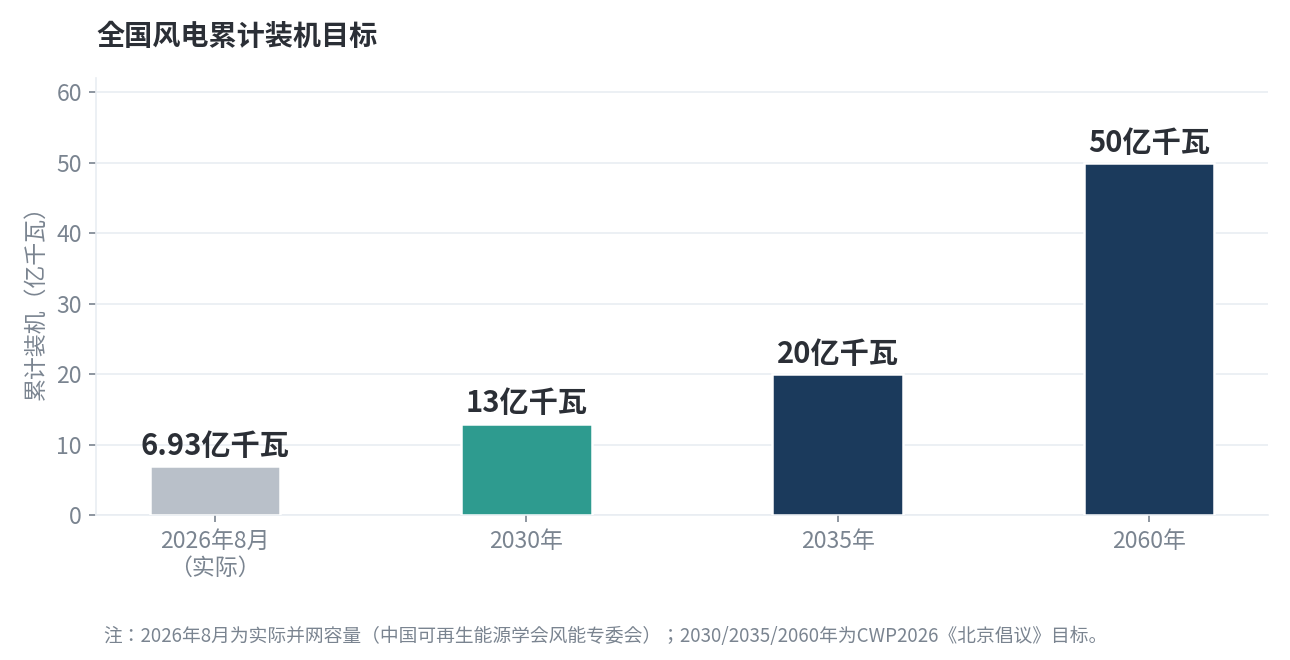
风电累计装机与行业倡议目标(远期柱为CWP2026行业倡议)
储能:2.98GWh集采公布中标结果
10月14日,中核集团2026—2028年度磷酸铁锂储能系统一级集采公布中标结果,阳光电源、宁德时代、中天储能、中车株洲所、科华数能五家企业入选。采购总容量2.98GWh,此前候选人报价区间为0.4995—0.5329元/Wh,包含2小时及4小时方案。
中关村储能产业技术联盟披露,该集采有效期两年,具体项目落实后再根据技术需求签署合同。因此,2.98GWh属于集采容量,不能全部作为本周新签可确认收入;报价区间也不代表所有储能项目的统一成交价。
燃机、光伏及核能
电力专题材料援引摩根大通8月研究称,2026年二季度全球燃机新增订单约38GW,同比增长71%,上半年约67GW。该统计对应上半年订单而非本周新增订单,为数据中心供电扩张提供较早的设备需求背景。
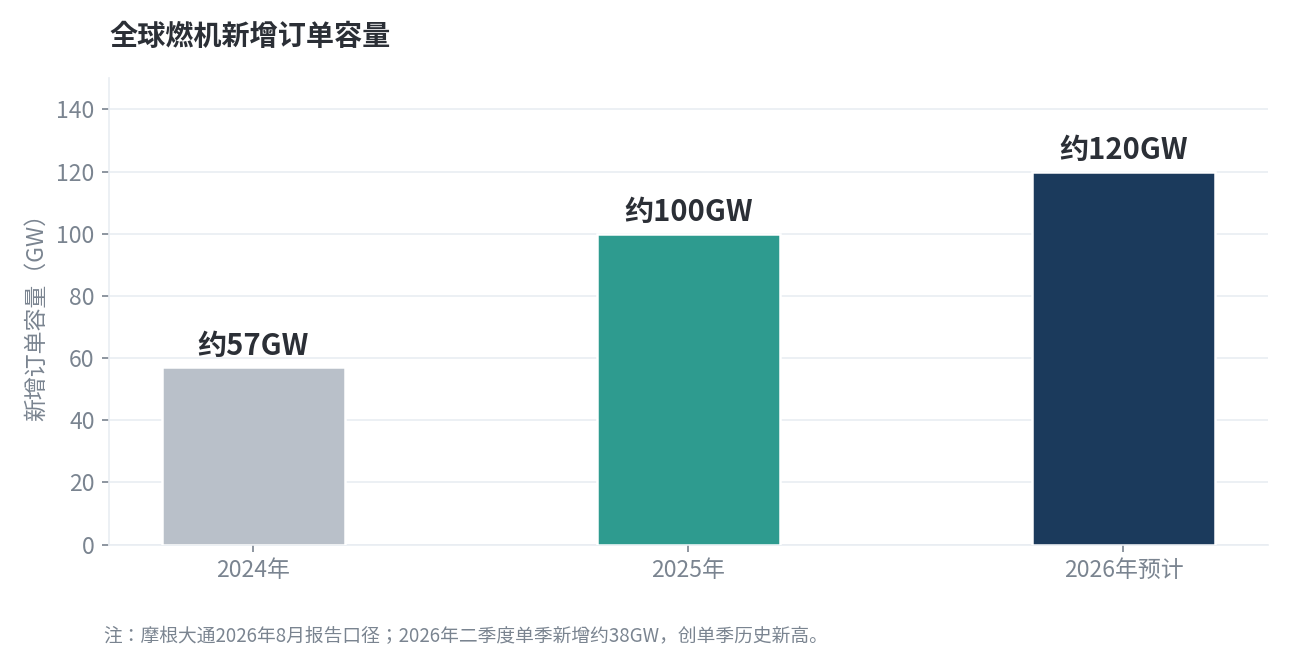
全球燃机新增订单容量(2026年为摩根大通8月报告预测)
光伏部分,材料援引硅业分会数据称9月国内多晶硅产量12.04万吨、环比增加10.7%,10月产量预计约10.5万吨;10月数字属于预估,不能当作已完成减产。核能部分,材料记录中国广核10月13日运营公告:前三季度核电机组发电量1,896.98亿千瓦时,同比增长3.76%。
四、财报分析:超预期比例高、超预期幅度偏低
FactSet 10月16日更新显示,标普500已有9%的公司披露三季度结果,其中84%的公司EPS超预期,高于五年、十年平均比例;但整体盈利超出预期的幅度只有2.6%。营收超预期公司占67%,整体营收高于预期1.1%。
| 指标 |
本期读数 |
| 三季度混合盈利同比增速 |
29.0% |
| 三季度混合营收同比增速 |
12.6% |
| 未来12个月市盈率 |
19.0倍 |
盈利混合增速包含已披露结果和未披露公司的预测,不能与只统计已披露公司的实际增速混用。当前呈现的是超预期覆盖面较广、超出幅度偏低,而非所有公司同步上修。早期样本仅覆盖约9%的公司,仍会随后续披露变化。
财报与AI信用市场观察也不应混在同一口径:上市公司季度利润反映当期经营,未上市模型公司的ARR属于收入运行率,债券利差则反映未来偿付风险及流动性补偿。硬件利润兑现与客户融资担忧可以同时存在。
标普500价格、盈利预期与估值曲线
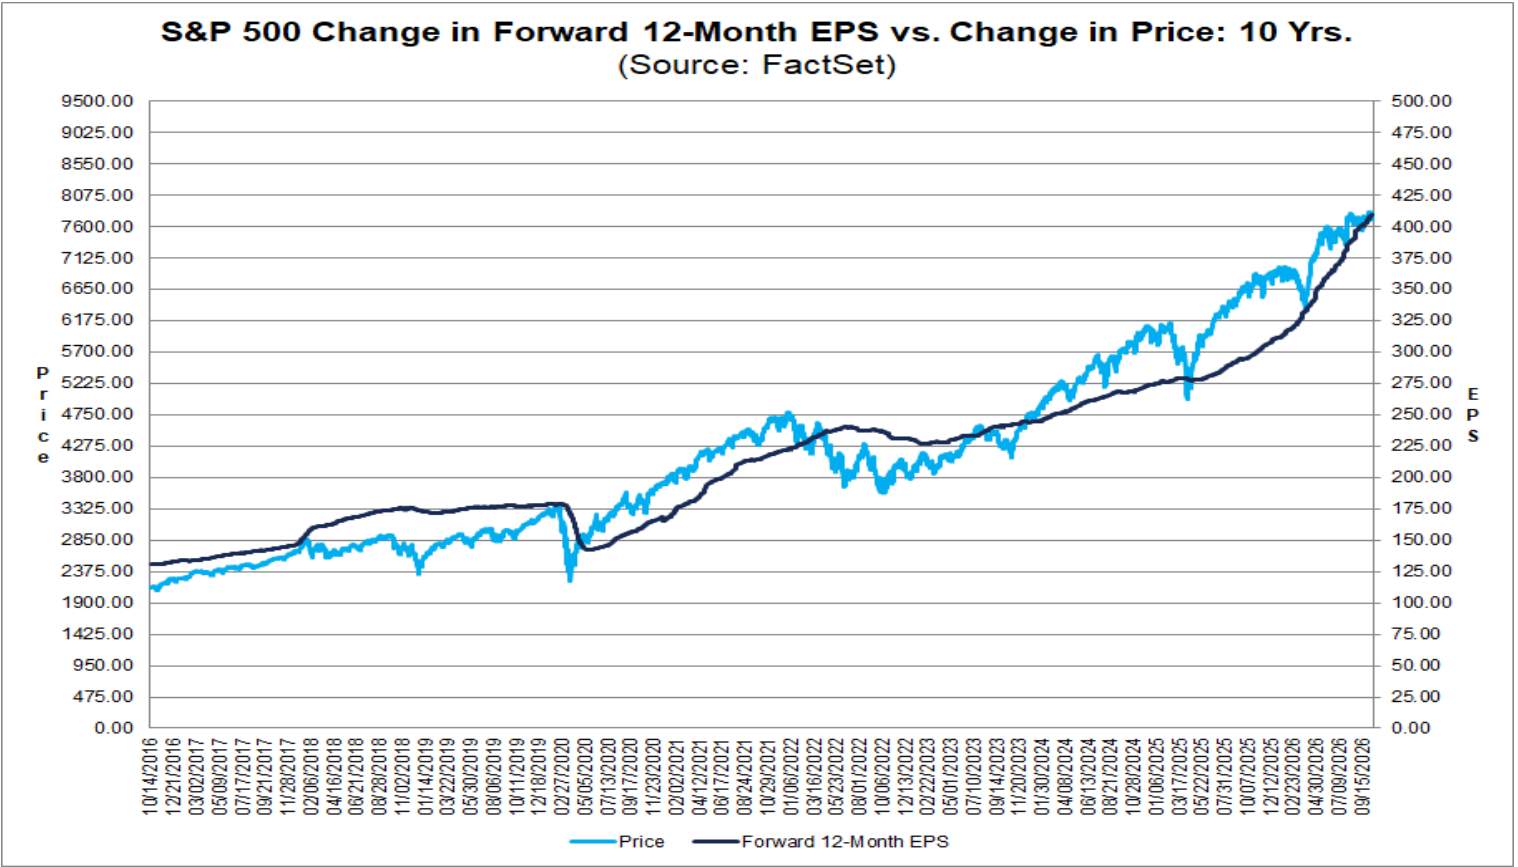
标普500价格与未来12个月EPS十年曲线
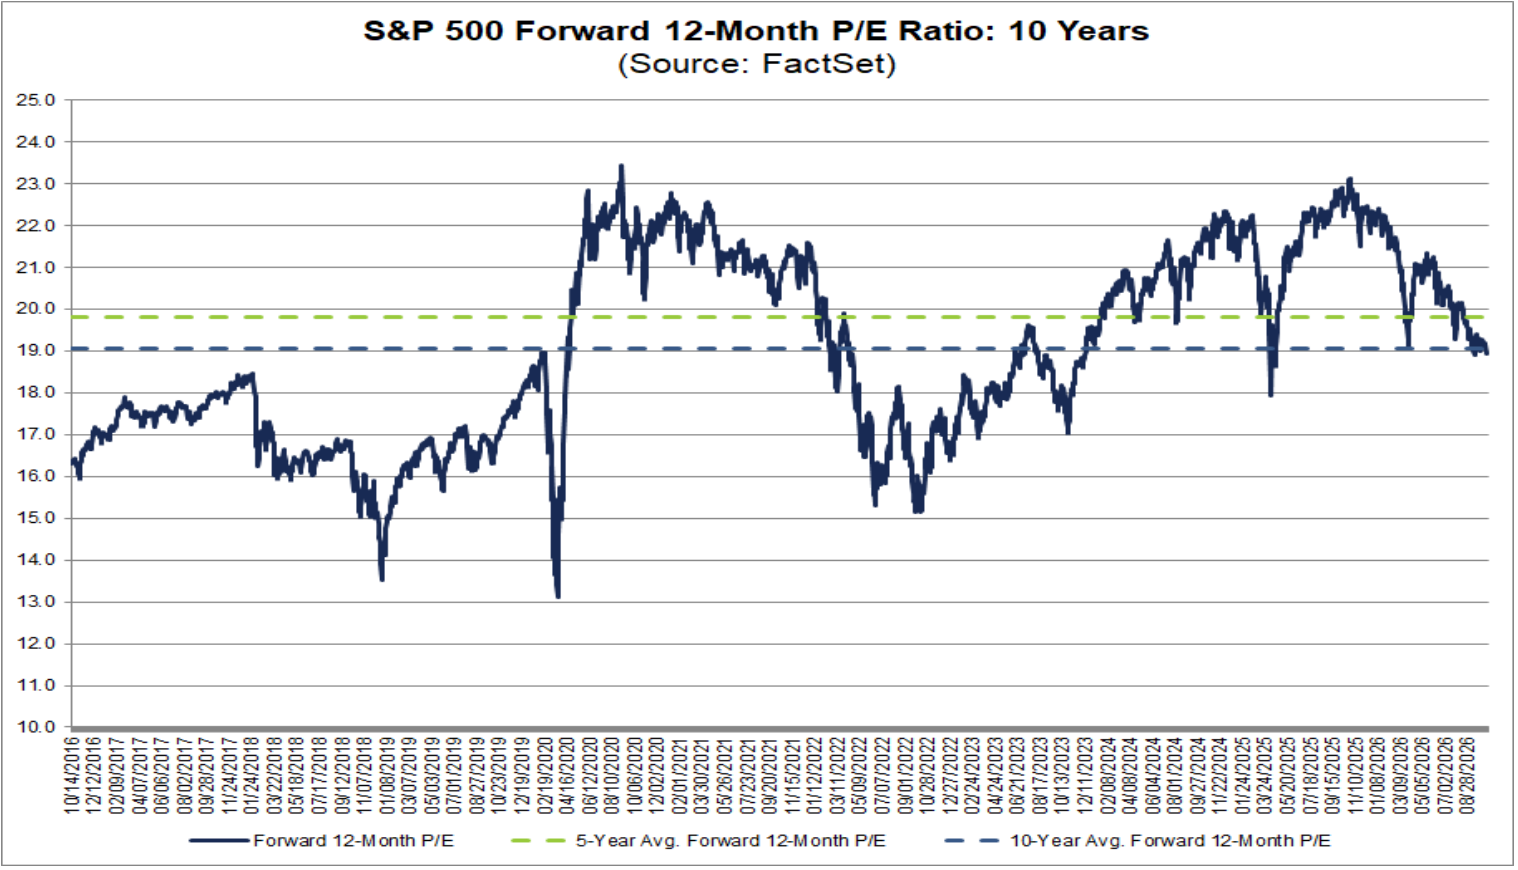
标普500未来12个月市盈率十年曲线
五、下周日历
10月21日(周三):盘后TSLA、LRCX、IBM
10月22日(周四):盘后BE
| 周一 10.19 |
周二 10.20 |
周三 10.21 |
周四 10.22 |
周五 10.23 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
|
|
|
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
TSLA(汽车毛利率、储能及资本开支)
LRCX(设备需求及指引)
IBM(软件增长及AI商业化) |
BE(交付、毛利率及指引) |
|
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
|
美国9月新屋开工、建筑许可
08:30 ET |
|
|
|