本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型:Agent进入持续执行阶段。 Google于10月8日发布 Gemini agent,新增独立身份、组织权限、沙箱与预算治理等能力,企业级Agent从“对话助手”进一步向“持续执行任务的数字员工”演进。海外主要厂商当前已基本形成个人Agent、企业常驻Agent、Coding Agent及办公Agent等产品矩阵,竞争重心正从模型能力转向入口、权限体系、工作流覆盖与执行稳定性。
2️⃣ AI硬件:光通信景气能见度继续拉长。 台积电9月营收同比增长54.6%,AI硬件需求维持高景气;GlobalFoundries新增美国硅中介层供给布局,先进封装产能继续向美国本土化扩展。Lumentum CEO表示部分光通信产品产能已售罄至2029年初,叠加联亚、华星光等厂商9月营收高增长,显示高速光互联仍是AI算力链中供给最紧的环节之一。
3️⃣ 电力与新能源:AI数据中心电力紧缺。 Bloomberg报道称,Oracle为保障AI数据中心按期上线,甚至采用卡车运输天然气作为临时供能方案,反映电力与燃气基础设施正成为算力扩张的新约束。与此同时,Bloom Energy为台湾群光总部项目提供燃料电池系统,青海大型光伏项目并网、风电新增装机数据维持高位,AI负荷增长与新能源供给扩张两条主线继续交汇。
4️⃣ 商业航天:SpaceX补入800MHz低频资源。 Grain于10月8日签署向SpaceX出售全国800MHz频谱组合的确定性协议,拟转让其所持相关组合的100%,支持Starlink Mobile的星地连接与卫星直连终端服务。交易尚待FCC批准及交割,卖方未披露交易金额。
5️⃣ 财报分析:三季度盈利增速预期上修。 FactSet 10月9日报告显示,标普500三季度盈利和营收同比增速预期分别为29.6%和12.4%;19家已披露公司中16家EPS超预期、14家营收超预期。未来12个月市盈率为19.1倍,低于5年均值19.8倍,与10年均值持平。
6️⃣ 下周日历:半导体与通胀数据集中披露。 10月14日BAC、MS、ASML财报盘前披露,10月15日TSM财报盘前披露。宏观方面关注10月14日美国9月CPI与美联储褐皮书、10月15日PPI与零售销售、10月16日进出口价格指数。
一、AI大模型:Agent进入持续执行阶段
Gemini新增持续执行与企业治理
10月8日,Google在Gemini at Work发布Gemini agent,将问答、知识工作、内容生成和代码执行整合到一个Agent及API中,支持安排任务、响应事件,以及跨小时、跨天持续执行。Agent与底层模型分离,可在Gemini系列和Anthropic Claude之间分配任务。
每个Agent拥有独立身份、持久存储与细粒度权限,操作写入独立审计记录;代码在Agent Sandbox执行,网络经Agent Gateway处理,项目可设硬性支出上限。Google披露近90%的Fortune 100公司使用Gemini Enterprise。
主要厂商Agent产品对比
| 产品/厂商 |
定位 |
执行形态 |
下载/用户数 |
核心优势与功能 |
| Gemini agent/Google |
企业持续工作Agent |
云端常驻;事件触发、任务调度;Agent及API入口 |
未单列;10月8日披露近90% Fortune 100使用Gemini Enterprise(平台口径) |
独立身份与审计;沙箱、网络策略和预算统一治理;支持Gemini与Claude |
| dots/OpenAI |
个人及组织专属Agent |
自有云电脑、浏览器和连接应用;跨渠道保留上下文 |
9月29日发布,未单列用户数 |
后台主动研究;持续记忆;可连接用户设备;组织可配置专职dots |
| Codex/OpenAI |
软件开发及知识工作执行 |
桌面、CLI、IDE与云端任务;支持并行工作 |
8月21日团队披露活跃用户超过2,000万,未注明日活/周活;6月2日官方口径为周活超过500万 |
读写文件、运行代码与工具;研究、表格和报告制作;开源执行框架可集成 |
| Claude Code/Anthropic |
开发者编程Agent |
终端、IDE和桌面;调用命令、编辑文件、执行测试 |
未单列绝对人数;2月12日披露周活较1月1日翻倍 |
代码库操作;MCP工具接入与Skills;工程任务执行 |
| Claude Cowork/Anthropic |
非开发者知识工作Agent |
桌面工作区;网页、移动端可交接云端任务 |
未单列用户数 |
跨文件及连接应用完成研究、文档、表格等交付;复用Code执行能力 |
| Muse/Meta |
消费者个人事务Agent |
Muse应用、WhatsApp;独立云端Secure VM和浏览器 |
9月8日发布,未单列用户数 |
持续推进长期目标;跨应用执行;Sentinel审查网络操作,敏感动作请求确认 |
| Kimi Agent/Agent Swarm/月之暗面 |
研究、办公与编程协作 |
网页、App、Kimi Code;任务拆解及多Agent协同 |
未单列Agent用户数 |
文档、网站、幻灯片及表格交付;K2.6官方演示上限300个子Agent、4,000个协同步骤 |
| Qwen Code/Qwen-Agent/阿里 |
编程执行及开发者Agent框架 |
开源终端Agent;开发者自行编排模型、工具及记忆 |
未取得独立产品用户数/统一下载口径 |
Qwen Code面向代码任务;Qwen-Agent提供工具调用、MCP和记忆组件,支持自建工作流 |
| MiniMax Agent/MiniMax |
多模态办公及长程任务 |
网页与桌面;Leader Agent协调多角色Agent团队 |
未单列Agent用户数 |
文档、PPT、表格和多媒体生成;异步任务、团队协作及可复用技能 |
| AutoGLM/智谱 |
手机与设备操作Agent |
云手机;开源Phone Use框架、模型与Android适配 |
未单列用户数 |
屏幕理解、点击、滚动及输入;开源示例覆盖50余款中文App,支持私有部署 |
dots和Muse已将独立云电脑纳入个人Agent;Gemini本周新增独立身份、组织权限与成本约束。Claude Cowork、Codex、Kimi和MiniMax将执行范围延伸至文档、表格和研究交付,Qwen-Agent与AutoGLM则提供可自行部署或编排的组件。表中的并行子Agent数量、App覆盖数与活跃用户分别属于执行能力、适配范围和使用规模。
模型调用量
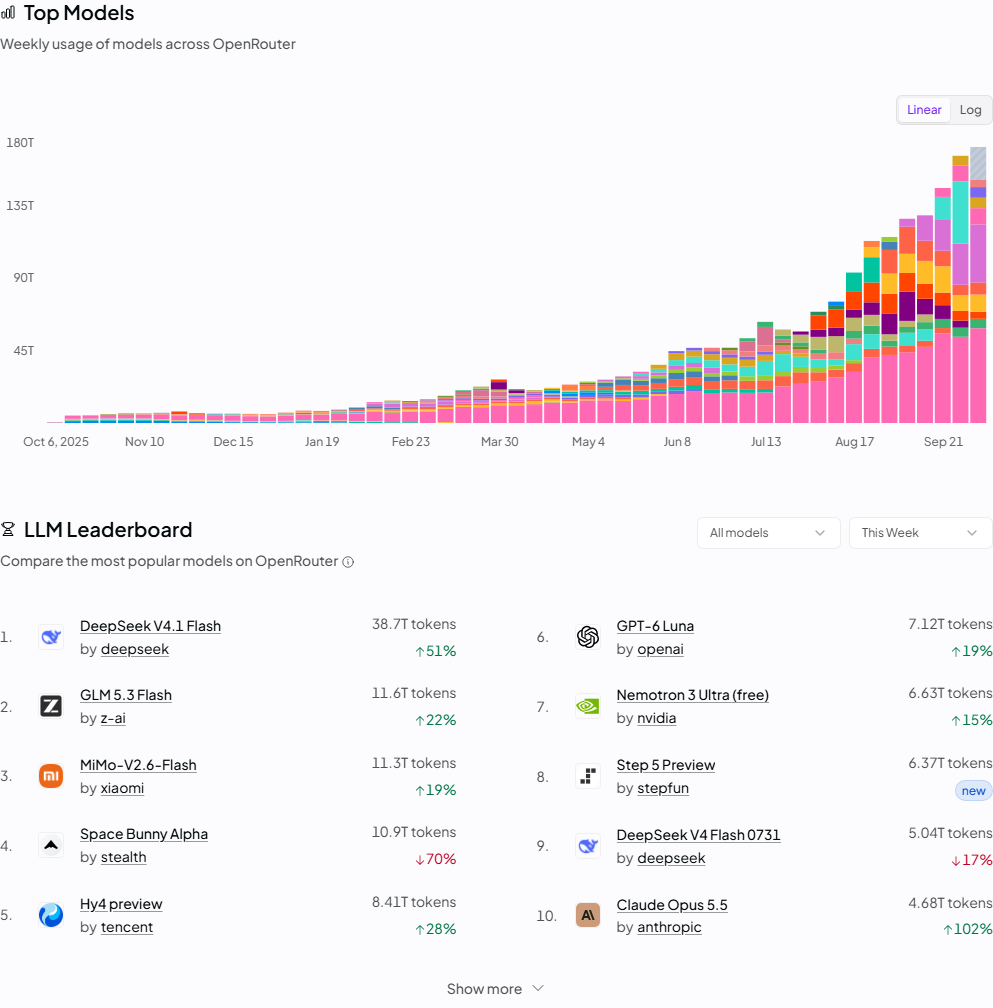
OpenRouter Top Models 与 LLM Leaderboard(数据来源:openrouter.ai;10月11日重新获取,数据截至10月10日)
OpenRouter截至10月10日的最近七天Token调用榜显示,DeepSeek V4.1 Flash以38.7万亿Token居首,较前七天增长51%;GLM 5.3 Flash和MiMo-V2.6-Flash分别为11.6万亿、11.3万亿Token,增长22%和19%。GPT-6 Luna为7.12万亿Token、增长19%;Claude Opus 5.5为4.68万亿Token、增长102%;Step 5 Preview以6.37万亿Token新进入榜单。该榜统计经OpenRouter处理的输入与输出Token,免费模型单独列项,反映平台调用结构。
智能度与单位任务成本
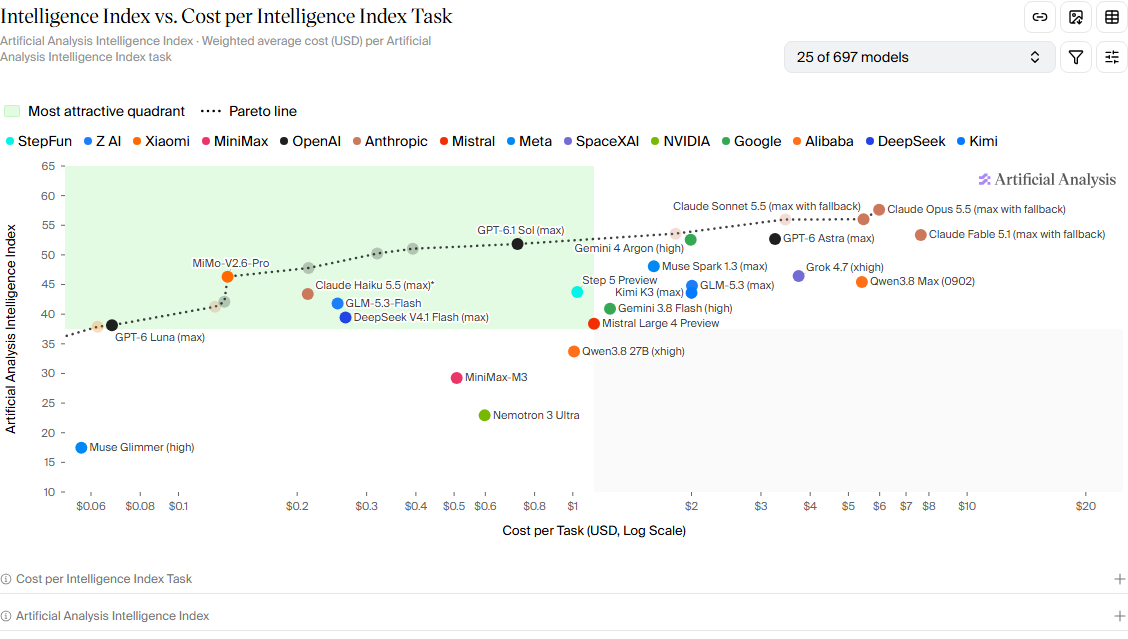
模型智能度与单位任务成本(10月11日重新获取)
Artificial Analysis图呈现模型智能度与单位任务成本的分布。Gemini的多模型执行和Kimi、MiniMax的并行团队均会增加工作流中的调用环节,最终任务成本还包括重复执行和运行环境占用。
二、AI硬件:光通信景气能见度继续拉长
台积电9月营收同比增长54.6%
10月8日,台积电公布9月合并营收约5,118.57亿新台币,同比增长54.6%,环比下降0.6%;1—9月累计营收约3.8987万亿新台币,同比增长41.1%。月度营收延续较快同比增长,但较8月略降。该公告未拆分9月AI产品营收、先进制程占比和封装收入,不能将全部增量归于单一产品。
GF为CoWoS增加美国硅中介层供给
同日,GlobalFoundries宣布与台积电达成20亿美元制造协议,初始期限5年,将在纽约Malta工厂增加用于台积电CoWoS先进封装体系的硅中介层制造能力,预计2028年上半年开始量产爬坡,并为后续扩容建立框架。
硅中介层连接逻辑芯片与高带宽内存,是先进封装中的组成部分;此次协议不能直接等同于美国新增完整CoWoS封装线或新增GPU产能。台积电月度营收反映当期销售,GF协议对应后续供给建设,两者的时间跨度不同。现有公告尚未披露该协议对应的月产量、单位价格及客户分配。
光通信:Lumentum产能与台系9月营收
10月9日,Lumentum CEO Michael Hurlston在东京接受Bloomberg采访称,光通信零部件产能已售罄至2029年初;部分产品在2027年仍无法满足约70%需求,另一些产品到2028年仍有约30%需求无法满足。公司官网已收录该采访。上述比例对应不同产品,不能合并为公司整体供需缺口。
Lumentum提供高速光互连所需的EML激光器、硅光及CPO连续波光源,并布局光路交换机(OCS)和云光模块。公司在OFC 2026展示的1.6T方案分别采用200G EML与硅光引擎外置光源;8月11日财报披露已取得ELS外置激光源模块初始订单,CPO高功率激光器需求增加。最近已披露的2026财年第四季度(截至6月27日)营收10.063亿美元,同比增长109.3%、环比增长24.5%;下一财季营收指引为12.25亿—12.75亿美元。
台系光通信企业9月营收如下,金额统一为亿新台币,增速按公开资讯观测站原披露口径列示:
| 公司 |
9月营收 |
环比 |
同比 |
1—9月累计营收 |
累计同比 |
| 联亚(3081) |
5.405 |
+3.84% |
+190.16% |
36.877 |
+136.33% |
| 华星光(4979) |
5.748 |
+5.29% |
+97.78% |
41.120 |
+27.28% |
| 上诠(3363) |
2.243 |
+9.67% |
+28.37% |
14.107 |
-6.02% |
| 波若威(3163) |
2.423 |
+18.12% |
+27.43% |
19.054 |
+18.88% |
联亚在公告备注中将同比增长归于数据中心产品出货增加;华星光说明去年同期来料短缺导致基数偏低。四家公司9月营收均同比、环比增长,但上诠前九个月累计营收仍同比下降6.02%。这组月度数据为营业收入,尚不包含本期利润、毛利率或单独的CPO收入。
GPU云租赁:H100持平、B200回落
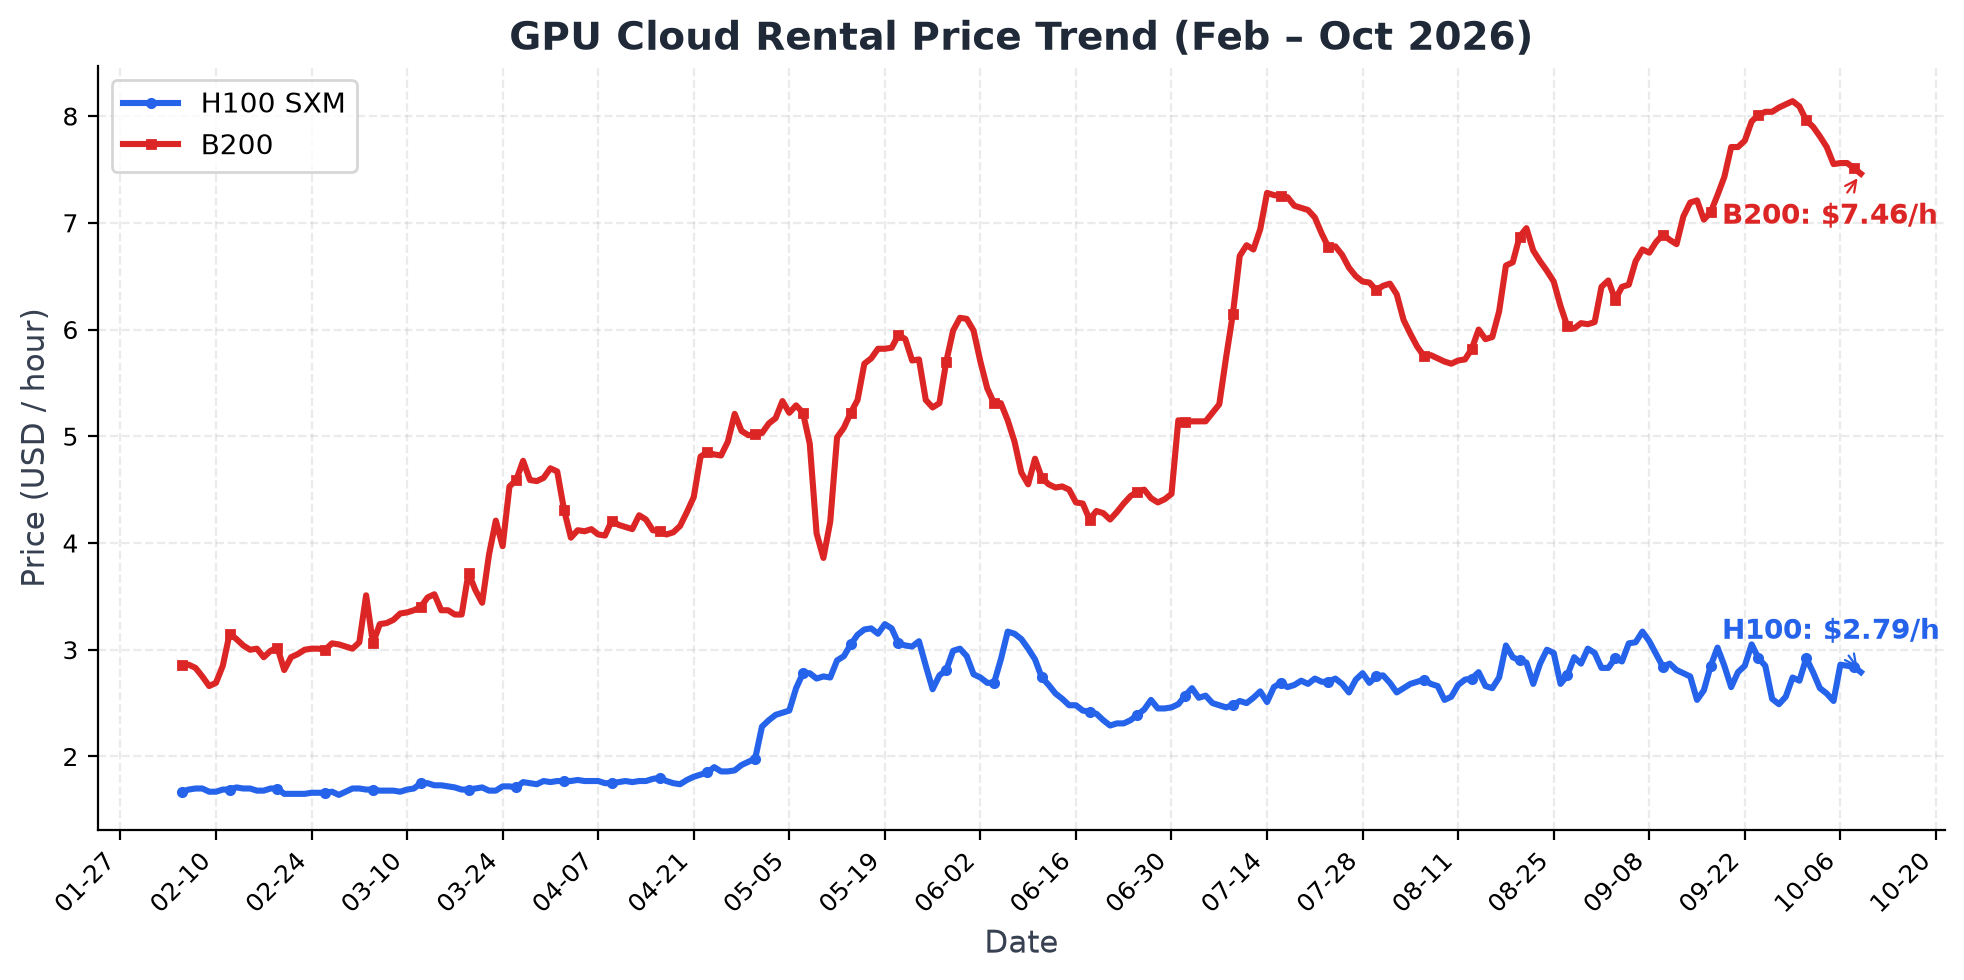
H100 SXM与B200云租赁价格走势(2月5日—10月9日,早期数据接续同源历史归档)
接口最新有效数据截至10月9日:H100 SXM均价为2.79美元/小时,与10月2日持平;B200为7.46美元/小时,较10月2日的7.90美元下降5.6%。B200小时租金约为H100 SXM的2.67倍。10月6—9日,H100由2.86美元降至2.79美元,B200由7.56美元降至7.46美元。
图中H100历史已补至2月5日:6月30日为2.46美元/小时,10月9日较该日上涨13.4%。7月9日前使用第023期保存的同源历史观测,之后使用本次接口返回值;89个H100重叠日期逐点一致,未插值补点。
存储价格
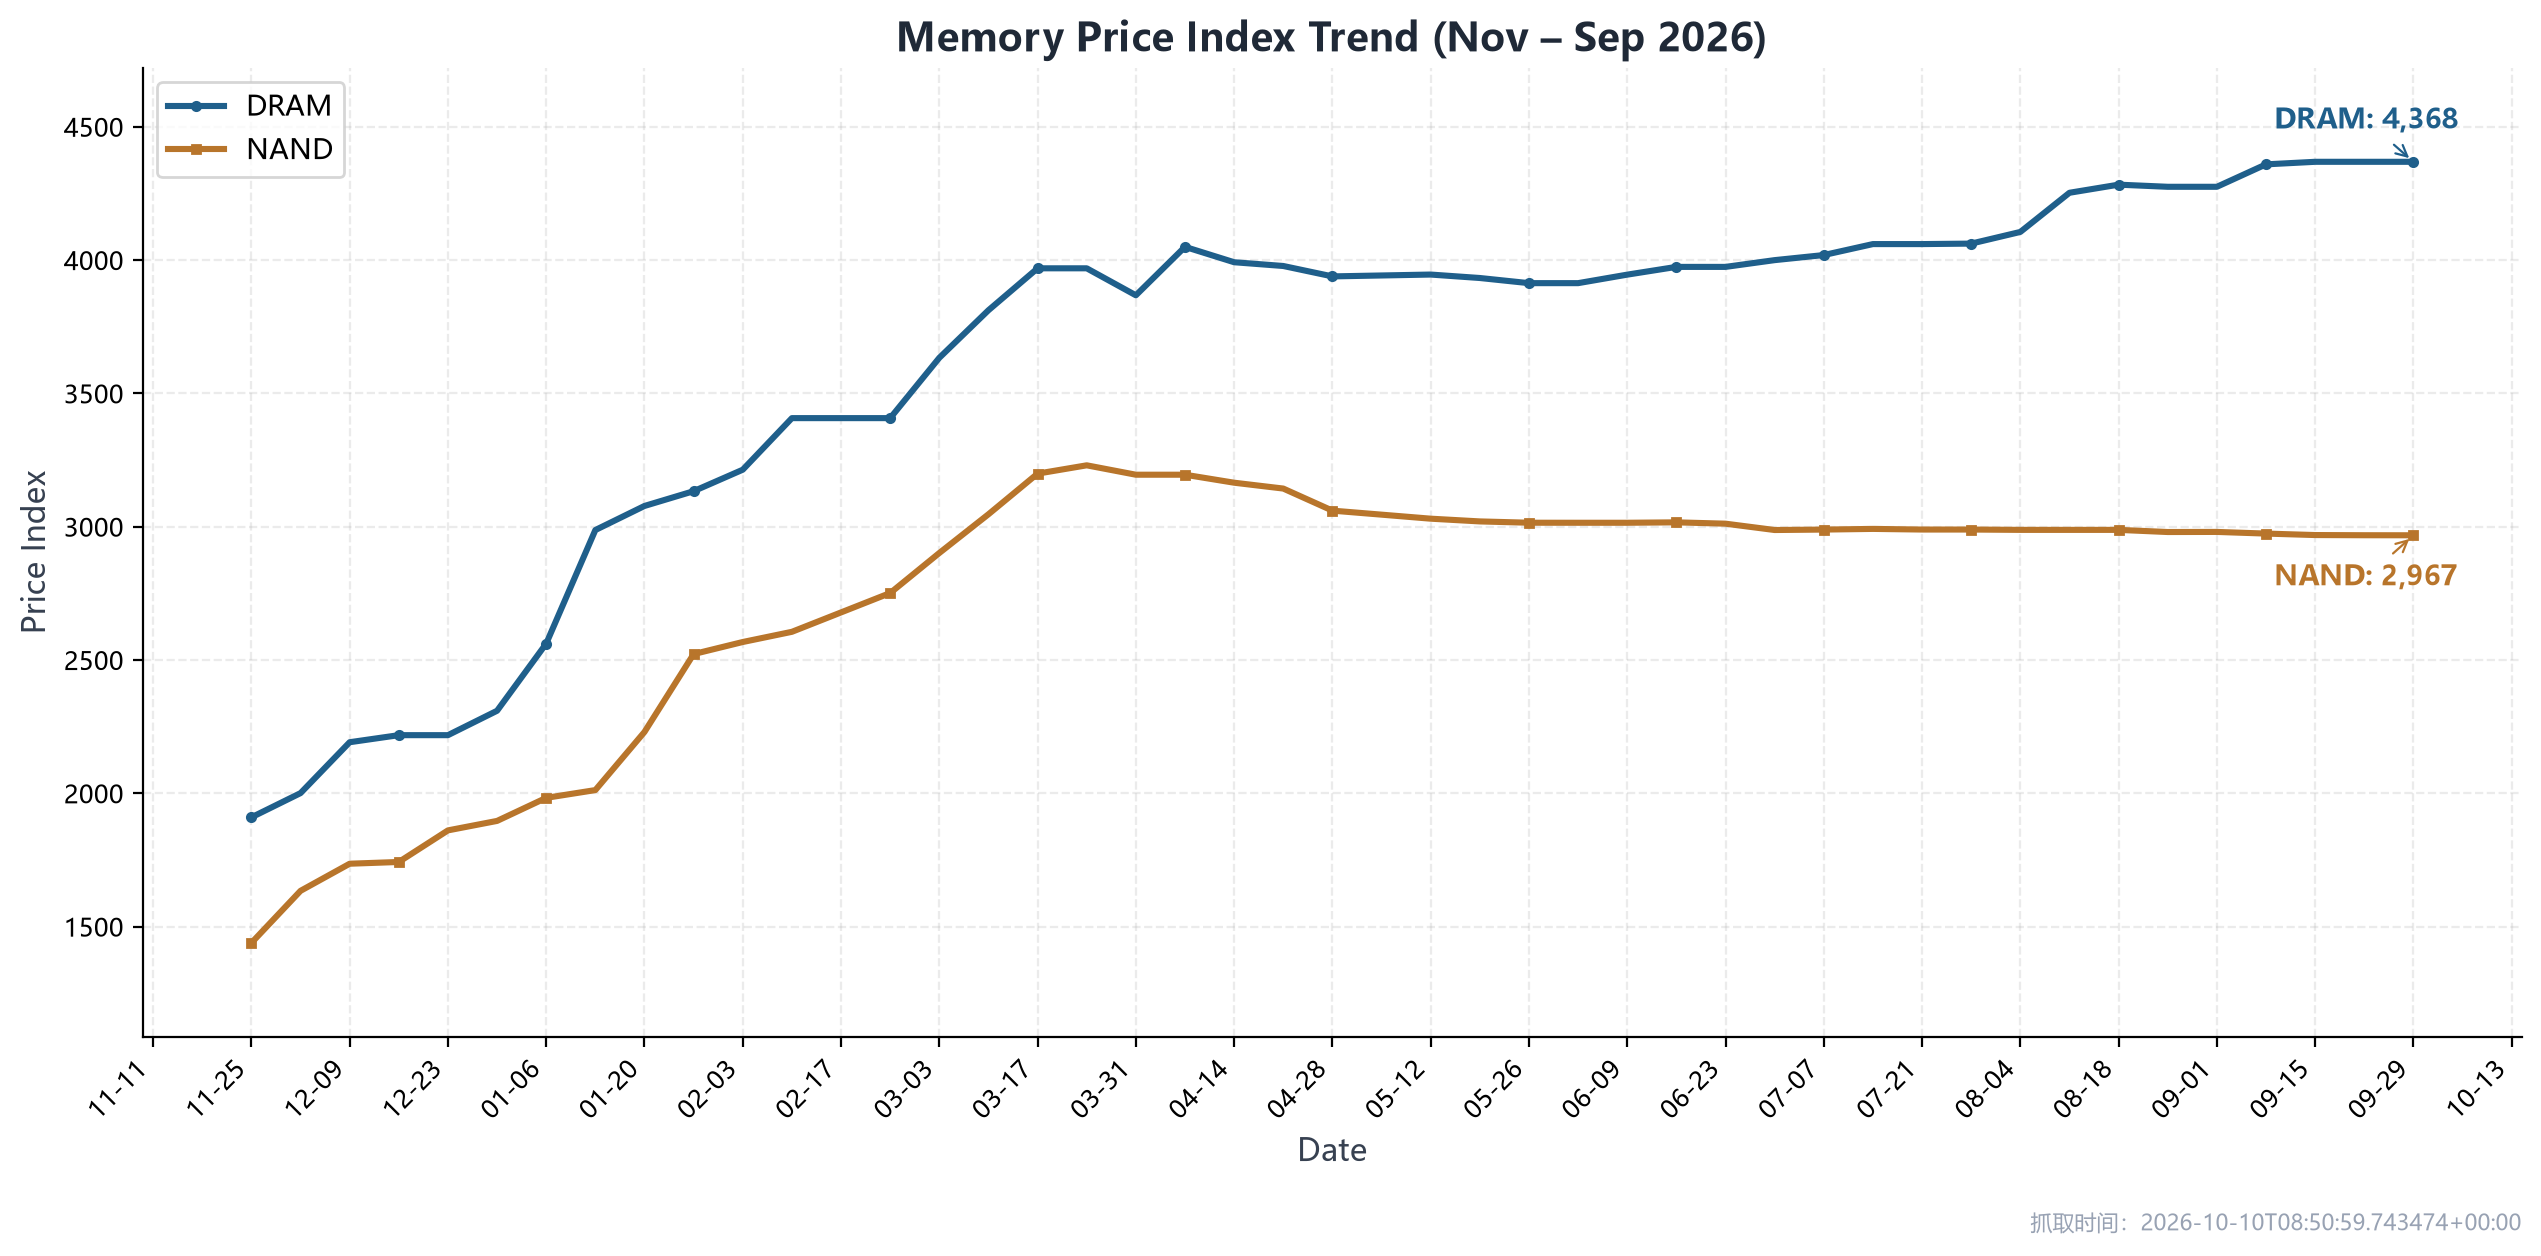
DRAM与NAND价格指数(10月11日重新获取,最新有效观测截至9月29日)
DRAM与NAND历史序列的最新有效日期为9月29日。DRAM指数为4,368.28,较9月22日持平;NAND指数为2,967.45,较9月22日的2,967.62下降0.17点、约0.006%。该历史序列未提供10月新增观测,不据此判断本期存储价格涨跌;综合指数也不能替代HBM或特定企业级SSD的合约价格。
三、电力与新能源:AI数据中心电力紧缺
SOFC与AIDC供电
Bloomberg 10月8日报道,Oracle开始用卡车向AI数据中心运送天然气,以应对管道延期。受此消息及板块整体回调影响,Bloom Energy 10月8日收跌约6.3%至272.82美元,10月9日反弹2.8%至280.50美元。
10月8日,台湾HSI Energy宣布为祥茂光电(AOI台湾)部署Bloom Energy SOFC现场发电系统,计划2027年一季度建成投运。
光伏
节后光伏产业链价格整体持稳。SMM数据显示,硅片、电池片各尺寸报价节后均无调整;10月9日TOPCon-182mm组件主流成交价0.70元/W,与节前持平。
财联社10月10日报道,全国首个百万千瓦级光伏光热项目——青海共和100万千瓦项目并网发电,由90万千瓦光伏电站和10万千瓦熔盐塔式光热电站组成。
风电
10月9日,西藏措美哲古一期80MW风电项目首次并网发电。项目场址平均海拔约5150米,配套16MW/64MWh构网型储能,220kV升压站海拔约5010米,为目前世界海拔最高的风电配套升压站。
新疆托里县135万千瓦风电项目进入并网阶段,计划10月底前全容量投运。
储能
10月9日,甘肃武威凉州区为恒100MW/400MWh独立储能项目(一期)正式转入商业运行,投运当日同步参与电力现货交易与二次调频辅助服务市场。
同日,绍兴镜湖50MW/100MWh独立储能站并网投运;亿纬锂能首个电网侧独立共享储能电站——惠州日盛200MW/400MWh项目并网。
华电-东方电气木垒压缩二氧化碳储能综合能源示范项目并网发电。
四、商业航天:SpaceX补齐800MHz低频资源
全国频谱组合签署转让协议
10月8日,Grain Management宣布与SpaceX签署确定性协议,拟向其出售全国800MHz频谱组合的100%,用于下一代卫星直连终端(D2D)服务,支持Starlink Mobile从地面和太空向用户提供连接。此处800MHz指频段,100%指Grain持有的该频谱组合,并非SpaceX取得全美全部800MHz频谱。
这组资产于2026年8月从T-Mobile转至Grain,交易对价包含现金及Grain持有的600MHz频谱;10月8日的协议则将资产的下一持有方指向SpaceX。Grain称,此次安排承接FCC于7月批准前次收购时设定的竞争性选择程序及D2D部署条件。
低频覆盖纳入星地融合
800MHz为低频资源,通常具有较好的传播与障碍物穿透特性。卖方公告将其用途明确指向Starlink Mobile及卫星直连终端,SpaceX由此在频谱布局中补入全国性低频资源;交易同时涉及地面与卫星连接,业务范围超出单纯增加在轨卫星数量。
截至本期截止日,协议仍待FCC批准及其他惯常交割条件满足,尚不能表述为频谱已完成交割。公告未披露交易金额、具体商用时点及新增网络容量;本期按“补齐低频布局、待批准交割”记录。
五、财报分析:三季度盈利增速预期上修
FactSet 10月9日《Earnings Insight》显示,标普500三季度盈利同比增速预期为29.6%,营收同比增速预期为12.4%;三季度盈利增速预期高于6月30日的26.7%。116家给出三季度EPS指引的公司中,72家为正面、44家为负面,正面占比约62.1%。
截至报告日,已有19家标普500公司披露三季度业绩,其中16家EPS超预期、14家营收超预期,分别占84.2%和73.7%;已披露公司整体盈利较预期高4.9%。样本尚不足指数成分公司的4%,当前超预期比例对后续披露仍较敏感。
FactSet以历史财报季平均上修幅度推演季度最终盈利增速可能超过35%,该结果属于基于历史规律的情景估计。
标普500价格、盈利预期与估值曲线
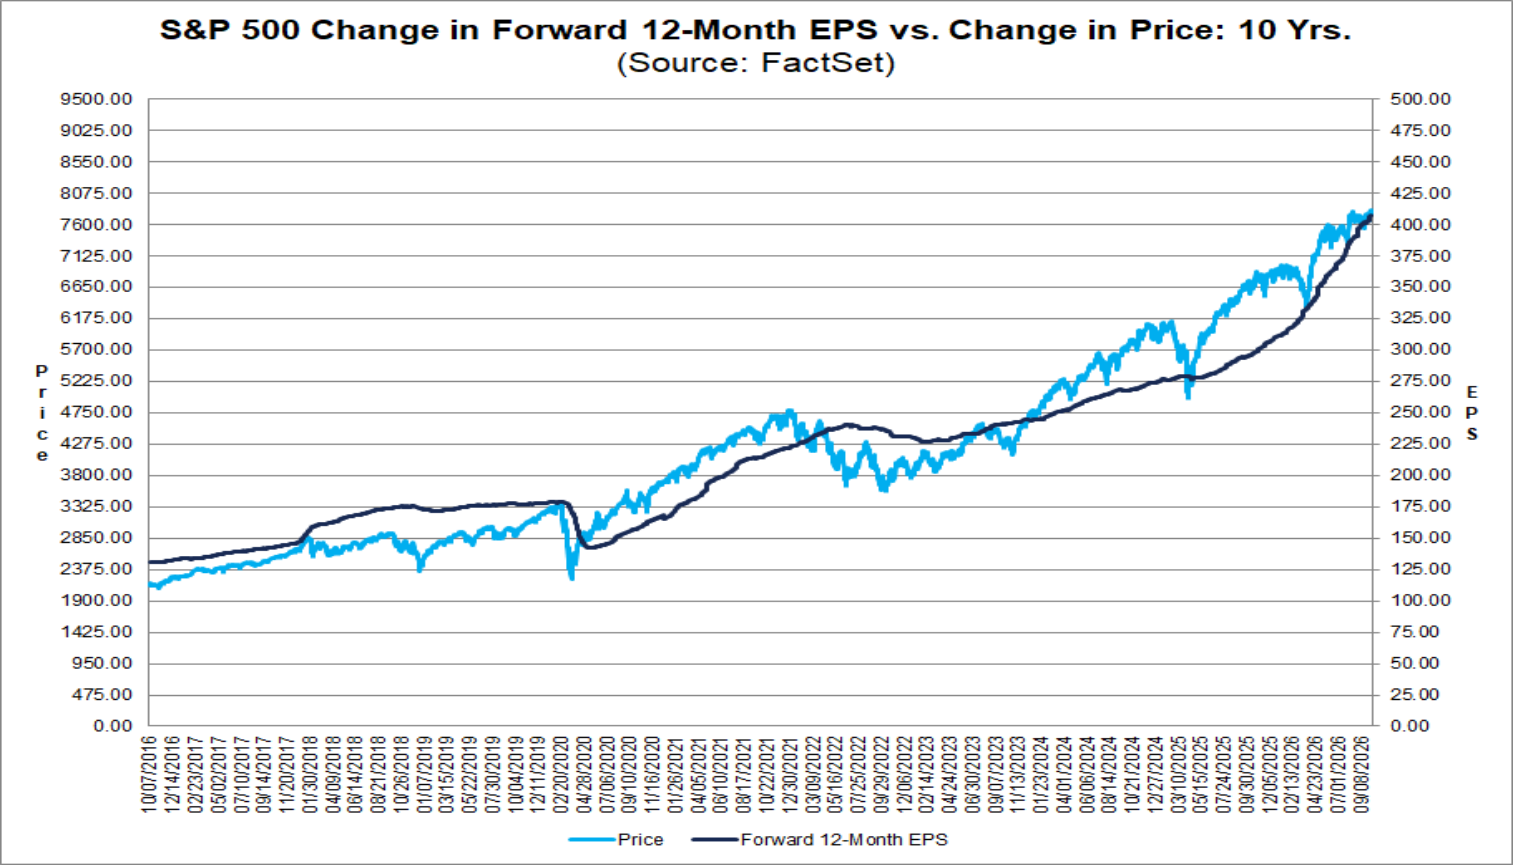
标普500价格与未来12个月EPS十年曲线(FactSet 10月9日报告第35页原图)
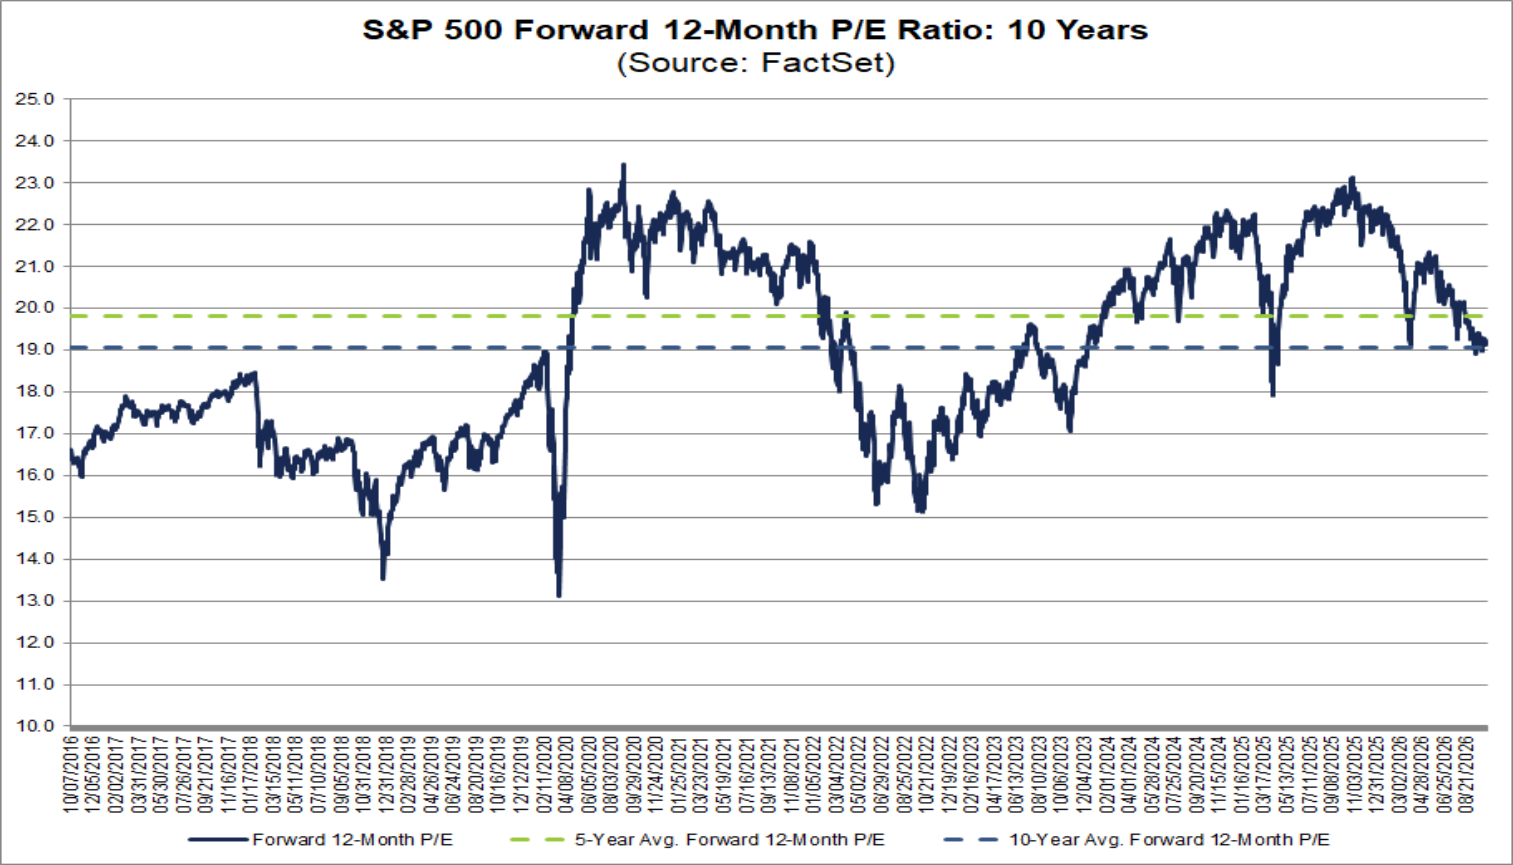
标普500未来12个月市盈率十年曲线(FactSet 10月9日报告第35页原图)
本期报告所附曲线的横轴最后标注为2026年8月21日,不将该标注当作10月9日实时行情;最新估值数字采用报告正文的10月9日披露值。
当前未来12个月市盈率为19.1倍,低于5年均值19.8倍,与10年均值19.1倍持平,也低于6月30日的20.4倍。盈利预期上修与估值倍数较年中回落同时发生;远期估值使用预测盈利,后续财报中的利润、指引和预测修订将共同改变这一比值。
六、下周日历及IPO
10月13日(周二):盘前JPM、C、WFC
10月14日(周三):盘前BAC、MS、ASML
10月15日(周四):盘前TSM
| 周一 10.12 |
周二 10.13 |
周三 10.14 |
周四 10.15 |
周五 10.16 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
JPM(净利息收入)
C(业务重组及费用)
WFC(净息差及贷款) |
BAC(净利息收入)
MS(投行及财富管理)
ASML(订单及指引) |
TSM(毛利率、资本开支及指引) |
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
|
|
|
|
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
|
|
美国9月CPI
08:30 ET
美联储褐皮书 |
美国9月PPI、零售销售
08:30 ET |
美国9月进出口价格指数
08:30 ET |