本期首页 · Executive Brief
本周摘要
1️⃣ AI大模型&软件:ARC-AGI-3等通用能力评测显著提升,Computer Use相比前代出现明显跃升,AI正从“更聪明”走向“能执行”。 若任务成功率、连续工作时长和可靠性继续提升,Computer Use有望成为继AI Coding之后下一轮核心应用。软件侧重点关注能够把Agent工作量直接转化为收入的Outcome-based、Consumption-based和Agent工作量计费模式。
2️⃣ AI硬件:Astra将推理基础设施从“纯算力”进一步推向“算力 + 内存 + 存储 + 网络”。 长上下文和多轮Agent显著提高KV-Cache容量、带宽与数据搬运需求,HBM和高速互联仍是确定性最高的核心环节,企业级SSD和服务器DRAM成为新增跟踪方向;同时博通AI半导体收入同比增长221%、戴尔AI服务器订单继续扩大,当前景气尚未拐头。若Computer Use规模化进一步带动调用量、GPU租赁价格和云厂商Capex上修,AI硬件二阶导有望重新向上。
3️⃣ 新能源&储能:AIDC 800V供电与AEM电解槽进入工程验证。 阳光电源两台2.5MW EnerNeo固态变压器完成出厂验证并发往国内智算中心;Hyter SIRIUS项目与Power to Hydrogen 0.5MW系统分别完成工业现场验证和投运。太空光伏近期需求仍来自柔性太阳翼,天基电站仍处子系统阶段;锡基钙钛矿器件效率升至9.07%,未封装储存100天后保留84.96%初始效率。
4️⃣ 下周日历:9月14—18日重点关注9月16日美国零售销售与FOMC决议,以及9月17日新屋开工。 截至统计截止时间,本期暂无满足规模或主题显著性门槛且已获发行人或交易所正式确认的美股IPO项目。
一、AI大模型&软件
GPT-6 Astra:Computer Use出现实质性突破
OpenAI本周发布GPT-6 Astra。相比上一代GPT-5.6 Sol,Astra最值得关注的是模型在陌生任务、Computer Use和复杂专业工作上的执行能力明显跃升。
首先是通用智能能力。Astra在ARC-AGI-3达到99.9%,并在96%的关卡上超过人类行动效率基准;FrontierMath Tier 4达到98%。模型在陌生环境中理解规则、学习并完成任务的能力已经接近部分评测上限。
更重要的变化来自Computer Use。Astra在OSWorld 2.0中得分72.6%,高于GPT-5.6 Sol的65.7%;完成同类任务的平均时间由约75分钟降至40分钟,耗时下降约47%。ScreenSpot-Pro得分由76.9%提升至92.7%。模型已经能够完成填写表单、更新CRM、管理日历、在线研究、软件安装测试、网页QA、PCB布线、建立模型,以及Excel、Power BI等生产力软件操作。
| 评测 |
GPT-6 Astra |
GPT-5.6 Sol |
| ARC-AGI-3 |
99.9% |
— |
| OSWorld 2.0 |
72.6% |
65.7% |
| ScreenSpot-Pro |
92.7% |
76.9% |
| AutomationBench |
41.4% |
18.1% |
| BenchCAD |
95.9% |
83.3% |
| Data Science Tasks |
40.9% |
30.5% |
| SRE-Bench |
88.0% |
55.9% |
专业工作能力的提升同样明显。AutomationBench由18.1%提高至41.4%,SRE-Bench由55.9%提高至88.0%,说明模型进步开始集中在调用工具、操作软件并完成完整工作流,而不只是文本问答能力继续提高。
Astra的产业意义在于,AI正在从“生成答案”向“执行工作”迁移。AI Coding已经证明模型可以承担部分代码生产,Computer Use进一步打开了办公软件、企业系统和通用知识工作的执行入口。下一阶段最重要的观察指标是Agent连续工作时长、复杂任务成功率和企业真实订单/调用量;如果三者持续提升,Computer Use有望成为继AI Coding之后下一轮高价值应用突破。
AI软件:谁已经把Agent转化成收入?
模型能力突破以后,软件投资最重要的问题是:Agent开始工作以后,谁能够把机器工作量直接变成收入?
目前美国AI软件公司的商业化路径已经逐渐清晰,核心可以分为三类:
- 按业务结果和项目价值收费:Palantir
- 按数据、算力和机器工作量收费:Snowflake、Cloudflare
- 传统SaaS从Seat向Agent增值SKU和工作量收费迁移:Salesforce
其中Palantir、Snowflake和Salesforce已经出现比较明确的财务兑现。
| 公司 |
最新AI商业化数据 |
收费逻辑 |
| Palantir |
美国商业收入同比+149%至7.64亿美元 |
项目/平台价值 |
| Snowflake |
产品收入同比+37%至14.9亿美元,CoCo 9,100+账户 |
Consumption |
| Salesforce |
Agentforce ARR超15亿美元,同比+240%;Q2完成32亿AWU |
Agent SKU + 工作量 |
| Cloudflare |
收入同比+36%,机器流量持续增加 |
请求、算力、网络流量 |
Palantir:AI直接卖业务结果
Palantir二季度美国商业收入7.64亿美元,同比增长149%;美国商业TCV达到21.3亿美元,同比增长153%,单季度签下220笔100万美元以上合同。
Palantir的核心不是增加软件Seat,而是将AIP直接部署进制造、供应链、运营等业务流程,通过AI改善客户经营结果,再通过平台合同和持续扩容实现收入增长。其收入锚更接近AI为客户创造的业务价值,是目前AI软件中最直接的Outcome-based商业化路径之一。
Snowflake:Agent工作量直接变成Consumption
Snowflake二季度产品收入14.9亿美元,同比增长37%;净收入留存率126%,RPO达到90亿美元,同比增长30%。CoCo覆盖超过9,100个账户,单季度增加超过2,000个;CoWork覆盖5,800个账户。
Snowflake产品收入本身按Consumption确认。Agent每增加一次数据查询、数据处理、模型调用或工作流执行,都会增加平台资源消费。因此软件收费单位正从人类Seat扩展为数据量 + 算力 + Agent工作量。Agent没有每天8小时的工作上限,一旦更多企业工作流转向机器执行,消费频率和收入弹性都可能高于传统人工软件使用模式。
资料来源:Snowflake FY2027 Q2。
Salesforce:传统SaaS从Seat转向Agent工作量
Salesforce FY27 Q2的Agentforce ARR已经超过15亿美元,同比增长超过240%;Agentforce与Data 360合计ARR接近39亿美元,同比增长超过210%。Q2 Agentforce和Slack合计完成32亿个Agentic Work Units(AWU),环比增长97%。
AWU把Agent实际完成的任务变成可计量单位。传统SaaS的收入锚原本是“有多少员工使用软件”,Salesforce正在增加新的收费维度:
Per-Seat → Agent增值SKU + Agentic Work Units
这意味着传统SaaS并不必然因为AI提效而承受Seat下降压力;如果收费单位能够从“人头”扩展到“Agent完成的工作量”,AI反而可能成为新的收入增量。
资料来源:Salesforce FY27 Q2。
Cloudflare:机器流量增长天然对应Usage增长
Cloudflare的Workers、网络和安全业务中,大量产品按照请求、算力和网络使用量收费。随着Agent数量和工作时长增加,API请求、网络流量、算力使用和安全事件都会同步增长。
其商业模式天然受益于Machine-to-Machine流量提升,但目前尚未单独披露AI贡献收入,因此财务兑现程度弱于Palantir、Snowflake和Salesforce。
我们的判断
Astra的意义在于证明AI距离“真正完成工作”又近了一步,而AI软件的投资机会取决于这些机器工作量最终如何被收费。
目前最值得关注的是三种商业模式:
Outcome-based:Palantir —— AI直接进入企业生产流程,按项目和业务价值变现。
Consumption-based:Snowflake、Cloudflare —— Agent使用越多,数据、算力、API和网络消费越高。
Agent工作量计费:Salesforce —— 收入锚从员工数量扩展到Agent完成的工作量。
如果Computer Use继续突破,具备Usage-based、Outcome-based以及Agent工作量计费能力的软件公司,收入弹性可能明显高于传统纯Per-Seat SaaS。
模型排名与调用
9月6日抓取的LMArena十个子榜单中,GPT-6 Astra Max以1797分位列Code榜第一;Anthropic模型分别占据Text、Vision和Document榜首,GPT Image 2同时位列Text-to-Image与Image Edit第一。视频类榜首则由Google、MiniMax和阿里巴巴分占。各榜的评分样本与任务不同,分数不做跨榜比较。
| 榜单 | 第1名 | 第2名 | 第3名 | 第4名 | 第5名 |
|---|
| Text | claude-fable-5 | claude-opus-4-6-high | claude-fable-5.1-max | claude-opus-4-7-high | muse-spark-1.2 (xHigh) |
| Code | gpt-6-astra-max | claude-fable-5.1-max | claude-opus-5-max | qwen3.8-max-0902 | kimi-k3-max |
| Vision | claude-fable-5 | claude-opus-4-7-high | qwen3.8-max | claude-opus-4-7 | claude-opus-4-6-high |
| Document | claude-opus-5-high | claude-opus-4-6 | claude-opus-4-6-high | claude-fable-5 | claude-opus-4-7 |
| Search | gpt-5.6-sol-xhigh | claude-opus-4-6-search | gpt-5.5-search | claude-opus-4-7 | claude-fable-5 |
| Text-to-Image | gpt-image-2 (medium) | mai-image-2.6 Microsoft | grok-imagine-image-2.0 (low) | reve-2.1 | muse-image |
| Image Edit | gpt-image-2 (medium) | mai-image-2.6 Microsoft | grok-imagine-image-2.0 (low) | muse-image | mai-image-2.5 Microsoft |
| Text-to-Video | gemini-omni-1.1-flash | gemini-omni-flash | wan3.0 | Flux flux-3-video Black Forest | dreamina-seedance-2.5-720p |
| Image-to-Video | minimax-h3 | gemini-omni-1.1-flash | wan3.0 | dreamina-seedance-2.5-720p | dreamina-seedance-2.0-720p |
| Video Edit | wan3.0 | dreamina-seedance-2.5-720p | minimax-h3 | gemini-omni-flash | dreamina-seedance-2.0-720p |
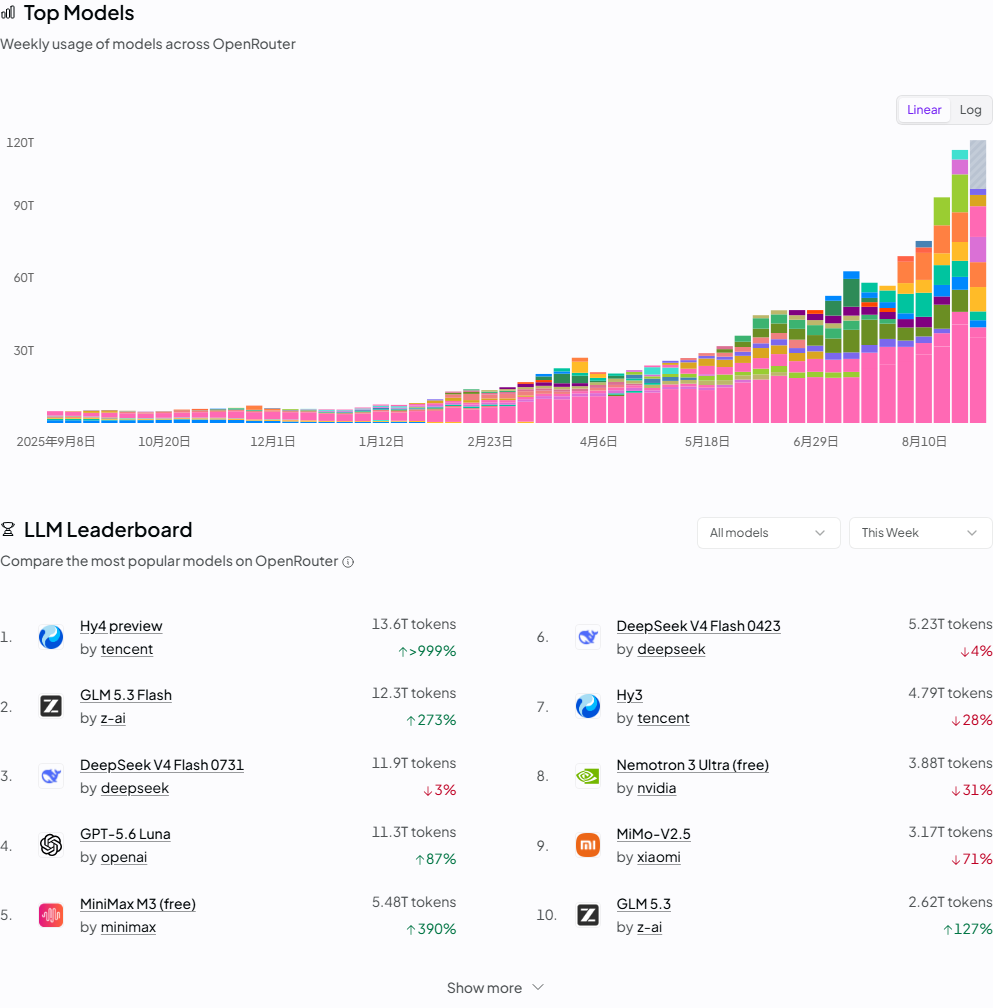
OpenRouter Top Models 与 LLM Leaderboard(数据来源:openrouter.ai)
智能度与单位成本
Artificial Analysis本期截面纳入643个模型中的23个,以单位任务加权成本为横轴、Intelligence Index为纵轴。该图反映同一评测体系下的能力—成本位置,和API每百万token报价不是同一口径。
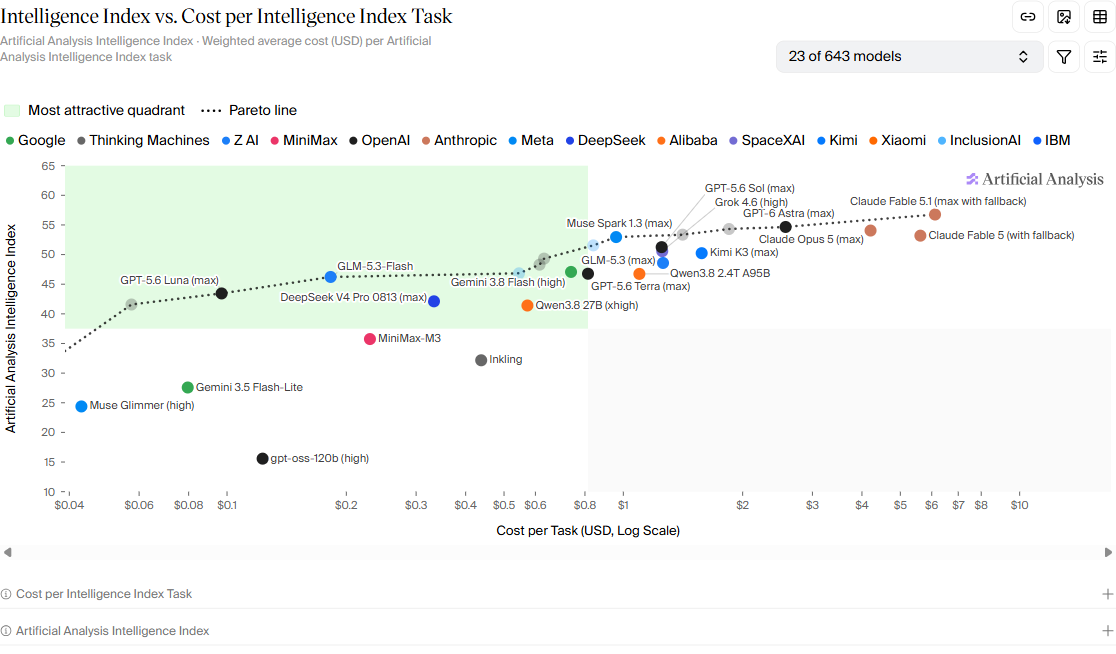
模型智能度与单位任务成本
二、AI硬件
Astra把推理瓶颈从“纯算力”推向“算力 + 内存 + 存储 + 网络”
GPT-6 Astra对硬件侧最重要的变化,不是模型参数再次变大,而是Computer Use、长上下文和多轮Agent工作流开始同时进入实际产品形态。Astra支持105万token上下文,并面向复杂推理、编程、Computer Use、研究和文档创建等端到端任务。相比传统聊天式调用,Agent需要持续读取上下文、操作软件、调用工具并多轮执行,推理系统承受的压力从单纯矩阵计算进一步扩展到KV-Cache容量、内存带宽、数据搬运和系统I/O。
NVIDIA今年推出的CMX Context Memory Storage已经将这一变化产品化:CMX面向长上下文、多轮和Agentic AI推理,在GPU显存之外增加Pod级Context Memory Tier,用于承载和复用KV-Cache;NVIDIA Dynamo也支持将KV-Cache从GPU显存卸载至CPU RAM、本地SSD或网络存储。与此同时,Prefill仍偏计算密集,Decode更偏内存带宽密集,长上下文和高并发会进一步放大这种分化。
因此,Astra对应的硬件增量不应只理解为“多买GPU”,而是AI推理基础设施开始向分层架构演进:
| 工作负载变化 |
新增瓶颈 |
主要受益环节 |
| 长上下文、多轮Agent |
KV-Cache容量与带宽 |
HBM、服务器DRAM、企业级SSD |
| 高频工具调用、持续推理 |
Token量与并发提升 |
GPU / AI服务器 |
| KV-Cache跨节点搬运 |
网络与数据移动 |
高速互联、DPU、交换机 |
| 沙盒、软件操作、图像解析 |
Host侧计算与I/O |
服务器CPU、系统内存 |
| 高密度推理集群 |
功耗与散热 |
电源、液冷、数据中心电力 |
资料来源:OpenAI GPT-6 Astra、OpenAI Astra模型页、NVIDIA CMX、NVIDIA Dynamo。
存储链成为本轮最值得跟踪的新增变量
过去AI硬件的核心矛盾主要集中在GPU算力和HBM带宽,Agent时代开始增加一个新的约束:上下文和KV-Cache如何以更低成本、更高带宽在GPU、主机内存和存储之间流动。
HBM仍然是最核心的热数据层,模型权重和高频KV-Cache需要常驻GPU附近;但随着上下文长度和并发用户数增加,全部缓存长期驻留HBM的成本过高,系统会更积极地使用Host DRAM和NVMe SSD作为更大容量的Context Tier。NVIDIA CMX将NVMe SSD正式纳入KV-Cache基础设施,说明企业级高速SSD正在从传统数据存储向推理过程中的Context Memory延伸。
这条链条的投资确定性存在明显梯度:
第一层:HBM。
仍是推理侧最确定的高带宽资源,长上下文和高并发继续提高显存容量与带宽需求。
第二层:高速互联与数据移动。
KV-Cache在Prefill/Decode节点以及不同存储层之间搬运,对NVLink、以太网、DPU和交换机提出更高要求。
第三层:企业级SSD与服务器DRAM。
是本轮最值得新增跟踪的方向。若CMX、Dynamo等分层缓存架构规模部署,企业级NVMe SSD和大容量DRAM的价值量有望从“数据存储”进一步扩展至“推理缓存”。
需要注意的是,Astra发布本身尚不能直接推导单机SSD、DDR5或CXL配置量。存储链逻辑已经强化,但真正的业绩弹性仍需观察云厂商架构选择、Context Tier部署规模和企业级SSD订单。
当前硬件景气仍强,Astra提供新的应用端需求变量
本周硬件财务数据仍处于高景气。博通第三财季AI半导体收入167亿美元,同比增长221%、环比增长54%,第四财季指引进一步达到217亿美元,同比增长236%;戴尔AI服务器订单609亿美元、确认收入164亿美元,期末积压订单950亿美元,并将全年AI服务器收入指引由600亿美元上调至740亿美元。
| 公司 / 指标 |
最新值 |
增速或变化 |
| 博通:Q3 AI半导体收入 |
167亿美元 |
同比+221%、环比+54% |
| 博通:Q4 AI半导体收入指引 |
约217亿美元 |
同比+236%、隐含环比约+30% |
| 戴尔:本季AI服务器新增订单 |
609亿美元 |
本季新增 |
| 戴尔:本季AI服务器确认收入 |
164亿美元 |
本季确认 |
| 戴尔:期末AI服务器积压订单 |
950亿美元 |
期末余额 |
| 戴尔:全年AI服务器收入指引 |
740亿美元 |
原指引600亿美元 |
此前AI硬件的主要矛盾是:产业需求仍强,但资本市场开始交易增长二阶导。 Astra的意义在于,应用侧首次出现一个可能重新拉高推理需求斜率的变量——如果Computer Use真正进入企业生产场景,单个Agent的工作时长、调用轮次和Token消耗都可能高于传统Chatbot。
对应传导链条为:
Computer Use规模化
→ Agent工作时长与调用轮次增加
→ Token / KV-Cache / 数据搬运量提升
→ GPU、HBM、网络、存储需求上修
→ 云厂商Capex和服务器订单重新加速
目前这一传导尚处第一阶段,Astra证明的是能力突破,后续需要用真实调用量、GPU租赁价格、企业级SSD订单、服务器订单和云厂商Capex验证硬件需求是否出现新的加速度。
资料来源:博通第三财季业绩、戴尔第二财季业绩。
高频价格仍显示供需偏紧
截至9月4日,H100 SXM云租赁价格为2.89美元/小时,B200为6.40美元/小时,分别较2月5日上涨73%和124%;截至9月1日,DRAM价格指数为4,274.56,较2025年11月25日上涨124%,NAND为2,980.03,上涨107%。
| 高频指标 |
最新值 |
较起点变化 |
| H100 SXM云租赁价(9月4日) |
2.89美元/小时 |
较2月5日+73% |
| B200云租赁价(9月4日) |
6.40美元/小时 |
较2月5日+124% |
| DRAM价格指数(9月1日) |
4,274.56 |
较2025年11月25日+124% |
| NAND价格指数(9月1日) |
2,980.03 |
较2025年11月25日+107% |
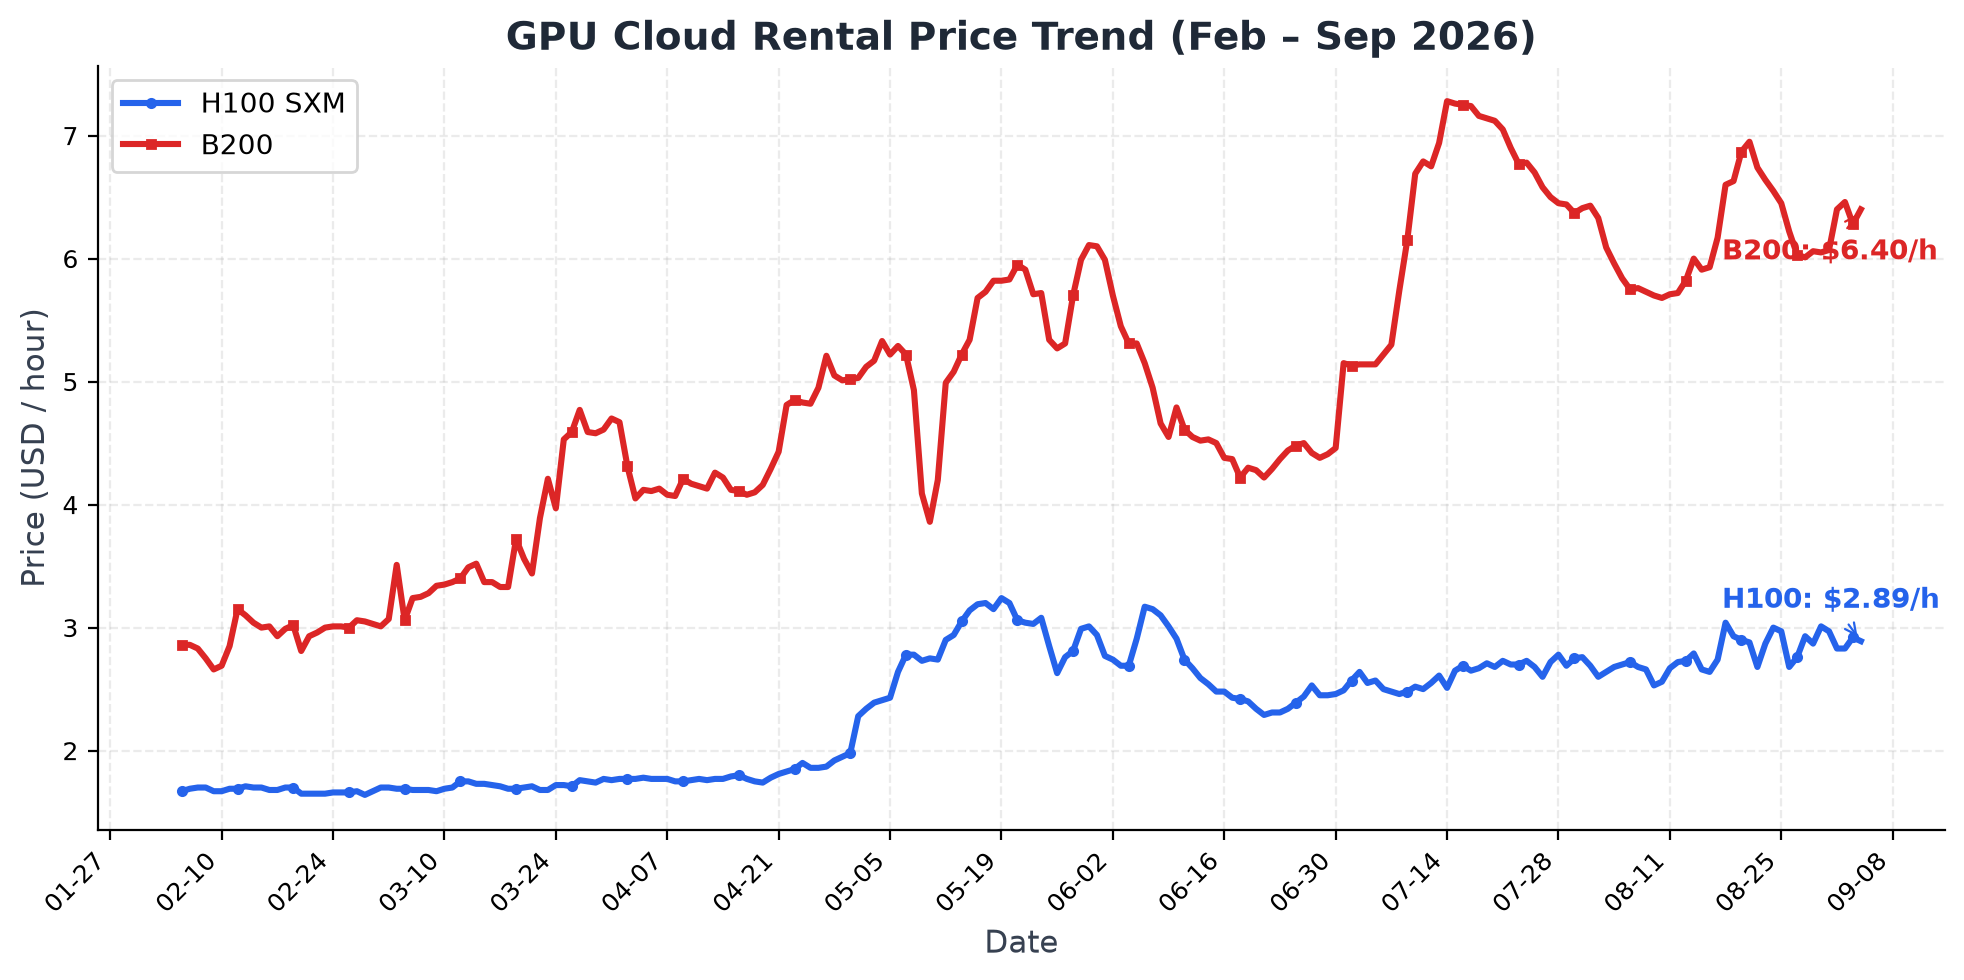
GPU 云租赁价格走势
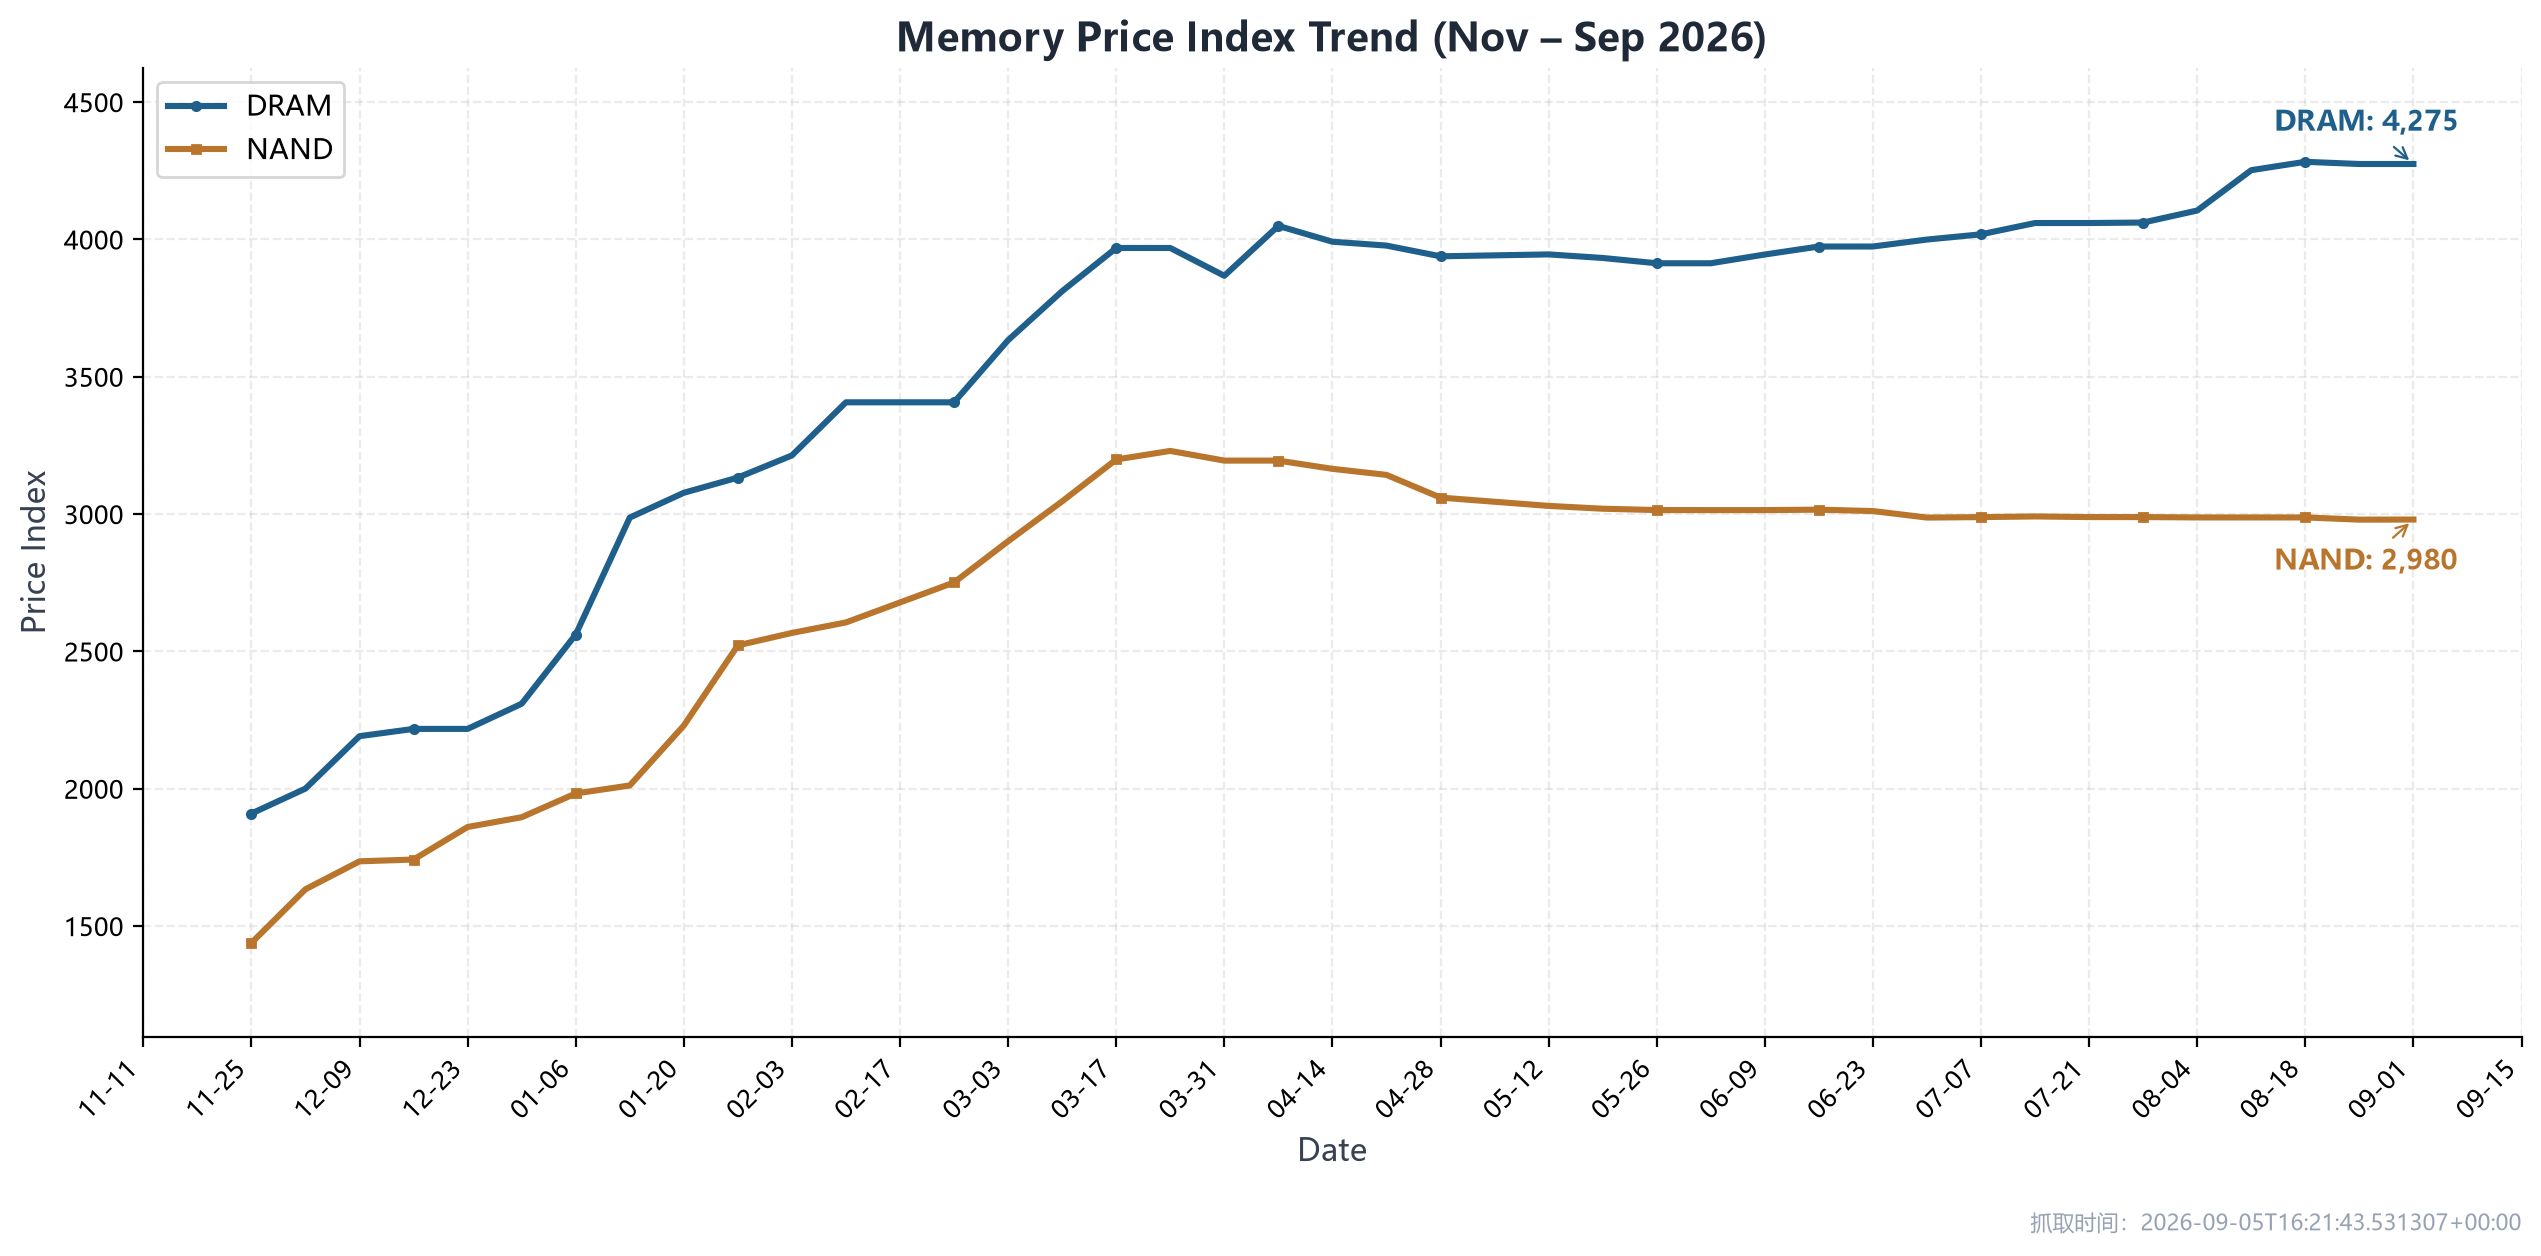
DRAM 与 NAND 价格指数
我们的判断
Astra对AI硬件最大的边际意义,是推理基础设施的竞争维度从“算力”进一步扩展到“算力 + 内存 + 存储 + 网络 + 电力”。 其中GPU、HBM和高速互联仍是确定性最高的核心环节;企业级SSD和大容量服务器DRAM是本轮最值得新增跟踪的方向,因为长上下文和多轮Agent正在把KV-Cache从GPU内部问题变成系统级Context Memory问题。
配置上,短期优先关注HBM / 高速互联 / 电源液冷等已经有订单和业绩兑现的环节;存储侧重点跟踪企业级SSD、服务器DRAM和Context Memory方案的真实部署,不宜仅凭Astra的105万上下文直接外推单机BOM。若后续Computer Use规模化同时体现为Agent调用量上升、GPU租赁价格维持高位、企业级SSD订单改善以及云厂商Capex再次上修,则意味着应用端开始重新拉动AI硬件二阶导,届时核心算力与存储链均可能迎来新一轮上修。
三、新能源&储能
AIDC:800V供电首次进入国内智算中心交付
本周最有信息量的变化不是机柜功耗预测,而是SST从发布走到出厂和项目现场;800V直流架构开始出现可跟踪的工程验证节点。
设备端: 阳光电源8月31日披露,两台2.5MW EnerNeo SST已完成全套出厂验证并发往国内某新型智算中心。公司2026年半年报显示,EnerNeo可将中压交流电直接转换为800V高压直流,并配套DC/DC产品覆盖机柜供电和备电融合;公司同时披露国内市场已实现小批量交付。其官网产品页给出的额定功率为3MW、峰值效率98.5%,与本次项目2.5MW单机交付口径并不矛盾,反映标准平台与项目配置的差异。
需求端: 公司8月28日调研口径显示,AIDC配储在手订单约2GWh、跟进项目十余GWh;已交付的SST预计四季度带载运行。这里的“在手订单”“预计投运”与已确认收入不同,行业是否跨过可靠性门槛仍要观察实际负载、故障保护和连续运行数据。
绿氢:AEM跨过工业现场验证,规模化仍待放大
附件强调万吨级离网项目和碱性电解槽放量;本周更明确的新事实来自AEM路线,重点是工业工况、纯度和可放大性,而不是新增GW级招标。
两项验证: 9月1日,Hyter、INRETE、MatRes和帕多瓦大学完成SIRIUS项目,AEMWE系统在意大利博洛尼亚附近的工业现场使用可再生电力运行,产氢纯度最高99.999%,项目方称验证了可靠性和运行稳定性,并具备向兆瓦级及以上扩展的基础。9月2日,Power to Hydrogen在安特卫普-布鲁日港投运0.5MW AEM电解槽,用于工业和交通场景。
| 日期 |
主体与路线 |
本周已完成事实 |
仍需验证 |
| 08.31 |
阳光电源 SST |
2台2.5MW设备完成出厂验证并发运 |
四季度真实算力负载运行 |
| 09.01 |
Hyter AEMWE |
工业现场完成验证;纯度最高99.999% |
兆瓦级以上复制与成本 |
| 09.02 |
P2H2 AEM |
安特卫普港0.5MW系统投运 |
持续利用率与客户消纳 |
| 09.03 |
吉林绿氢+ |
提出“十五五”绿氢100万吨、绿色氨醇600万吨目标 |
年度项目清单与实物量 |
资料来源: 阳光电源2026年半年度报告、投资者关系活动记录表及EnerNeo产品页;Pietro Fiorentini/Hyter SIRIUS项目公告(2026-09-01);WaterstofNet(2026-09-02);生态环境部转载中国环境报(2026-09-03)。
太空光伏:柔性太阳翼需求上升,天基电站仍在子系统阶段
太空光伏需要分成两条线看:近期是卫星太阳翼随单星功率提升而扩容;远期才是把空间电力无线传输到地面或其他载荷的空间太阳能电站。
近期需求: 9月1日的兴证电新产业交流指出,全球卫星平均质量和单星功能继续提高,Starlink太阳翼面积随版本迭代扩大;国内以GW星座和千帆星座为主要规划,但实际发射总量仍有限。柔性堆叠式太阳翼因质量、收纳体积和展开面积优势,正在成为低轨卫星的重要构型。当前主流仍是多结或薄膜砷化镓,P型超薄异质结与钙钛矿叠层属于下一步验证路线。
远期边界: Caltech的SSPP已经验证超轻结构、光伏与可控无线传能等关键模块;ESA对该领域的公开说明仍称“只有部分子系统实现”。因此,附件中关于中国和海外项目已完成千米级高功率传能全链路联调的表述缺乏相应官方证据,本期不作为事实采用。行业变化的真正观测点应是轨道级长期可靠性、单位质量功率、展开机构和传能效率,而不是远期市场空间测算。
钙钛矿:无铅器件同时改善效率和储存稳定性
本周新增研究解决的是锡基钙钛矿的氧化与离子迁移;它与高效率钙钛矿叠层并非同一技术口径,但补上了无铅路线的一块短板。
实验结果: 上智大学9月2日发布与日本物质材料研究机构合作成果,在准二维Ruddlesden-Popper锡基钙钛矿中加入2-氨基苯并噻唑。该分子改善能级匹配,并通过N-H···I作用抑制碘离子迁移和Sn²⁺氧化。优化器件效率达到9.07%,对照组为6.60%;未封装器件储存100天后保留84.96%初始效率,对照组约49%。论文已于5月27日在线发表,本周变化是高校的正式成果发布,而非新的世界纪录。
| 技术路线 |
公开指标 |
证据层级 |
本期判断边界 |
| 锡基准二维钙钛矿 |
9.07%;100天后保留84.96% |
实验室器件;未封装储存测试 |
验证无铅稳定性机制,不代表组件量产 |
| 钙钛矿/有机叠层 |
认证稳态效率28.04%;625小时后保留90% |
Nature论文;实验室叠层器件 |
效率纪录与产业尺寸组件分开比较 |
| 210mm钙钛矿/晶硅叠层 |
最高认证效率32.6% |
天合光能2025年报披露 |
产业尺寸电池纪录,不等于商业组件效率 |
| 空间钙钛矿叠层 |
轻量化、抗辐照潜力 |
地面辐照与材料验证为主 |
需在轨寿命、封装和展开系统验证 |
资料来源: 兴业证券《2026研究巡礼之太空光伏》(2026-09-01);ESA Solar Power Satellites and WPT;Caltech Space Solar Power Project;Sophia University(2026-09-02)及Solar RRL, DOI 10.1002/solr.70388;Nature 656, 616-623(2026);天合光能2025年年度报告。
日历及IPO
日历区间:2026年9月14日至9月18日(美国东部时间)。 9月7日为美国劳动节休市,故采用下一个完整的周一至周五美股交易周。
| 周一 09.14 |
周二 09.15 |
周三 09.16 |
周四 09.17 |
周五 09.18 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
|
|
|
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| 宏观 |
宏观 |
宏观 |
宏观 |
宏观 |
|
FOMC会议第一日 |
美国8月零售销售(08:30)
美国7月商业库存(10:00)
FOMC决议(14:00)与发布会(14:30) |
美国8月新屋开工(08:30) |
美国8月州与地区就业(10:00) |
IPO: 截至统计截止时间,未检索到同时获得发行人或交易所正式日程确认、且满足规模或主题显著性门槛的美股IPO候选,因此本期不列示推测性项目。
资料来源:NYSE交易日历、美联储货币政策日历、美国人口普查局经济指标日历、美国劳工统计局发布日历。