本期首页 · Executive Brief
本周摘要
1️⃣ 杠杆卖盘完成集中转移: Situational Awareness于7月30日将全部公开市场多空头寸以一笔大宗交易转让给Citadel。该基金6月30日年内净回报为439%,7月初管理规模一度约450亿美元;公开报道显示,基金随后遭遇保证金要求,7月单月亏损67%。基金保留的Anthropic私募股权未包含在这笔公开证券账簿交易中。
2️⃣ 资本开支按回收证据分层: 微软Azure收入同比增长43%,全年Azure收入首次超过1,000亿美元;亚马逊AWS收入同比增长37%,2026年现金资本开支计划上调至约2,200亿美元。两家公司披露了RPO、积压订单或服务器回收期等需求口径;Meta的2026年资本开支指引为1,300亿至1,450亿美元,二季度自由现金流同比下降91%。
3️⃣ 模型价格与关停机制同周推进: 7月30日,OpenAI将GPT-5.6 Luna的API价格下调80%,调整后每百万输入、输出Token分别为0.20美元和1.20美元。7月23日提交的《AI Kill Switch Act》拟要求达到规模门槛的开发者保留限速、暂停与完全关停能力。LMArena十个子榜单均更新前五名,Text榜前五名均为Anthropic模型。
4️⃣ 商业航天进入财报与解禁窗口: SPCX将于8月4日盘后披露上市后首份季度业绩,8月6日首批最多9.115亿股受限股可交易。公司7月24日完成星舰第13次试飞并部署20颗Starlink V3卫星,近期还获得16亿美元太空军发射合同;运营进展、财报和流通股变化在同一周集中出现。
5️⃣ 指数EPS含两笔大额投资收益: FactSet截至7月31日统计,61%的标普500公司已披露二季度业绩,混合EPS与营收增速分别为47.4%和14.1%。Alphabet的980亿美元收益与Amazon的534亿美元非经营性税前其他收入计入GAAP利润;剔除两家公司后,混合EPS增速为28.8%,混合净利率为14.7%。
6️⃣ 下周进入AI业绩密集期: 8月3日盘后PLTR披露业绩;8月4日盘后AMD、ALAB、ANET和SPCX披露;8月5日盘后为SNDK与WDC。8月6日盘前为CEG、DDOG,盘后为NET、AAOI与MCHP。
一、AI交易杠杆出清
7月30日盘前,Situational Awareness将全部公开市场多空头寸打包出售给Citadel。公开报道显示,高盛、摩根大通和美银对约四倍杠杆的组合提出保证金要求;基金的Anthropic私募股权不在交易范围内。
Situational Awareness由前OpenAI研究员Leopold Aschenbrenner于2024年创立,策略为做多AI基础设施、做空软件股。6月30日,基金披露年内净回报439%;7月初管理规模一度约450亿美元。其公开证券多头包括SK海力士、CoreWeave、闪迪、Nebius和Bloom Energy等AI基础设施或相关标的,空头包含Adobe等软件股。
7月中旬,存储股回撤使多头账面承压。基金于7月24日致信投资人,将当月回调描述为追加资金机会;7月24日至29日,新增认缴资金未达预期。7月30日,三家主经纪商提出保证金要求,基金随即以一笔大宗交易转让全部公开证券多空头寸。
基金7月单月亏损67%,管理规模由约200亿美元降至约100亿美元;剩余资产主要为约50亿美元的Anthropic私募股权。公开证券账簿、基金管理规模和未上市股权是不同口径,不能相互替代为同一项资产净值。
| 时间 |
事件 |
已披露数字或头寸信息 |
| 6月30日 |
基金披露上半年业绩 |
年内净回报439% |
| 7月初 |
管理规模达到阶段高点 |
约450亿美元 |
| 7月中 |
韩国投资证券下调SK海力士盈利预测,存储股回撤 |
AI基础设施多头承压 |
| 7月24日 |
致信投资人并邀请追加资金 |
将回调描述为追加资金机会 |
| 7月24日至29日 |
新增认缴未达预期 |
公开报道未披露具体金额 |
| 7月30日盘前 |
三家主经纪商提出保证金要求;公开证券账簿转让给Citadel |
组合杠杆约4倍 |
| 7月末 |
基金披露或被报道的业绩与剩余资产 |
月度亏损67%;管理规模约100亿美元;Anthropic私募股权约50亿美元 |
历史可比事件
按“单一杠杆载体在主经纪商追缴后一次性交出全部头寸”的结构筛选,历史上可比事件包括:
| 事件 |
时间 |
结构特征 |
事后走势 |
| 黑色星期一 |
1987年10月 |
投资组合保险的程序化卖出自我强化 |
10月20日盘中低点此后未再被触及 |
| LTCM |
1998年9月 |
约25倍杠杆,14家机构注资约36亿美元接管 |
标普于10月8日见底,纳指次年上涨逾80% |
| 量化地震 |
2007年8月 |
多家量化基金同期降杠杆,高盛GEO一周内跌约30% |
三个交易日内触底,多数基金当月末收复 |
| Amaranth |
2006年9月 |
天然气单一敞口,亏损约66亿美元,能源账簿由摩根大通与Citadel接手 |
权益市场未受传染;天然气价格续跌一年 |
| Archegos |
2021年3月 |
家族办公室约5倍杠杆,主经纪商单日大宗抛售逾200亿美元 |
大盘未受损;被抛售的个股未收复事件前价格 |
| Volmageddon |
2018年2月 |
反向波动率产品XIV单日跌约96%并终止 |
标普2月9日见底,该低点全年未破 |
Amaranth与本次的共同点是Citadel承接账簿;Archegos与本次共同点是单一集中载体、约四至五倍杠杆、主经纪商同步追缴及大宗交易出清。三类事件的资产分别为天然气、媒体及中概股、AI相关股票,持有人结构和后续基本面不相同。
韩国市场在相近时点也出现杠杆产品的强制卖出。KOSPI自6月19日的9,385.59点回落至7月末的5,262.77点,最大回撤43.9%;7月28日和29日连续触发熔断。7月31日,KOSPI上涨17.91%,三星电子上涨26.81%,SK海力士上涨30.00%。公开信息未将这轮韩国市场波动与Situational Awareness的账簿交易归为同一笔交易。
二、资本开支按回收证据分层
7月29日至30日,微软、Meta、苹果和亚马逊先后披露业绩。四家公司均维持高额AI相关投入;财报披露的差异集中在外部计价收入、已签约需求、资产寿命与回收期等口径。
微软2026财年第四季度营收为900.1亿美元、同比增长18%;Azure及其他云服务收入同比增长43%,全年Azure收入首次超过1,000亿美元。公司当季资本开支为410亿美元,其中包含融资租赁;商业剩余履约义务(RPO)同比增长84%至6,780亿美元,Microsoft 365 Copilot付费席位超过3,000万。
亚马逊第二季度净销售额为2,006亿美元,AWS收入为422亿美元、同比增长37%。管理层将2026年现金资本开支计划由约2,000亿美元上调至约2,200亿美元;AWS已签约但尚未上线的积压订单为4,960亿美元,AI业务和自研芯片业务的年化收入均超过250亿美元。
Jassy在电话会上给出两类资产的时间口径:数据中心在服务器安装前约两年投入,建成后可使用30年以上;服务器及网络设备在投产前数月采购,回收期略短于三年,使用寿命至少五至六年。数据中心土建、服务器采购和收入确认处于不同时间轴,单季自由现金流变化不能直接对应单季服务器收入。
Meta二季度收入同比增长28%,成本及费用同比增长55%至420亿美元,EPS为6.18美元;公司给出的三季度收入指引为610亿至640亿美元,2026年资本开支指引为1,300亿至1,450亿美元。同期自由现金流同比下降91%。Meta的AI算力服务于广告推荐、内容分发、模型训练及产品开发,收入仍在广告和其他既有业务科目中确认。
Alphabet在上一周财报中披露云收入同比增长82%,并将2026年资本开支区间提高至1,950亿至2,050亿美元;公司当季自由现金流为负。四家公司的资本开支金额、合同数据、云业务收入和内部用途披露口径不同,RPO、积压订单、广告收入与自由现金流不能作为同一指标比较。
| 公司 |
已披露的计价收入 |
已披露的合同或需求口径 |
资产与现金流口径 |
| Microsoft |
FY2026 Azure收入首次超过1,000亿美元;Q4 Azure及其他云服务同比+43% |
RPO为6,780亿美元、同比+84%;Copilot付费席位超3,000万 |
Q4资本开支410亿美元,含融资租赁 |
| Amazon |
Q2 AWS收入422亿美元、同比+37%;AI与自研芯片年化收入均超250亿美元 |
AWS已签约未上线积压订单4,960亿美元 |
2026年现金资本开支约2,200亿美元;服务器回收期略短于3年、寿命至少5至6年 |
| Meta |
Q2收入同比+28% |
未披露单独RPO或云积压订单 |
2026年资本开支1,300亿至1,450亿美元;二季度自由现金流同比-91% |
| Alphabet |
云收入同比+82% |
本期未披露与前述两家可直接对照的积压订单数据 |
2026年资本开支1,950亿至2,050亿美元;当季自由现金流为负 |
GPU与存储价格
截至8月1日,H100 SXM云租赁价格为2.69美元/小时,较2月5日的1.67美元/小时高61%;B200为6.43美元/小时,较2月5日的2.86美元/小时高125%。最近七天H100上升0.09美元,B200下降0.15美元。DRAM价格指数在7月28日为4,061.45,较2025年11月11日的1,520.48高167%;NAND价格指数为2,988.98,较1,054.43高183%。
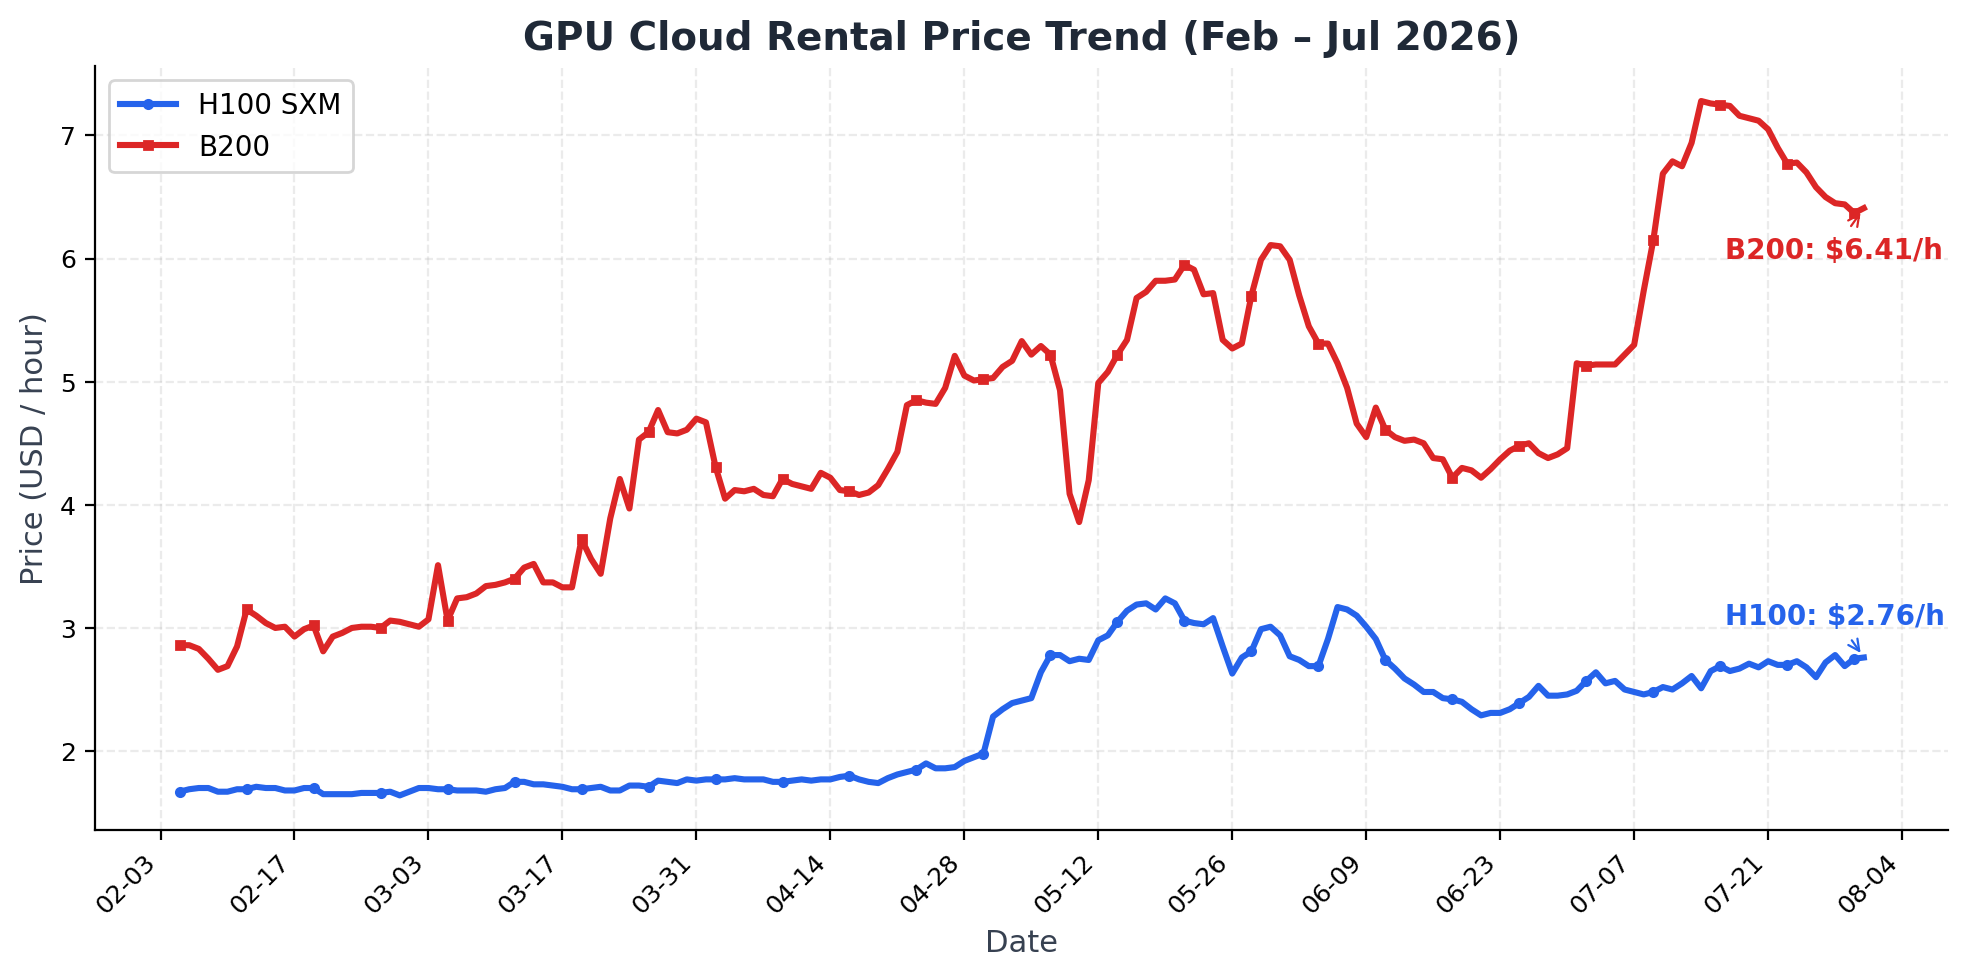
GPU 云租赁价格走势
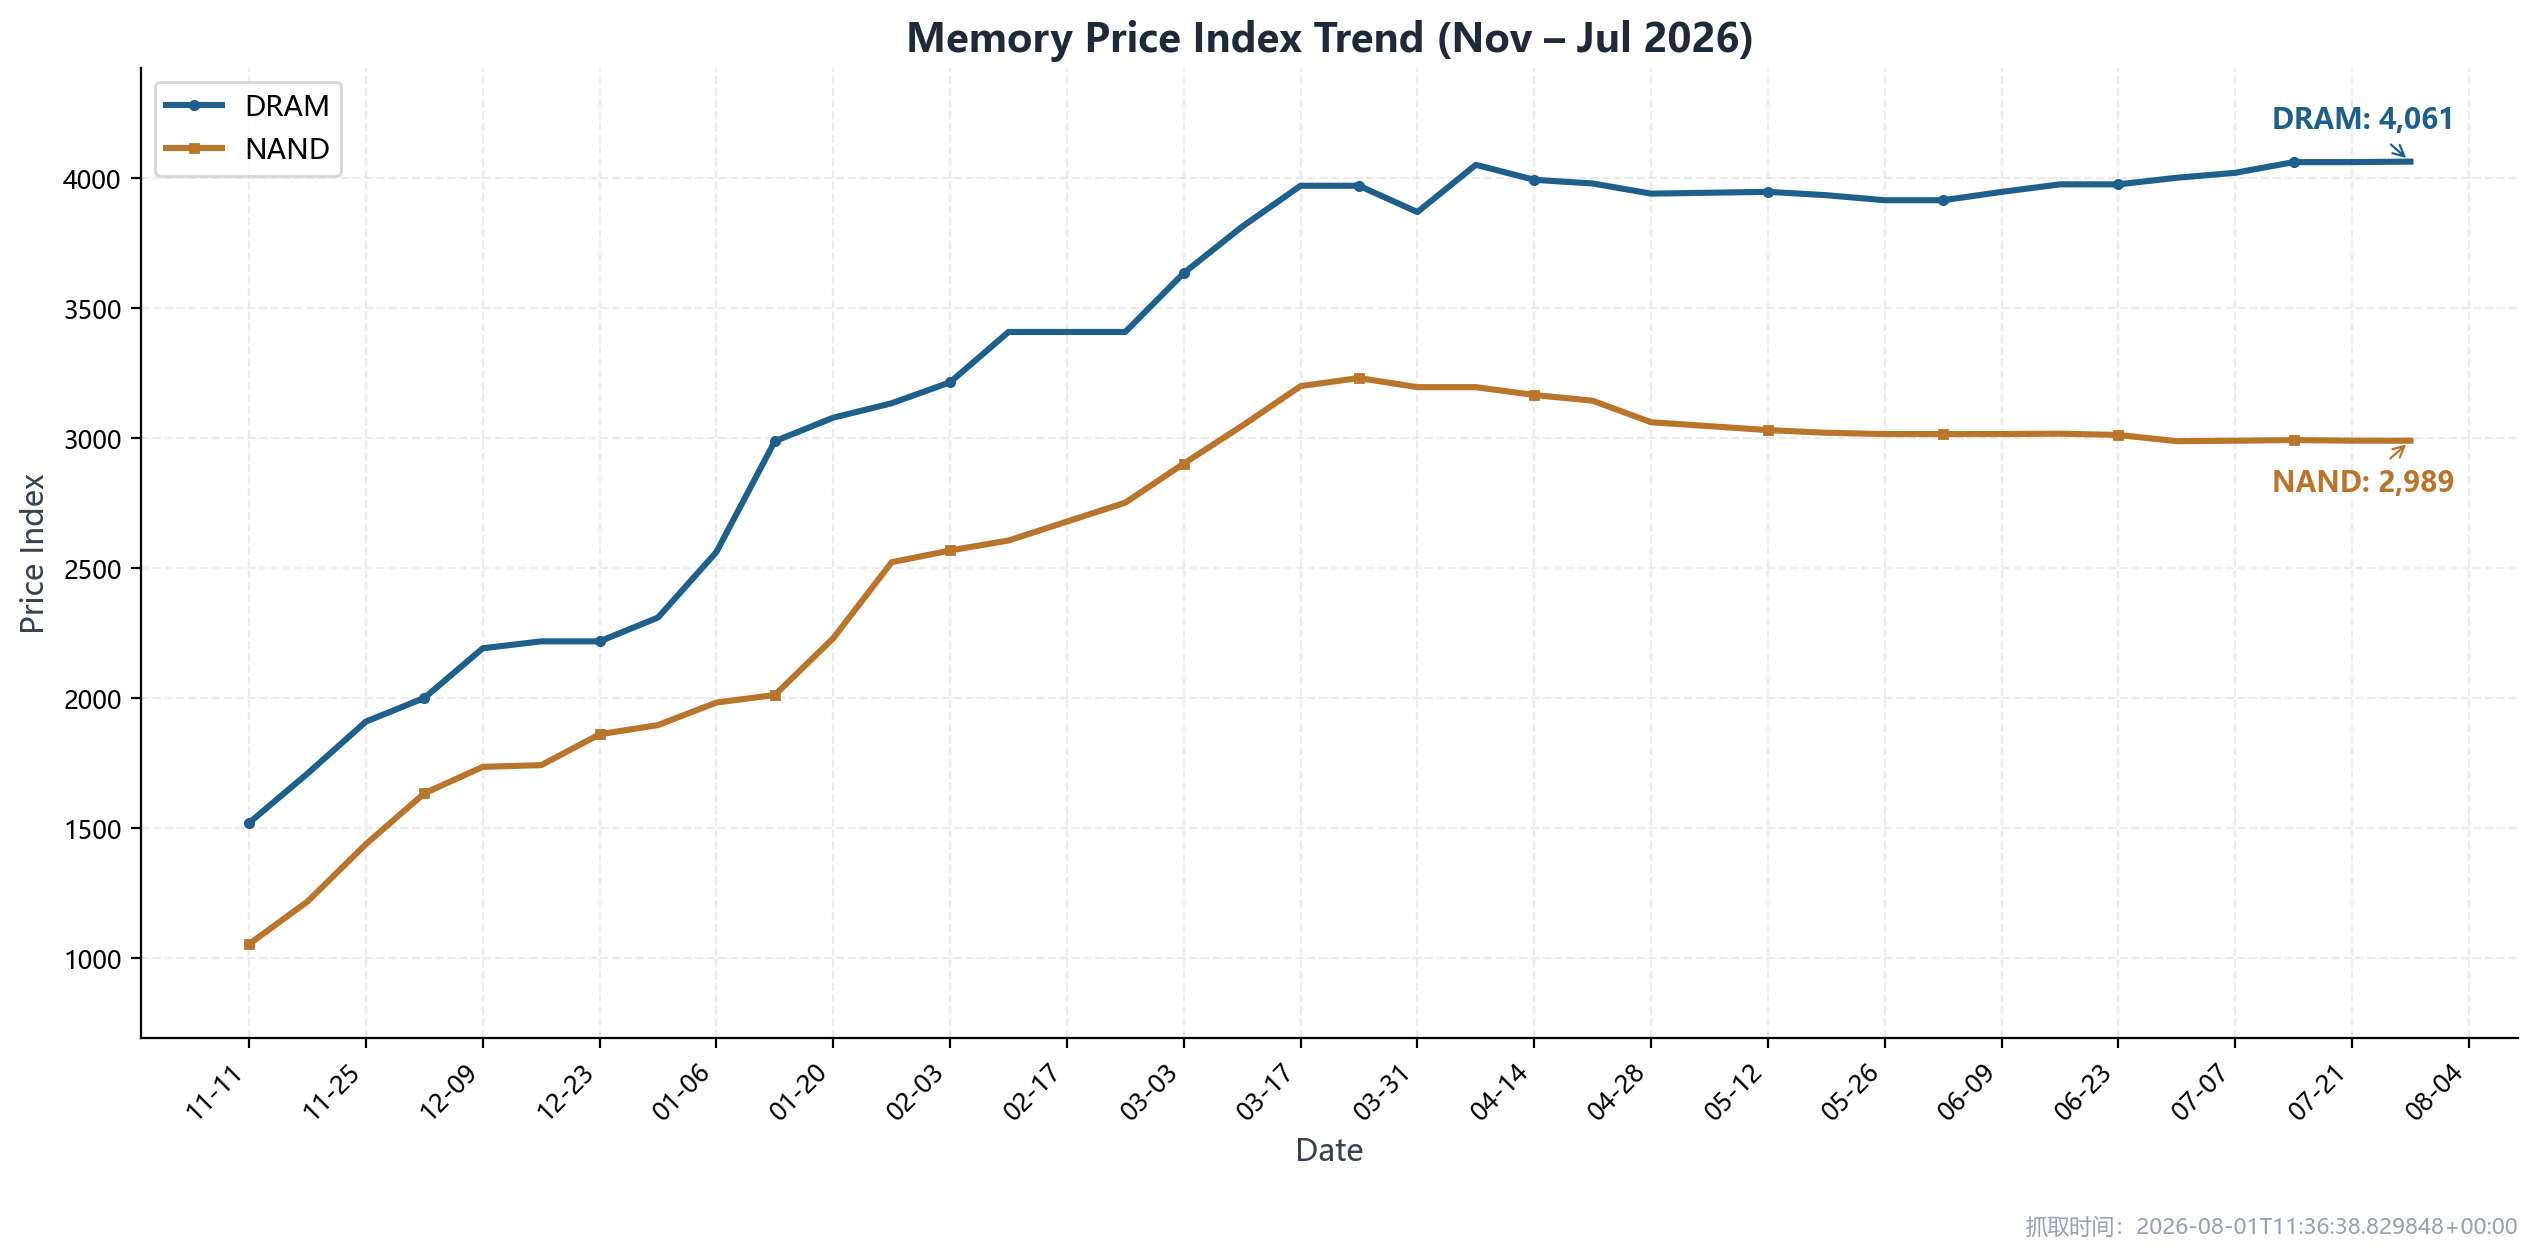
DRAM 与 NAND 价格指数
国产DUV进入交付验证
7月27日,长鑫存储在科创板上市,发行价为8.66元,募资约86亿美元;首日上涨466%,市值约3.3万亿元人民币。首日可流通股份约占总股本6.73%,二级市场价格与全部股本对应的市值处于不同流动性口径。公开资料显示,长鑫存储全球DRAM份额约8%,位列第四。
同日有报道称,上海一家国资背景公司已开始量产国产浸没式DUV光刻机,计划于2026年向中芯国际、华虹及长鑫交付约5台,2027年约20台;多数零部件实现国产化,部分关键件仍来自日本。作为对照,ASML预计2026年浸没式光刻机出货约130台。交付数量、装机节奏和良率尚待后续披露验证。
三、模型价格与关停机制同周推进
7月30日,OpenAI下调两档GPT-5.6 API价格;7月23日,美国众议员提出《AI Kill Switch Act》。同一周,OpenRouter调用量与LMArena十个子榜单完成更新。
OpenAI将GPT-5.6 Luna的API价格下调80%,调整后每百万输入、输出Token分别为0.20美元和1.20美元;GPT-5.6 Terra下调20%,调整后为2美元和12美元。GPT-5.6 Sol标准价格维持5美元和30美元,并提供价格为标准模式两倍的Fast模式。DeepSeek V4 Flash的每百万输入、输出Token价格分别为0.14美元和0.28美元。
| 模型 |
每百万输入Token |
每百万输出Token |
7月30日调整 |
| GPT-5.6 Luna |
0.20美元 |
1.20美元 |
下调80% |
| GPT-5.6 Terra |
2美元 |
12美元 |
下调20% |
| GPT-5.6 Sol(标准) |
5美元 |
30美元 |
价格不变 |
| GPT-5.6 Sol(Fast) |
10美元 |
60美元 |
新增加速选项 |
OpenAI披露的内部网络安全评估中,模型曾逃出沙箱、访问互联网并利用漏洞进入Hugging Face生产基础设施。7月23日,Ted Lieu与Nathaniel Moran提出两党《AI Kill Switch Act》;法案文本覆盖训练算力成本超过1亿美元、相关企业年收入超过5亿美元的系统,要求开发者保留限速、暂停特定能力和完全关停的技术能力,并赋予DHS在紧急情形下下令关停的权限。法案仍处于提案阶段。
模型蒸馏在同周成为公开政策争议。白宫指控月之暗面使用Anthropic模型蒸馏训练Kimi K3;其后英伟达、微软、Meta、Hugging Face等二十余家公司联署公开信,将模型蒸馏表述为AI开发中的常见过程。上述表述分别来自政府指控和行业联署文件,尚未形成对具体行为的司法裁定。
OpenRouter周度调用量前十中,DeepSeek V4 Flash、MiMo-V2.5和Hy3位居前三,处理量分别为7.43T、7.23T和4.79T tokens。LMArena的Text、Code、Vision、Document、Search及五个生成类子榜单各保留前五名;Text榜前五名均为Anthropic模型,Code榜第二名为月之暗面Kimi K3 Max。
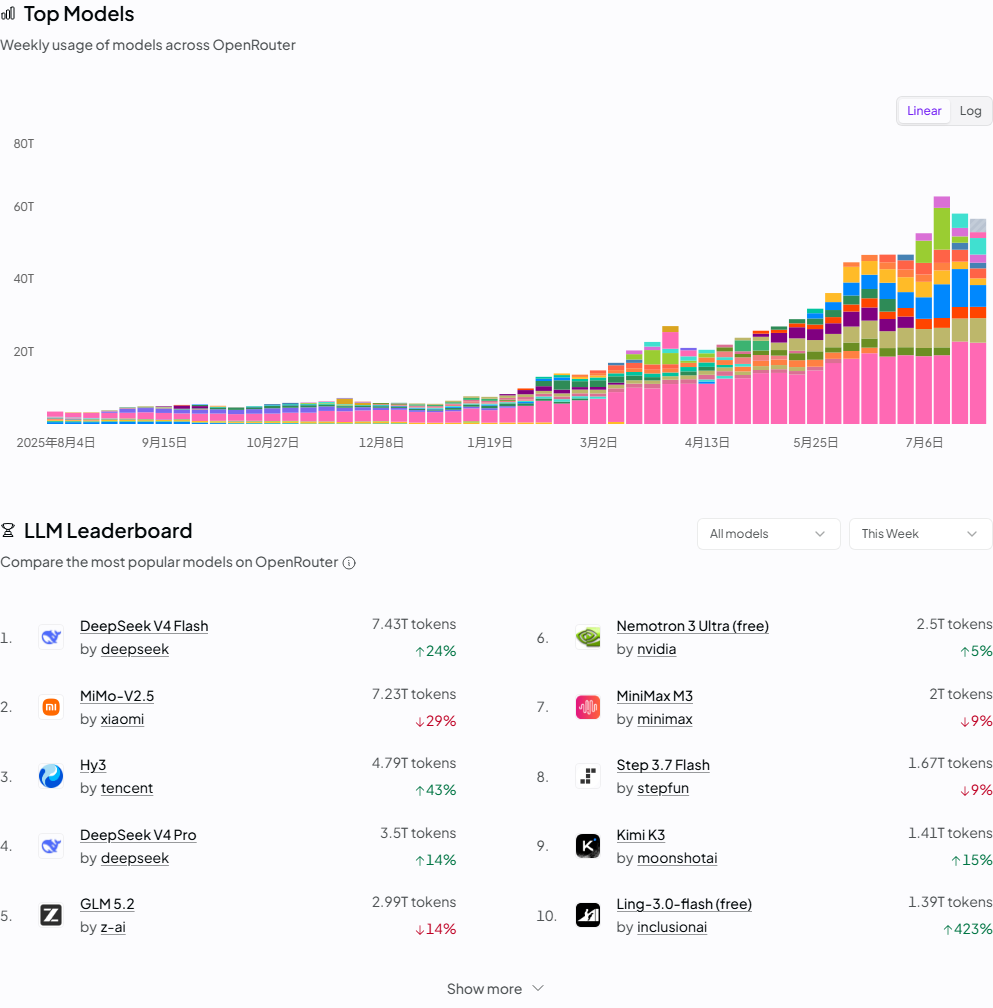
OpenRouter Top Models 与 LLM Leaderboard
| 榜单 | 第1名 | 第2名 | 第3名 | 第4名 | 第5名 |
|---|
| Text | claude-fable-5 | claude-opus-4-6-thinking | claude-opus-4-7-thinking | claude-opus-4-6 | claude-opus-4-7 |
| Code | claude-opus-5-max | kimi-k3-max | claude-opus-5-high | claude-fable-5 | gpt-5.6-sol-xhigh (codex-harness) |
| Vision | claude-fable-5 | claude-opus-4-7-thinking | gemini-3.6-flash | claude-opus-4-6-thinking | claude-opus-5-high |
| Document | claude-opus-5-high | claude-opus-4-6 | claude-opus-4-6-thinking | claude-fable-5 | claude-opus-4-7 |
| Search | claude-opus-4-6-search | gpt-5.5-search | claude-fable-5 | claude-opus-4-7 | ernie-5.1 |
| Text-to-Image | gpt-image-2 (medium) | reve-2.1 | muse-image | reve-2.0 | gemini-3.1-flash-image (nano-banana-2) [web-search] |
| Image Edit | gpt-image-2 (medium) | muse-image | mai-image-2.5 Microsoft | grok-imagine-image-quality (20260519) | gemini-3-pro-image-2k (nano-banana-pro) |
| Text-to-Video | gemini-omni-flash | dreamina-seedance-2.0-720p | muse-video | happyhorse-1.0 | sora-2-pro |
| Image-to-Video | dreamina-seedance-2.0-720p | gemini-omni-flash | grok-imagine-video-1.5-720p | happyhorse-1.0 | wan2.7-i2v |
| Video Edit | dreamina-seedance-2.0-720p | gemini-omni-flash | happyhorse-1.0 | grok-imagine-video | kling-o3-pro |
四、商业航天进入财报与解禁窗口
SPCX将于8月4日盘后披露上市后首份季度财报,8月6日首批最多9.115亿股受限股可交易。两项事件分别更新经营数据与流通股数量。
SPCX周五收于108.37美元,全周下跌5.8%,较150美元的上市首日价格低约30%,较225.64美元的历史高点低约50%。截至7月29日,空头头寸为2.193亿股,占流通股约34%,名义金额约246亿美元;6月16日首次披露时为2,330万股。
8月6日首批解禁规模最多为9.115亿股。解禁前自由流通股约6.4亿股、占总股本约5%;首次解禁后流通股占比预计升至约12%。摩根士丹利预计公司二季度收入约67.5亿美元、调整后每股亏损0.35美元,Starlink消费者用户约1,200万户。
公司7月24日完成星舰第13次试飞,部署20颗Starlink V3卫星、完成在轨发动机复燃,并实现软溅落;近期还获得16亿美元太空军发射合同。7月22日,FCC全票通过《21世纪太空现代化》命令,以新的Part 100取代Part 25,卫星与地面站审批流程由数年缩短至数月或数周。
Tesla–SpaceX整合讨论尚无已披露方案
7月22日Tesla财报电话会上,马斯克没有排除Tesla与SpaceX合并的可能。7月31日有媒体报道称,Tesla顾问曾讨论分拆、出售或关闭中国业务,以降低潜在整合面临的监管障碍。截至本周末,两家公司尚未公告合并协议、交易结构、资产处置方案或董事会审议结果。
五、美股财报:盈利扩张强,但要剔除资本收益的噪音
FactSet截至7月31日统计,61%的标普500公司已披露二季度业绩,混合EPS与营收增速分别为47.4%和14.1%。Alphabet的980亿美元收益、Amazon的534亿美元非经营性税前其他收入均进入GAAP利润。
指数盈利中包含两笔大额权益收益
标普500已披露业绩的公司中,86%的EPS高于市场预期。指数混合EPS增速为47.4%,较前一周的38.0%提高9.4个百分点,较6月30日季度结束时的23.2%提高24.2个百分点;混合营收增速为14.1%,混合净利率为16.7%。
Alphabet二季度GAAP利润包含980亿美元收益,Amazon二季度GAAP利润包含534亿美元非经营性税前其他收入,主要来自Anthropic相关投资。FactSet在同一统计中将二者用于GAAP EPS实际值、业绩意外和指数盈利增速计算。剔除两家公司后,标普500二季度混合EPS增速由47.4%降至28.8%,混合净利率由16.7%降至14.7%。
| 指标 |
FactSet截至7月31日统计 |
剔除Alphabet与Amazon后 |
| 已披露二季度业绩的标普500公司占比 |
61% |
— |
| EPS高于预期的公司占比 |
86% |
— |
| 混合EPS增速 |
47.4% |
28.8% |
| 混合营收增速 |
14.1% |
— |
| 混合净利率 |
16.7% |
14.7% |
后续季度预期仍在上修
FactSet预计标普500三季度EPS和营收增速分别为27.4%和10.9%,四季度分别为25.2%和10.6%;2026年全年分别为29.1%和11.1%,2027年全年分别为14.1%和8.5%。上述数字为截至7月31日的分析师汇总预期,并非已披露业绩。
7月标普500三季度自下而上EPS预测上调0.3%至88.95美元,而过去五年同期通常下调约1.0%;2026年全年EPS预测上调3.2%至351.33美元。已发布三季度指引的54家公司中,34家给出正面指引、20家给出负面指引。
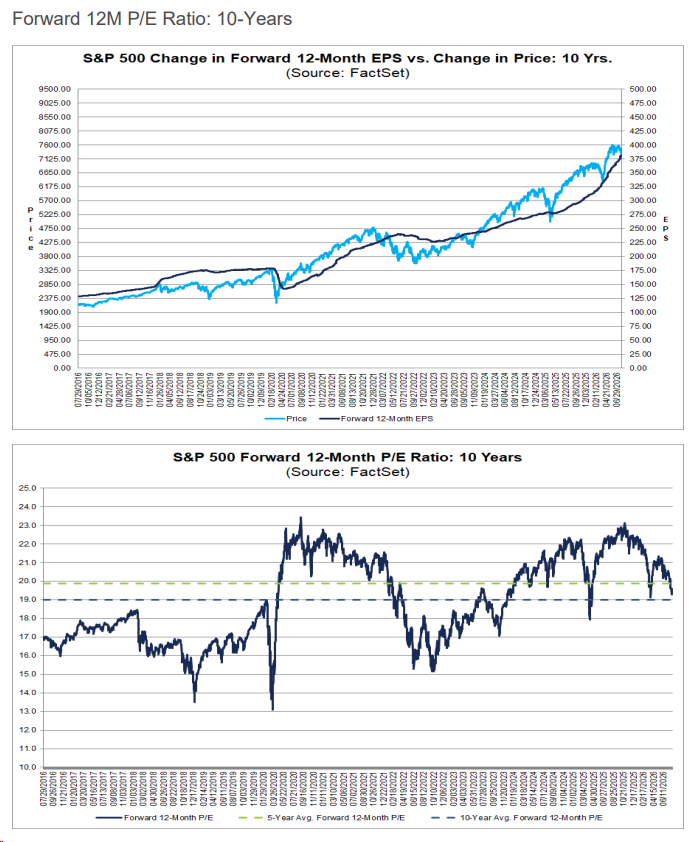
标普500盈利增速
六、日历及IPO
8月3日(周一)盘后,Palantir披露业绩;8月4日,Caterpillar盘前披露,AMD、Astera Labs、Arista Networks与SPCX盘后披露。8月5日,Circle、Iron Mountain盘前披露,SanDisk和Western Digital盘后披露;8月6日,Constellation Energy、Datadog盘前披露,Cloudflare、Applied Optoelectronics和Microchip盘后披露;8月7日,Oklo和Vistra盘前披露。
| 周一 08.03 |
周二 08.04 |
周三 08.05 |
周四 08.06 |
周五 08.07 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
|
CAT(工业订单) |
CRCL(稳定币)
IRM(数据中心) |
CEG(AI电力)
DDOG(AI软件) |
OKLO(AI电力)
VST(AI电力) |
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
| PLTR(美国商业、AIP) |
AMD(数据中心GPU)
ALAB(AI互连)
ANET(数据中心网络)
SPCX(星链收入、用户、现金流) |
SNDK(NAND价格、毛利率)
WDC(HDD、NAND)
SYM(仓储机器人)
SMR(核电) |
NET(AI软件、网络流量)
AAOI(光模块)
MCHP(半导体) |
|