一、商业航天
星舰V3首飞窗口更新至5月20日,全球YTD轨道发射116次、中国30次;SpaceX IPO进程加速,目标6月12日纳斯达克上市,募资750亿美元、估值1.75万亿美元。
SpaceX加速IPO进程:即将发布招股书,目标6月12日纳斯达克上市
SpaceX正在加速推进其IPO时间表。据路透社5月16日报道,公司目标于6月12日在纳斯达克上市,股票代码为SPCX。这一时间表较此前市场预期的6月下旬(临近马斯克生日)明显提前,主要得益于SEC对公司IPO材料的审查速度快于预期。
关键时间节点:公司计划最早于下周三(5月21日前后)公开招股书,6月4日启动路演,6月11日定价。上市进程的快速推进意味着SpaceX有望成为今年全球资本市场最重磅的IPO之一。
发行规模与估值:据路透社此前报道,SpaceX此次IPO目标募资约750亿美元,估值约1.75万亿美元。该估值较今年2月SpaceX与xAI合并时1.25万亿美元的总估值大幅提升,若最终落地,将成为有史以来规模最大的股票发行。
发射节奏:星舰V3首飞窗口更新至5月20日
过去一周共有4次有精确时间记录的轨道发射,全部成功。按北京时间口径,发射主体包括航天科技 (CASC)、SpaceX、蓝箭航天 (LandSpace)。截至本周,2026年全球YTD轨道发射116次,同比增长5.5%;中国YTD发射30次,同比增长11.1%;SpaceX YTD发射57次,同比下降6.6%。
未来两周共有12次发射计划,中美发射活动维持高位。按北京时间,SpaceX星舰V3(Starship Flight 12)目标窗口为5月20日6:30,这是星舰升级后的首次关键飞行验证(本次飞行一二级火箭均在海上受控溅落,任务较为简单,研究员预测成功概率大);中国方面,5月18日长征八号、5月27日长征七甲,以及月底长征十乙相关窗口仍需重点跟踪。
| 序号 |
日期 |
机构 |
火箭 |
载荷 |
状态 |
| 1 |
05-11 |
航天科技 |
长征七号 |
天舟10 |
完成 |
| 2 |
05-12 |
SpaceX |
猎鹰9号 |
NROL-172 |
完成 |
| 3 |
05-12 |
航天科技 |
长征六号甲 |
极星09 |
完成 |
| 4 |
05-14 |
蓝箭航天 |
朱雀二号E |
配重 |
完成 |
| 5 |
05-17 |
航天科技 |
长征八号 |
极星TBD |
计划 |
| 6 |
05-19 |
阿维奥 |
织女星-C |
SMILE |
计划 |
| 7 |
05-20 |
SpaceX |
星舰V3 |
星舰试飞 |
重点 |
| 8 |
05-20 |
SpaceX |
猎鹰9号 |
星链G17-42 |
计划 |
| 9 |
05-20 |
韩国ADD |
固体火箭 |
试验 |
计划 |
| 10 |
05-21 |
SpaceX |
猎鹰9号 |
星链G10-31 |
计划 |
| 11 |
05-22 |
Rocket Lab |
电子号 |
Viva La StriX |
计划 |
| 12 |
05-23 |
SpaceX |
猎鹰9号 |
星链G17-37 |
计划 |
二、AI大模型
本周Token消耗量维持高位,OpenRouter调用量有望打平3月底历史最高记录。
下周重要事件:Google I/O 2026(5月19-20日)。谷歌年度开发者大会将于北京时间5月20日凌晨1点举行keynote,AI仍是绝对主角。市场普遍预期谷歌将发布新版Gemini模型,并可能 unveil 名为"Omni"的新视频生成器。此外,Gemini Live语音模型已曝光7个内部测试版本(包括自称为"Gemini 3.1 Pro"的变体),Project Astra多模态agent有望进入开发者预览,Android 17将同步发布开发者预览版。硬件方面,与Warby Parker合作的智能眼镜或迎来新进展。
OpenRouter Token 调用量排名。Hy3 Preview(腾讯)以2.76T tokens位列周度调用量第一;Deepseek V4 Flash以1.65T tokens升至第二;Claude Opus 4.7和Claude Sonnet 4.6分别为1.61T、1.55T,分列第三、四位;Kimi K2.6为1.22T,位列第五。
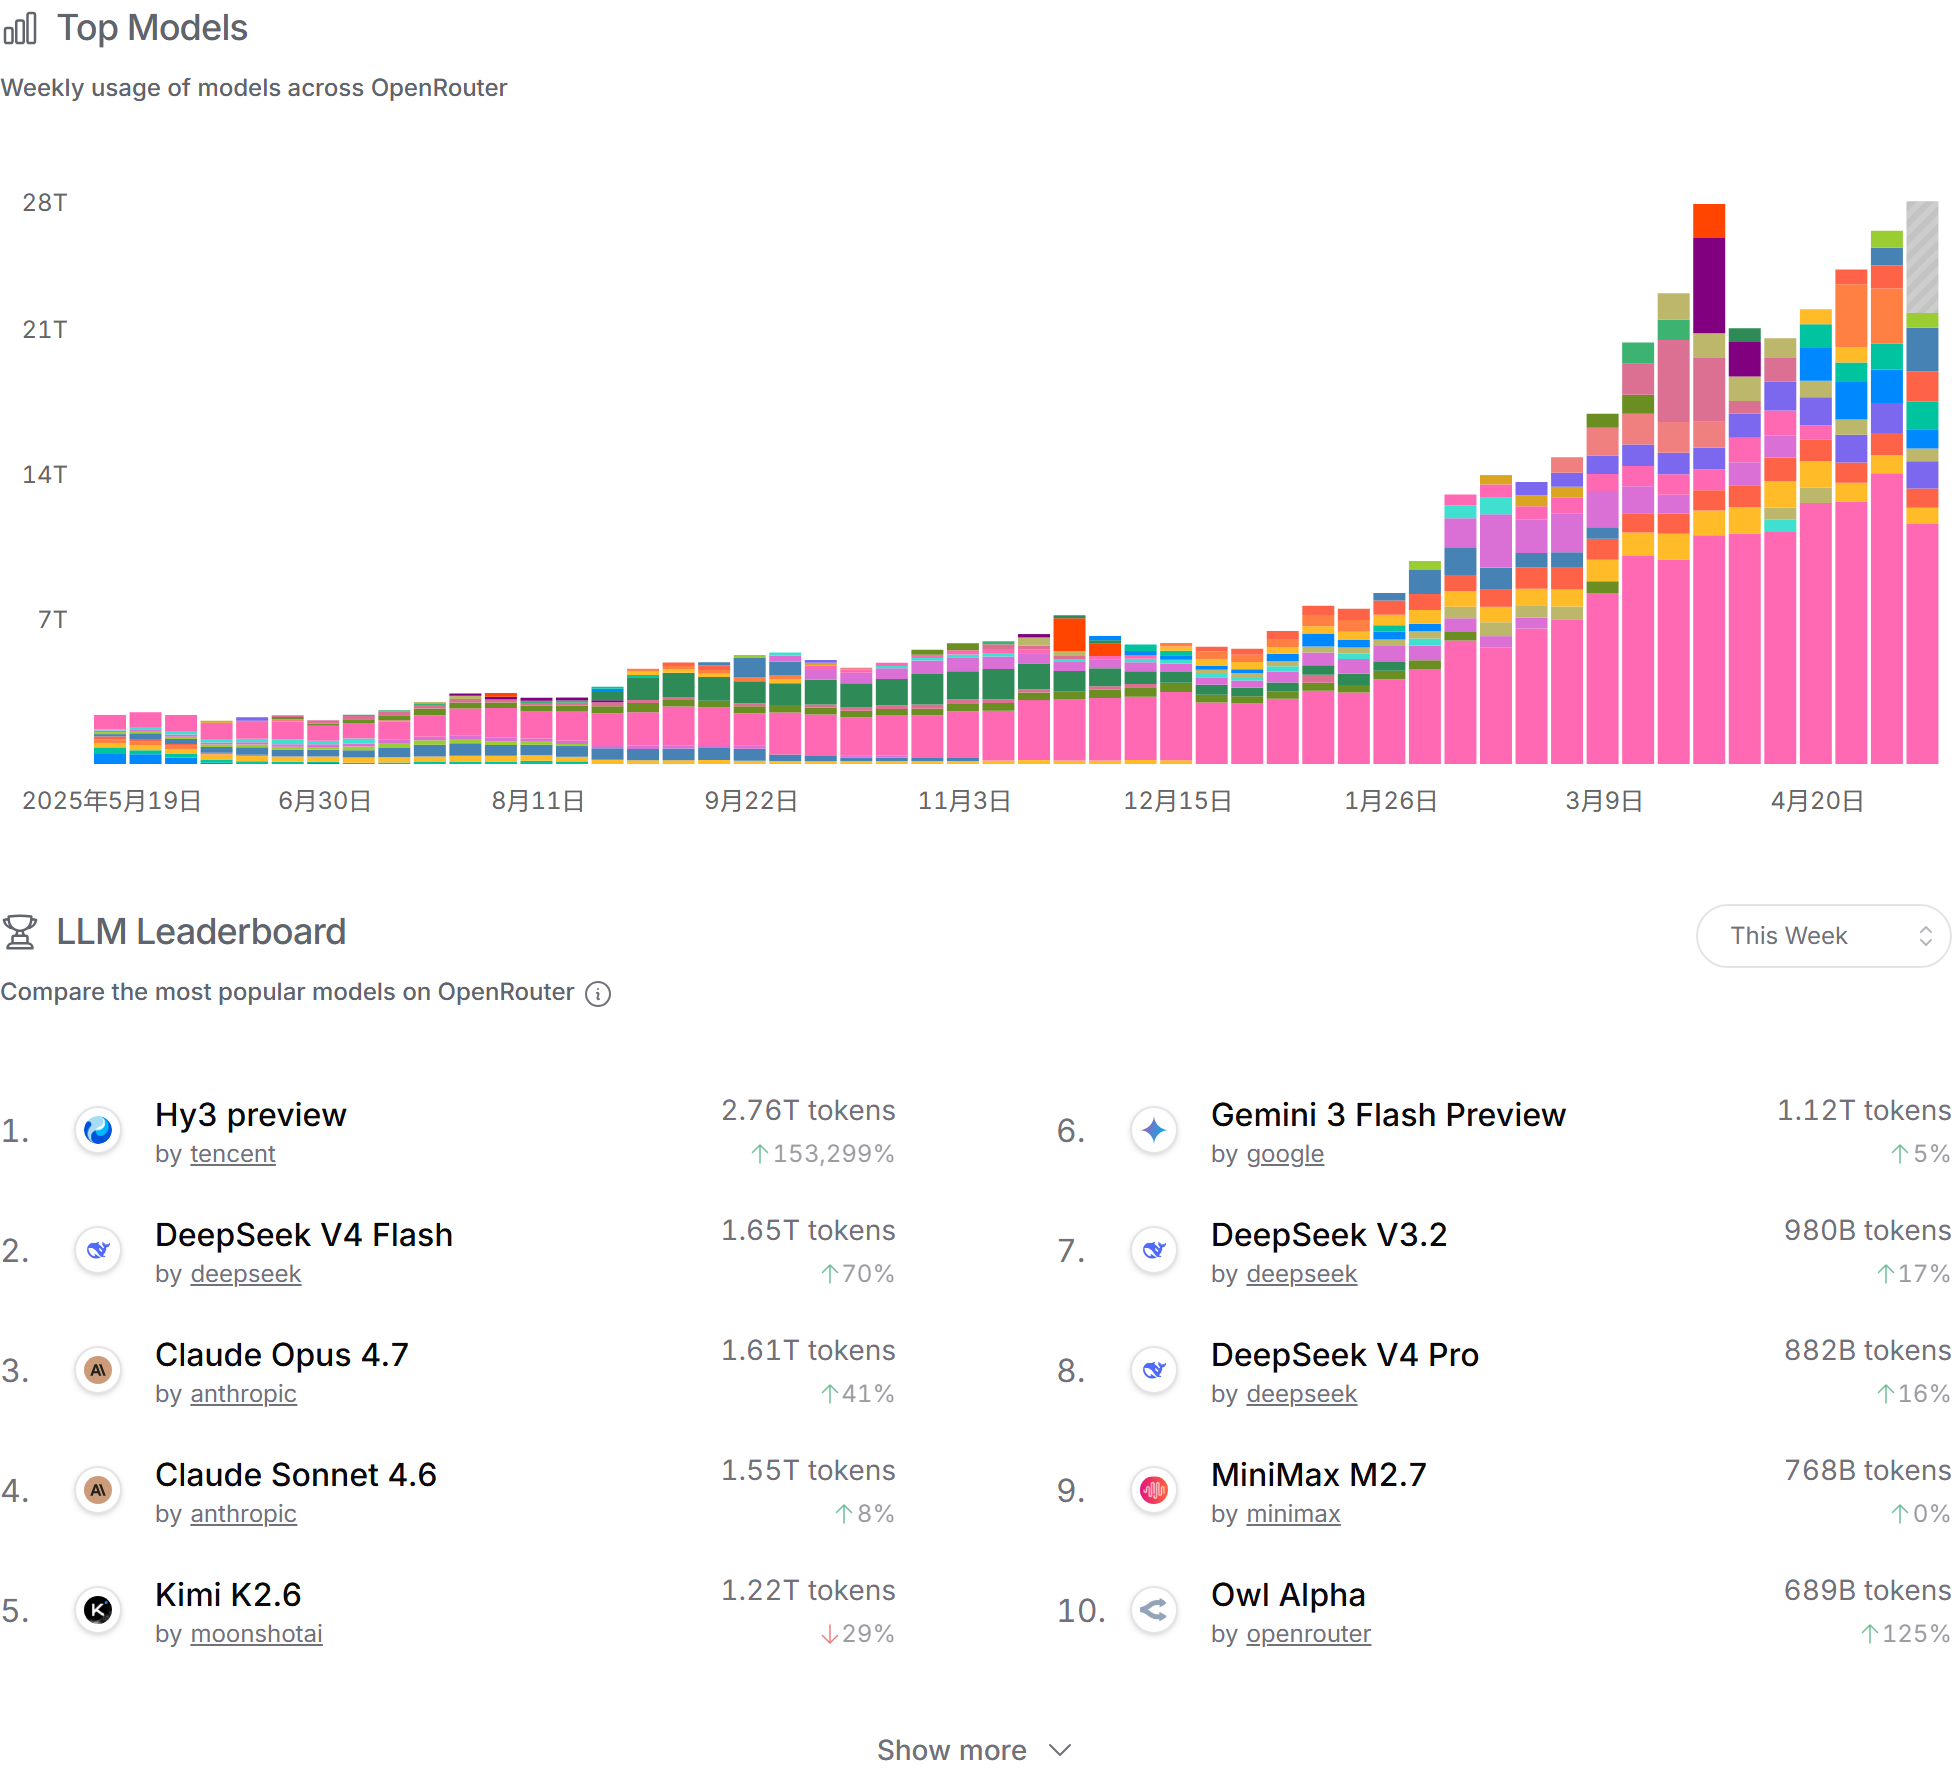
Token调用量排名
Arena 多模态竞技场排名。Text、Code、Vision、Document、Search几张理解/推理类榜单中,Claude仍占据主要头部位置。Text榜单当前由Claude Opus 4.6 Thinking领先,Claude Opus 4.7 Thinking位列第二;Code榜单前四名全部来自Claude。GLM、Kimi进入Code前十,国内模型在代码任务上已经进入第二梯队,但与Claude系列的头部差距仍然存在。
图像榜单主要由OpenAI和Gemini占据。GPT-image-2 (medium)同时拿下Text-to-Image和Image Edit第一,Gemini 3.1 Flash Image、Gemini 3 Pro Image稳定在前列。视频榜单的边际变化更值得跟踪:Dreamina Seedance 2.0(字节)在Text-to-Video、Image-to-Video和Video Edit中均排名第一,Happyhorse 1.0(阿里)排名第二,Sora 2 Pro、Veo 3.1、Grok Imagine、Kling也进入前四。视频生成尚未像文本模型一样收敛到少数海外闭源平台,国产模型具备优势。
| 榜单 |
第1名 |
第2名 |
第3名 |
第4名 |
| Text | Claude Opus 4.6 Thinking | Claude Opus 4.7 Thinking | Claude Opus 4.6 | Claude Opus 4.7 |
| Code | Claude Opus 4.7 Thinking | Claude Opus 4.7 | Claude Opus 4.6 Thinking | Claude Opus 4.6 |
| Vision | Claude Opus 4.7 Thinking | Claude Opus 4.7 | Claude Opus 4.6 Thinking | Muse Spark |
| Document | Claude Opus 4.6 Thinking | Claude Opus 4.6 | Claude Opus 4.7 | Claude Opus 4.7 Thinking |
| Search | Claude Opus 4.6 Search | GPT-5.5 Search | Claude Opus 4.7 | ERNIE 5.1 |
| Text-to-Image | GPT-image-2 (medium) | Gemini 3.1 Flash Image | Gemini 3 Pro Image 2K | GPT-image-1.5 High Fidelity |
| Image Edit | GPT-image-2 (medium) | ChatGPT Image Latest High Fidelity | Gemini 3 Pro Image 2K | Gemini 3 Pro Image |
| Text-to-Video | Dreamina Seedance 2.0 | Happyhorse 1.0 | Veo 3.1 Audio 1080p | Sora 2 Pro |
| Image-to-Video | Dreamina Seedance 2.0 | Happyhorse 1.0 | Grok Imagine 720p | Veo 3.1 Audio |
| Video Edit | Dreamina Seedance 2.0 | Happyhorse 1.0 | Grok Imagine Video | Kling O3 Pro |
三、GPU算力租赁价格:B200重新上行
Ornn数据显示,B200和H100 SXM租赁价格在5月中旬重新走强,前期回落属于短期扰动。
根据GPU租赁数据,B200从5月11日$3.86/小时的短期低点反弹至5月15日$5.34/小时,已经重新回到5月4日$5.33/小时附近;H100 SXM从5月8日$2.73/小时升至5月15日$3.14/小时。2月5日至5月15日,H100 SXM从$1.67/小时上涨至$3.14/小时,涨幅88%;B200从$2.86/小时上涨至$5.34/小时,涨幅87%。截至5月15日,B200价格约为H100的1.7倍。
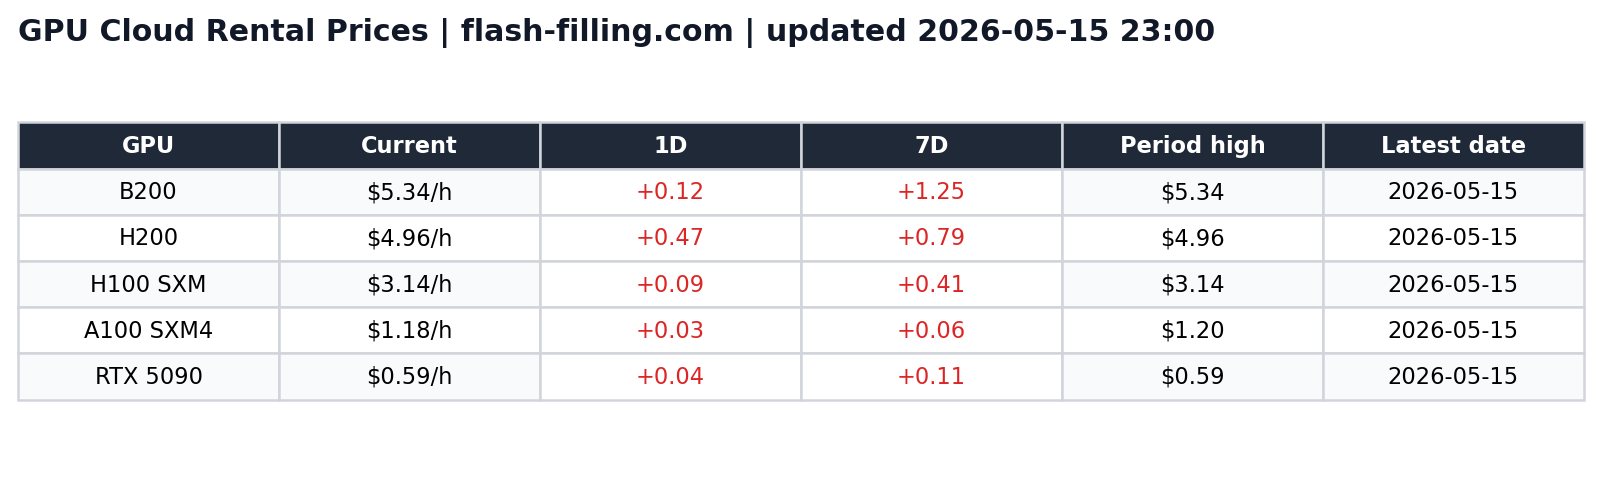
GPU租赁价格快照
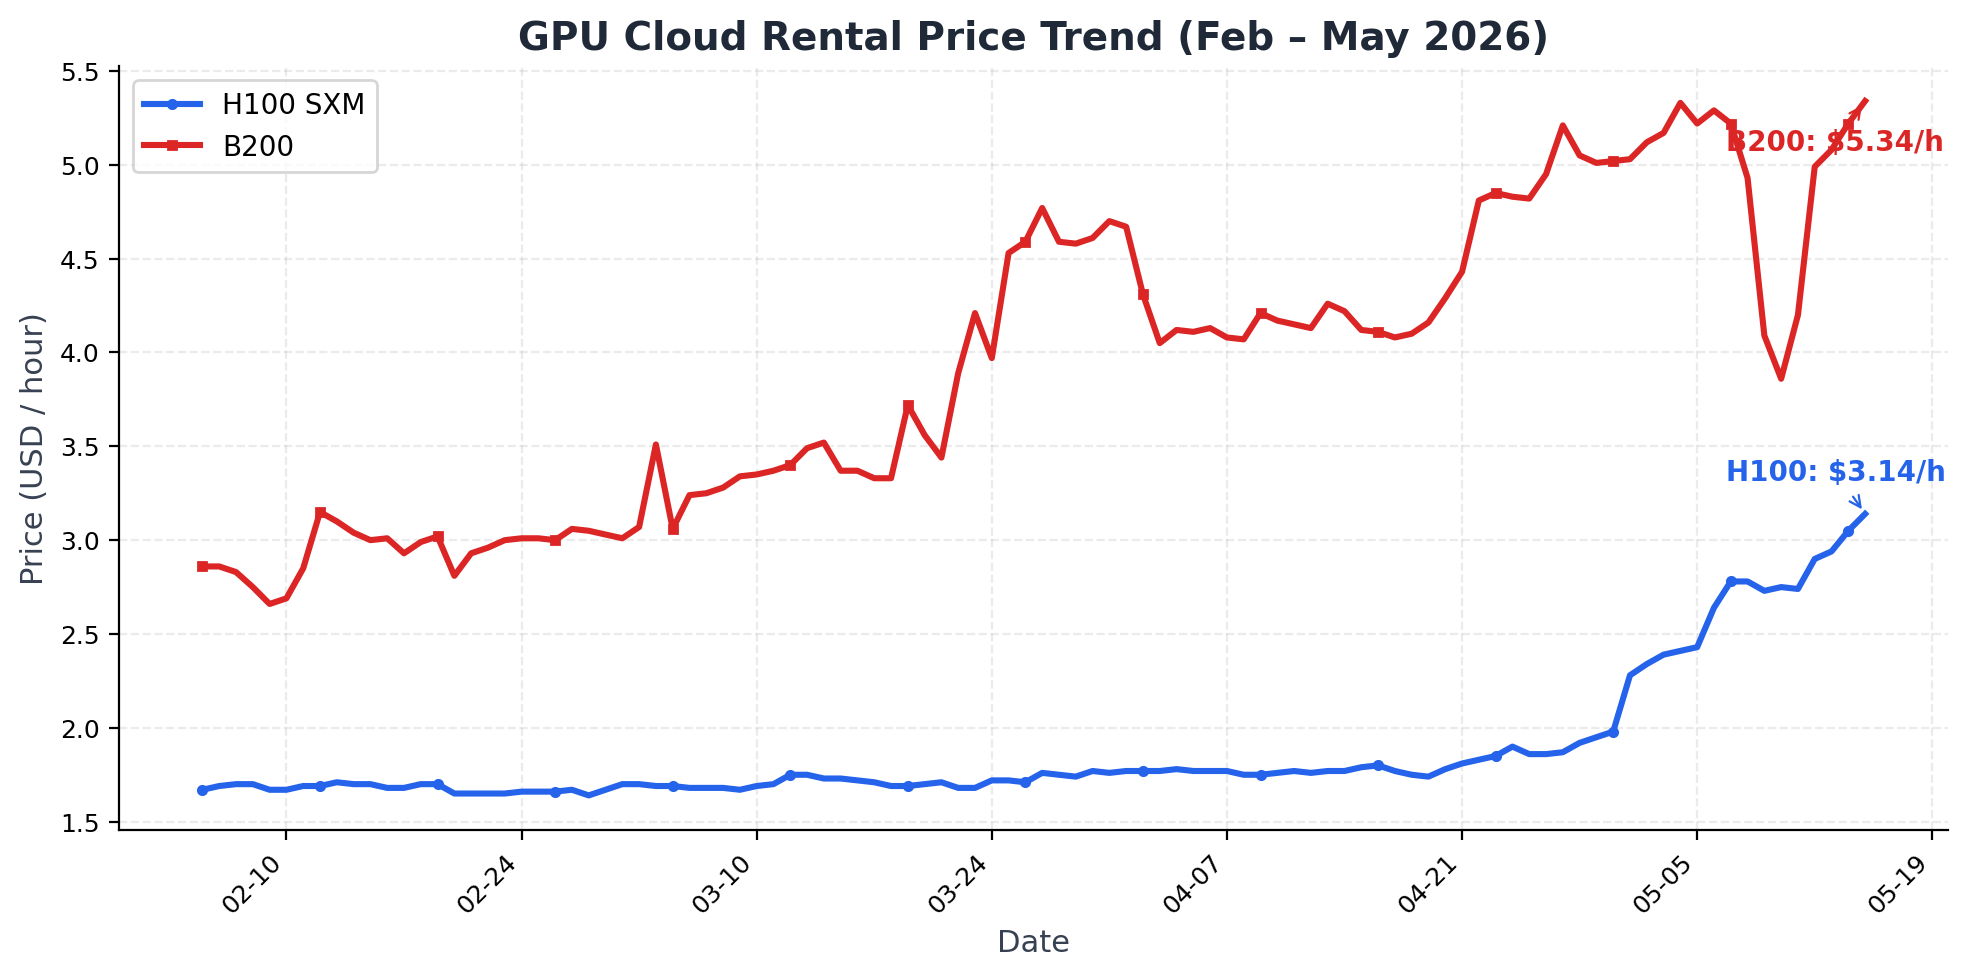
GPU租赁价格走势
四、存储价格
消费电子和PC需求疲软,AI服务器推动高端涨价。
AI 相关的上游高规格资源继续被原厂拉涨,而传统消费级终端(PC、手机)因需求极度疲软,导致中下游成品价格全线承压、转跌。
过去大半年存储价格的暴涨,已经严重超出了特定工业应用和个人电脑客户的成本承受极限。市场目前出现了明显的“砍容量”现象,部分个人电脑客户被迫缩减单机搭载容量,导致 8GB 这种低容量 DDR4 芯片的应用比例反而出现回升。行业制造厂商利用前期积累的低成本次级资源,在同行争夺订单的杀价压力下被迫让利出货,这导致行业级 DDR4 SODIMM 8GB 3200 的价格在本周持续缓慢下滑。
高规格的芯片价格被原厂进一步抬高,其中 DDR5 24Gb Major 价格上调至 $40.00,DDR5 16Gb Major 价格上调至 $35.00,而 DDR4 8Gb 3200 也被拉涨至 $18.00。
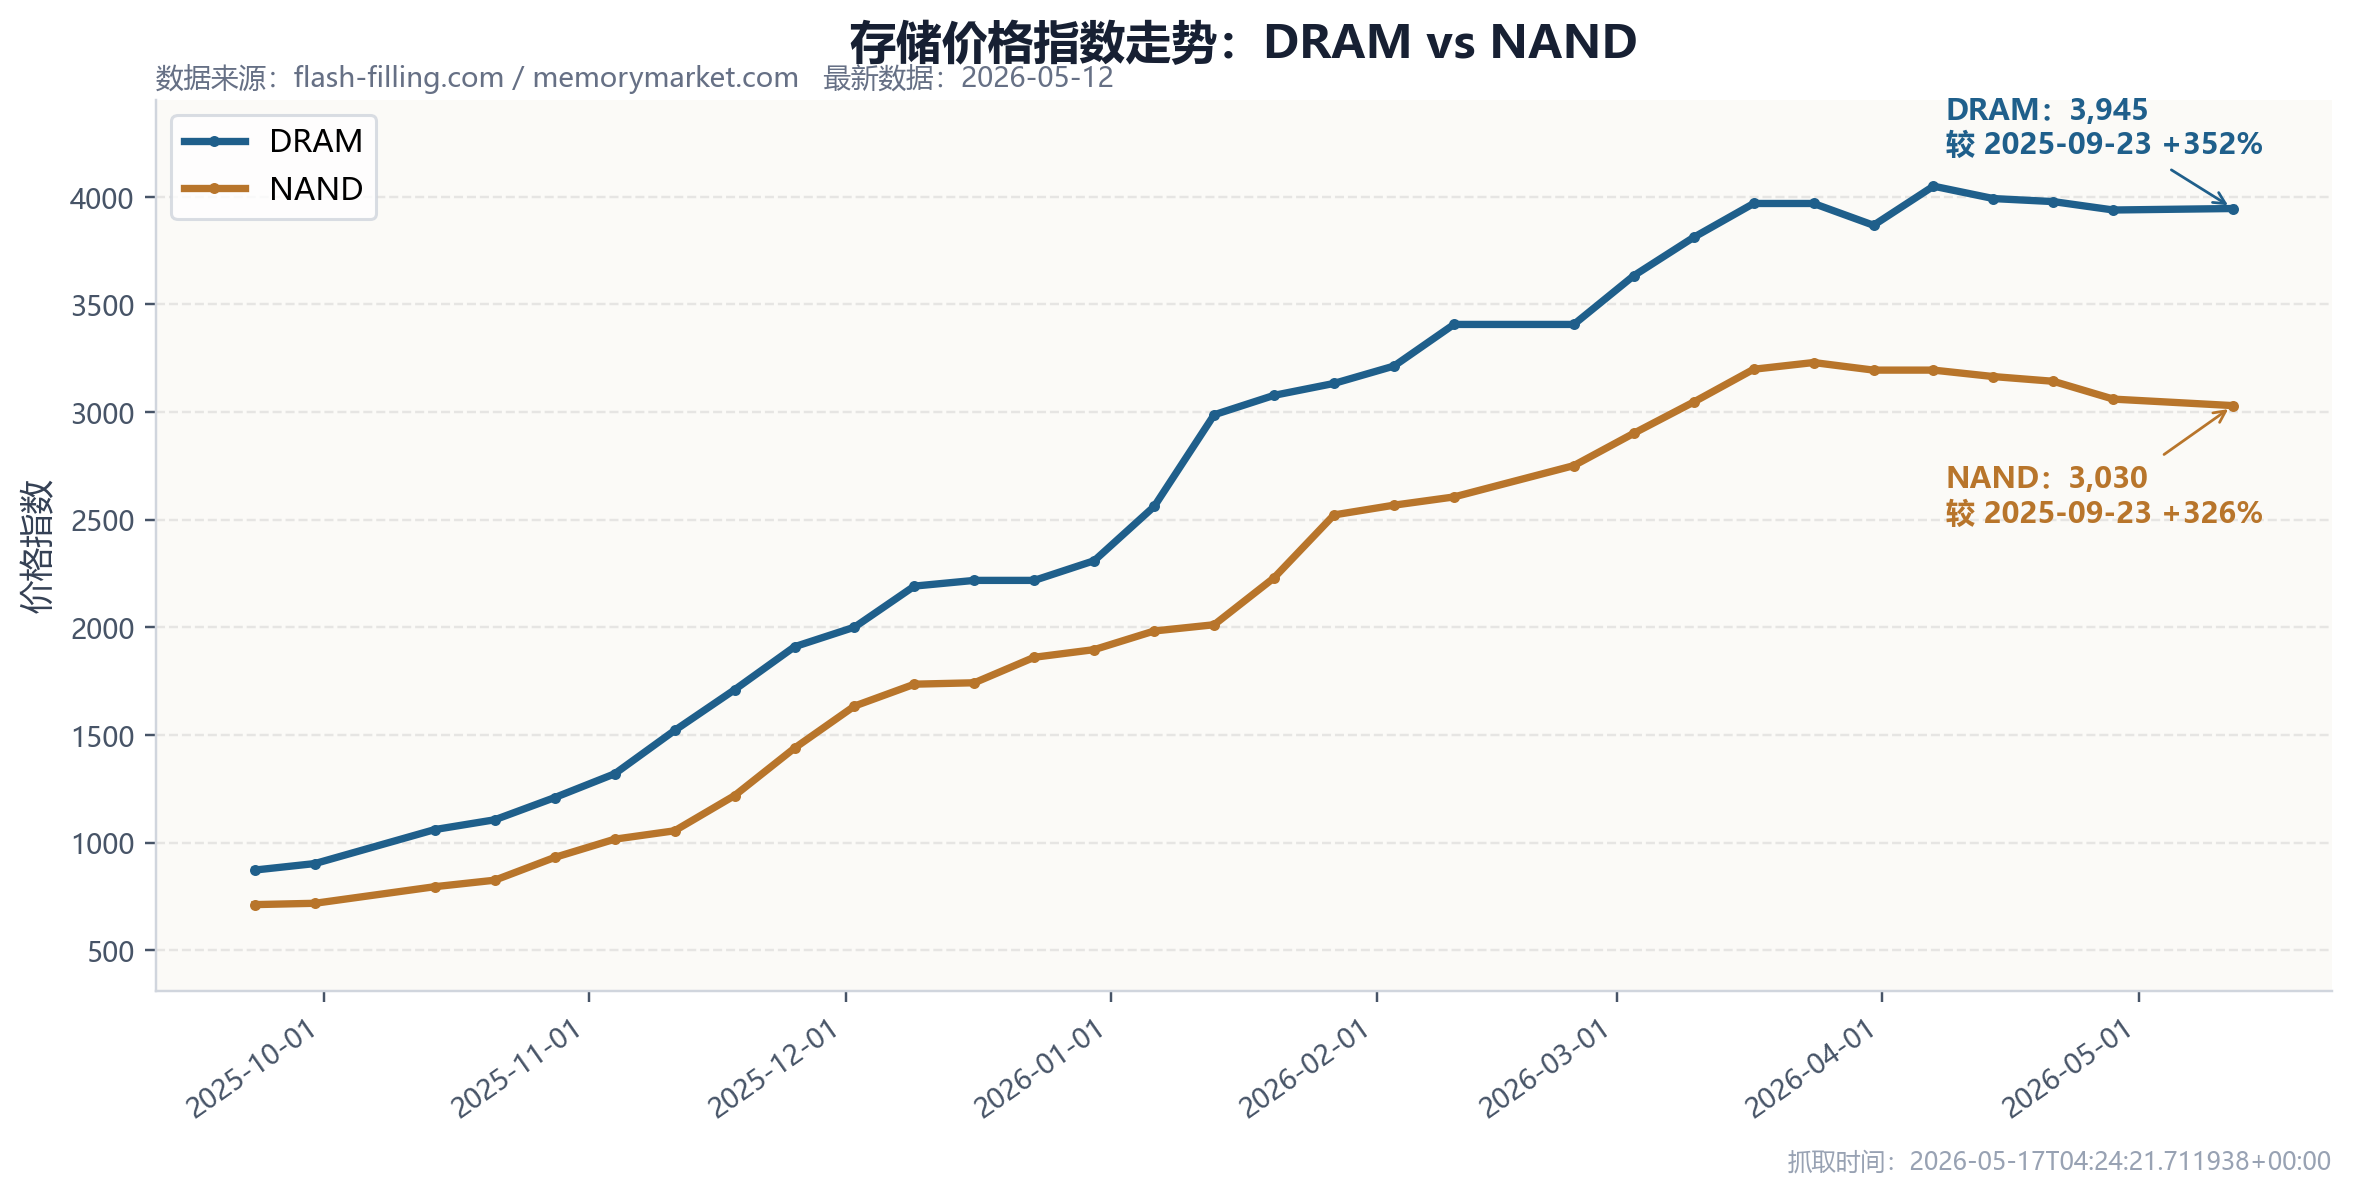
NAND/DRAM价格指数
后续关注: 三星电子劳资谈判于5月13日彻底破裂,超过4万名员工(多为半导体核心部门)已登记参与罢工,工会要求取消相当于年基本工资50%的奖金上限,并将公司年度营业利润的15%作为奖金分配,而管理层仅同意提供一次性2026年绩效支付。三星已于5月14日开始下调芯片产量以应对风险,会长李在镕于5月16日公开道歉并呼吁双方团结。韩国水原地方法院预计5月20日前就三星申请的罢工禁令做出裁决,若届时仍无协议,5月21日将全面启动为期18天的总罢工。韩联社估算,18天停工可能给三星带来超40万亿韩元(约1824亿元人民币)损失,在全球存储芯片供需紧张的节点上,三星半导体产能中断恐将引发全球供应链连锁反应并进一步推高芯片价格,韩国政府已表示正在考虑行使紧急调整权介入。
五、区块链/稳定币
Clarity法案已按预期走完参议院银行委员会markup,5月14日以15-9通过;稳定币奖励条款保留空间仍在,下一步看全院60票和两院协调。
此前:银行业担心“活动奖励”会变成另一种高息吸储工具,推动银行存款大规模流向稳定币体系。因此,银行业推动禁令,要求稳定币发行商不得提供被动利息,或要求发行商接受和银行业相近的严格监管。
现在:Clarity法案按预期走完参议院银行委员会markup,5月14日以15-9通过。方案维持折中方向:禁止稳定币发行商提供类似银行存款的被动利息,但给非利息型活动奖励保留空间。发行商不能像银行存款那样直接派息,但可以基于支付、治理、邀请、测试等具体活动提供不等同于存款收益的激励。
监管考量:如果把美国合规稳定币的获客手段压得太死,流动性可能继续流向不受监管的海外品种,反过来削弱美元在数字化进程中的全球主导权。当前版本没有完全采纳银行业对奖励机制的强约束诉求,对合规稳定币发行商和交易平台是偏正面的边际变化。
后续观察什么:委员会通过后,法案仍需进入参议院全院程序,60票联盟能否维持是第一道关;第二道关是参议院农业委员会版本如何与银行委员会文本协调;第三道关是参众两院最终文本是否保留稳定币奖励条款的操作空间。由于2026下半年将进入美国中期选举前的政治停摆期,5月底仍是本轮立法窗口关闭前的重要节点。
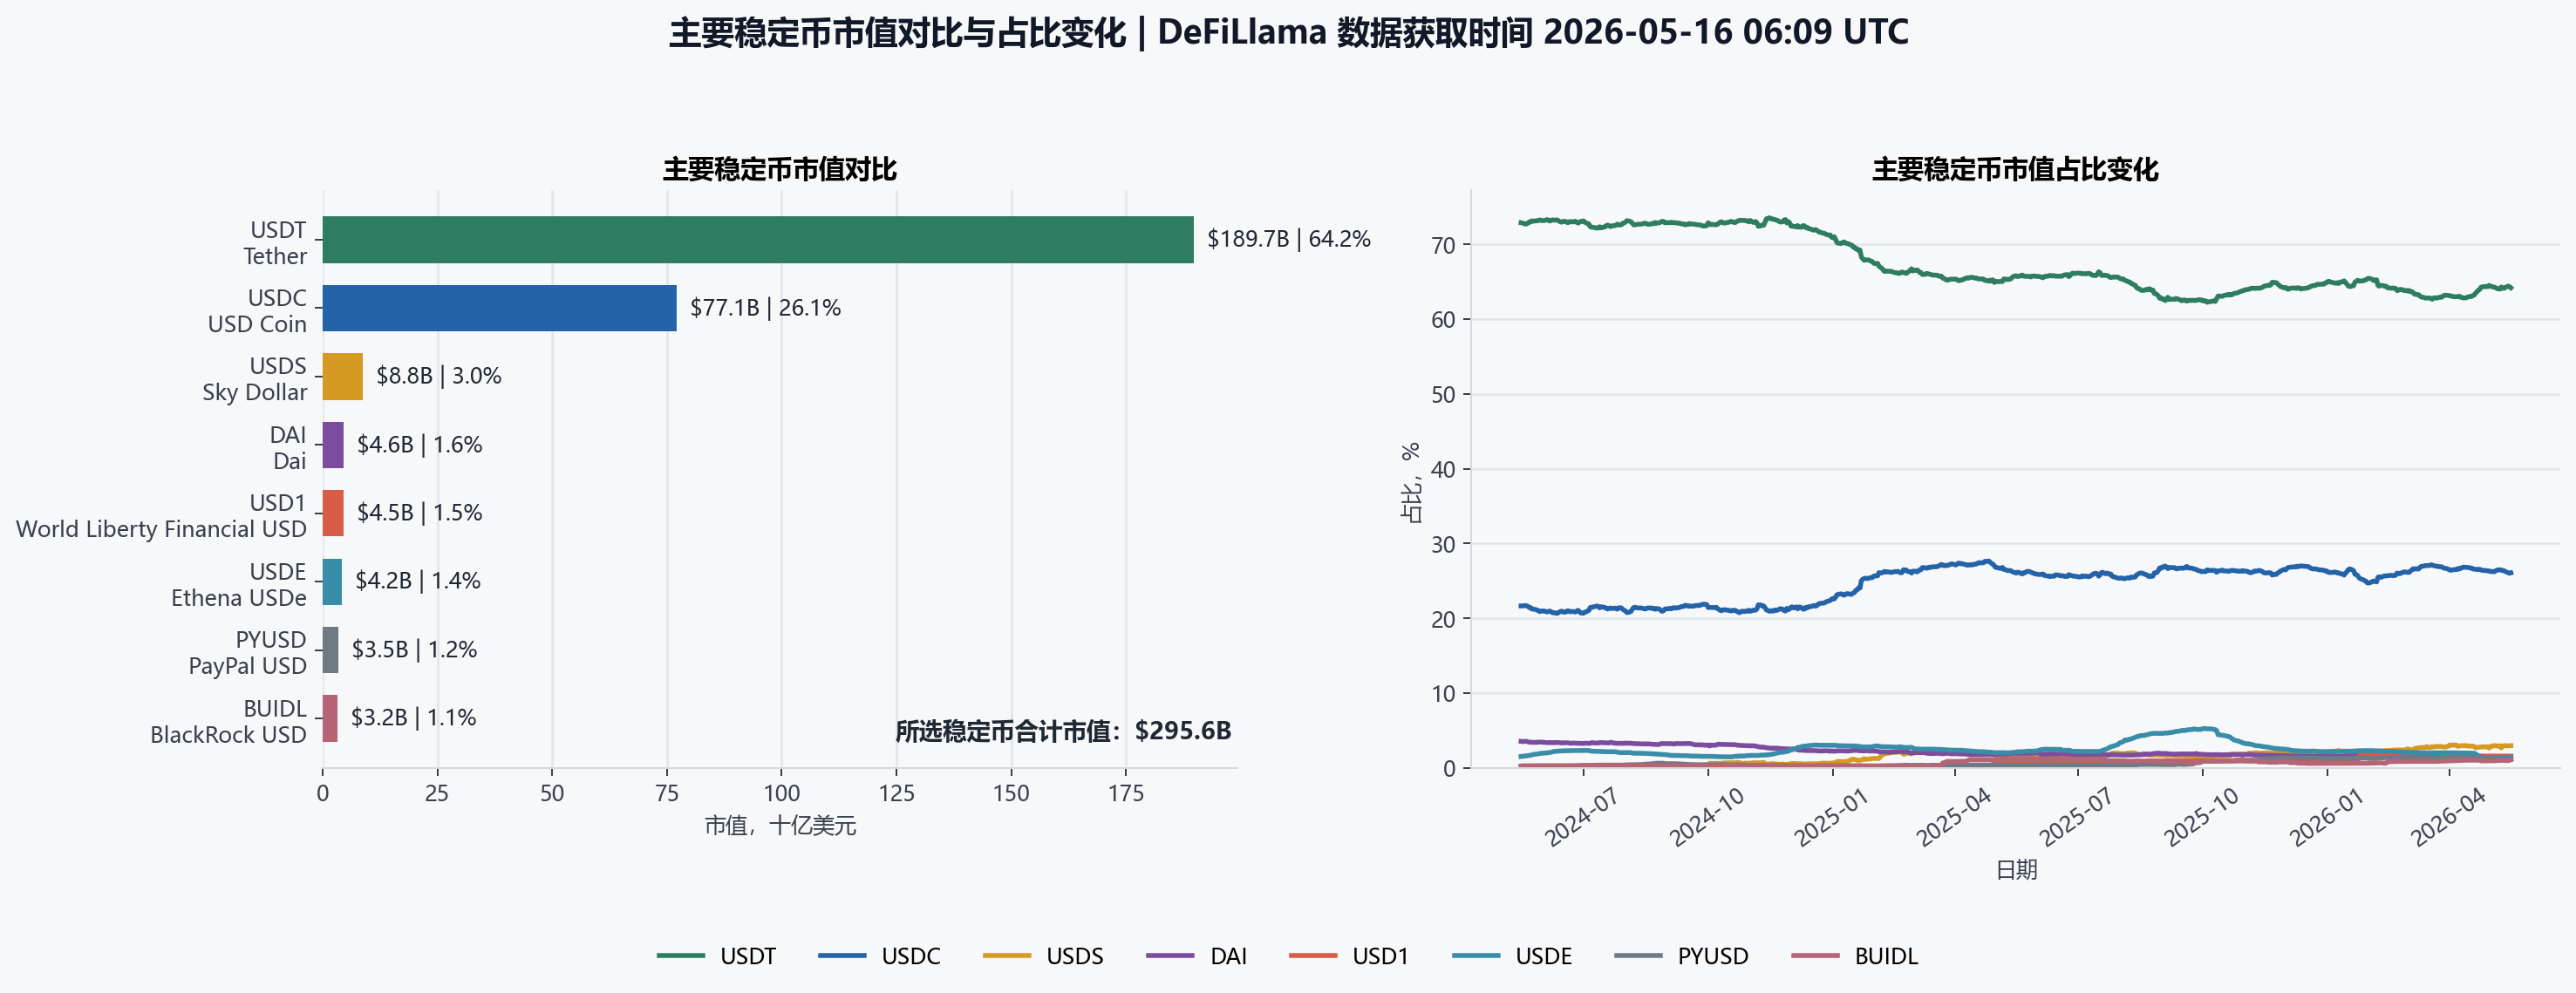
主要稳定币市值对比
从市值走势看,过去两年稳定币市场整体明显扩张,但增量主要集中在 USDT 和 USDC 两个头部品种。USDT 市值约 1,897 亿美元,占所选样本64.2%;USDC 市值约 771 亿美元,占比26.1%。长尾品种中,USDS约88亿美元,DAI约46亿美元,USD1约45亿美元,USDE约42亿美元,体量仍远小于 USDT/USDC。
从占比看,USDT 虽然市值继续增长,但在所选主要稳定币中的占比从约 73% 回落至约 64%,市场集中度有所下降;USDC 占比从约 22% 提升至约 26%,但这一变化主要来自两年维度的低位修复,不能简单外推为后续份额会持续提升。DAI 占比持续下降,去中心化稳定币在本轮扩张中相对失速。当前稳定币市场仍是“双寡头”格局,合规属性是 USDC 的重要优势之一,但份额变化仍取决于交易所流动性、链上场景、跨境支付采用、发行方营销等多重因素的综合作用。
六、AI硬件:NVDA 5月20日业绩Preview
NVDA将在5月20日盘后发布FY2027 Q1业绩,并给出FY2027 Q2指引。市场核心变量是Blackwell/B系列放量、Data Center收入、毛利率,以及中国限制对增量指引的影响。
NVIDIA官方业绩日为5月20日盘后,披露截至4月26日的FY2027 Q1业绩。公司在上一季给出的Q1收入指引为780亿美元上下2%,且明确该指引不包含中国Data Center compute收入。市场目前预期Q1收入约788亿美元、调整后EPS约1.76美元;对下一季FY2027 Q2,市场预期收入约870亿美元、EPS约1.93美元。
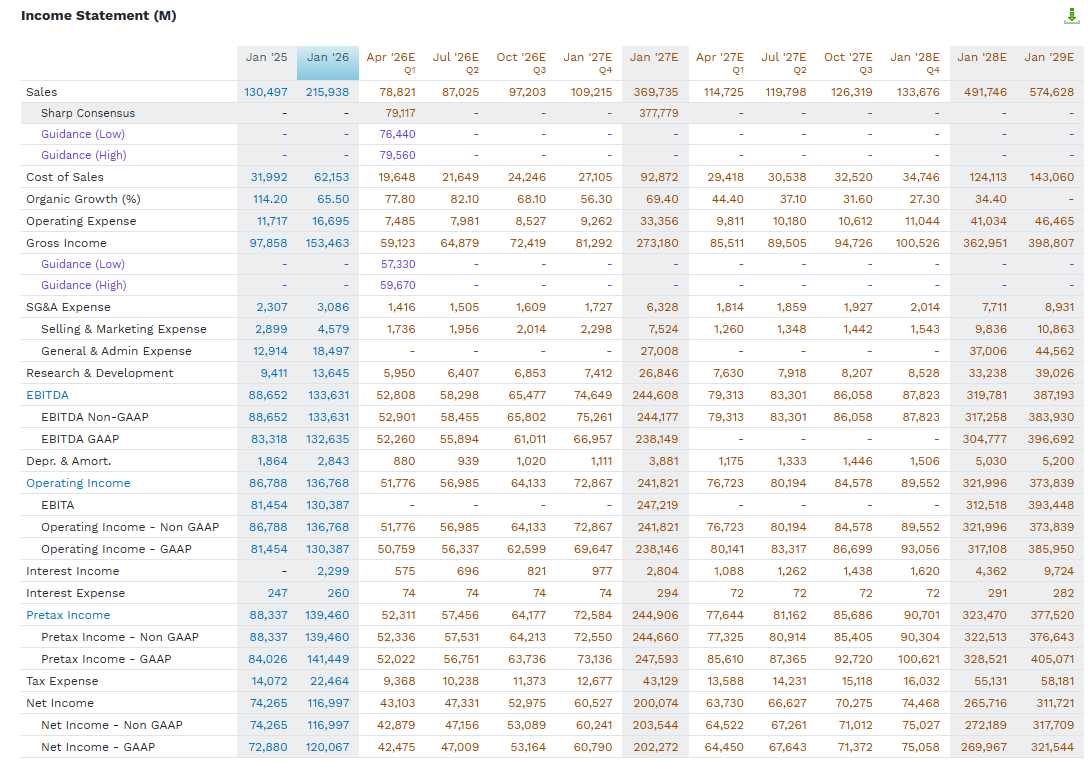
NVDA Consensus
FactSet财报解读:盈利与利润率创纪录,估值扩张快于盈利上修
Q1盈利增长27.7%、收入增长11.4%均创近年新高,净利润率14.7%更创2009年以来历史纪录;Q2负面指引占比48%低于历史均值,但前瞻P/E升至21.4倍,涨幅的三分之二来自估值扩张。
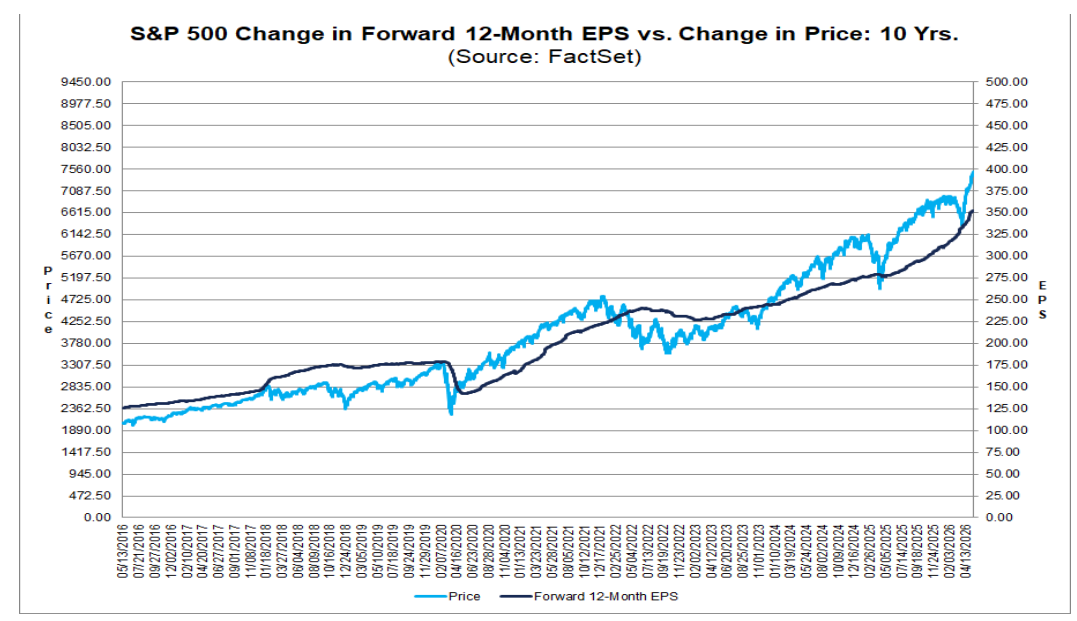
SP 500 Forward EPS
FactSet 5月15日报告显示,标普500已有91%的公司披露Q1业绩,其中84%的公司EPS超预期(若落地将是2021年Q2以来最高比例)、80%的公司收入超预期。Q1混合盈利同比增速为27.7%(vs 3月31日预期的13.0%),为2021年Q4以来最高季度增速;混合收入同比增速升至11.4%(vs 3月31日预期的9.9%),为2022年Q2以来最高。更值得重视的是,Q1净利润率达到14.7%,高于上季度的13.2%和去年同期的12.8%,若最终确认将创FactSet 2009年有数据以来历史新高。EPS超预期幅度高达17.9%,同样创2021年Q1以来最高。这意味着本轮盈利增长不仅是"量"的恢复,更是"质"的提升——企业在收入增长的同时实现了利润率扩张。
本周FactSet专题分析了一个值得注意的现象:"中东"在Q1财报电话会议中被提及的次数创10年新高,211场会议(占47%)提到了中东局势,远超2023年Q2创下的85场纪录,工业和能源板块提及最多。然而,在提供2026年全年EPS指引的117家公司中,仅有7家(6%)因中东局势直接/间接影响而下调或不更新指引,且其中6家集中在旅游相关行业(酒店、航空)。地缘风险讨论热度与实际盈利冲击之间存在显著落差,多数企业并未因此修正全年预期。收入端结构上,11个行业全部实现同比增长,5个行业双位数增长;信息技术以29.2%领跑,其中半导体子行业增速高达52%。若剔除IT,标普500收入增速将从11.4%降至9.0%,AI硬件和大型科技仍是增长核心引擎。
Q2指引并未全面走弱。80家公司已发布Q2 EPS指引,其中38家负面、42家正面,负面指引占比48%,低于5年均值58%和10年均值60%,显示企业管理层对短期前景并不悲观。但估值端的压力在上升:标普500前瞻12个月P/E已从3月31日的19.7倍扩张至当前的21.4倍(高于5年均值19.9和10年均值18.9),期间指数价格上涨14.9%,而前瞻EPS仅增长5.8%——涨幅的三分之二来自估值扩张,三分之一来自盈利上修。这意味着当前市场已在很大程度上price in了盈利改善,后续若盈利增速边际放缓或地缘风险实质升级,估值回调的空间不容忽视。
市场对财报瑕疵的惩罚仍在加重。Q1业绩超预期的公司财报窗口平均上涨1.1%,基本持平历史均值;但业绩低于预期的公司平均下跌4.6%,显著高于5年均值的2.9%。从行业分化看,通信服务(48.9%)和消费discretionary(39.8%)是本轮盈利上修幅度最大的两个板块,主要由Alphabet、Meta、Amazon等Mag 7公司的超预期贡献;IT板块盈利增速达51.0%,其中NVIDIA和Micron是最大贡献者,若剔除这两家IT增速将降至28.8%。这种"头部集中"特征意味着,一旦Mag 7的AI资本开支周期出现拐点,整体指数的盈利韧性将面临考验。
日历及IPO:周三盘后NVDA
下周跟踪:5月18日至5月22日进入美股财报季尾声,AI硬件、软件、消费和中概互联网均有重点公司披露
互联网:周一盘前BIDU、IQ;周二盘前BILI;周四盘前NTES、NIO
半导体/硬件:周三盘前ADI,周三盘后NVDA
软件:周三盘后INTU,周四盘后WDAY、ZM
消费/零售:周二盘前HD;周三盘前LOW、TGT、TJX;周四盘前WMT、周四盘后DECK
| 周一 05.18 |
周二 05.19 |
周三 05.20 |
周四 05.21 |
周五 05.22 |
| 盘前 |
盘前 |
盘前 |
盘前 |
盘前 |
IQ(互联网)
BIDU(互联网) |
BILI(互联网)
HD(消费) |
TJX(消费)
LOW(消费)
ADI(半导体)
TGT(消费) |
WMT(消费)
NIO(电动车)
NTES(互联网)
DE(农业机械) |
BJ(消费)
GSL(航运)
BAH(军工IT) |
| 盘中/未定 |
盘中/未定 |
盘中/未定 |
盘中/未定 |
盘中/未定 |
| VIPS(互联网) |
TGT(消费) |
|
|
|
| 盘后 |
盘后 |
盘后 |
盘后 |
盘后 |
|
KEYS(电子测量) |
NVDA(半导体)
INTU(软件) |
WDAY(软件)
ZM(软件)
TTWO(游戏)
DECK(消费) |
|